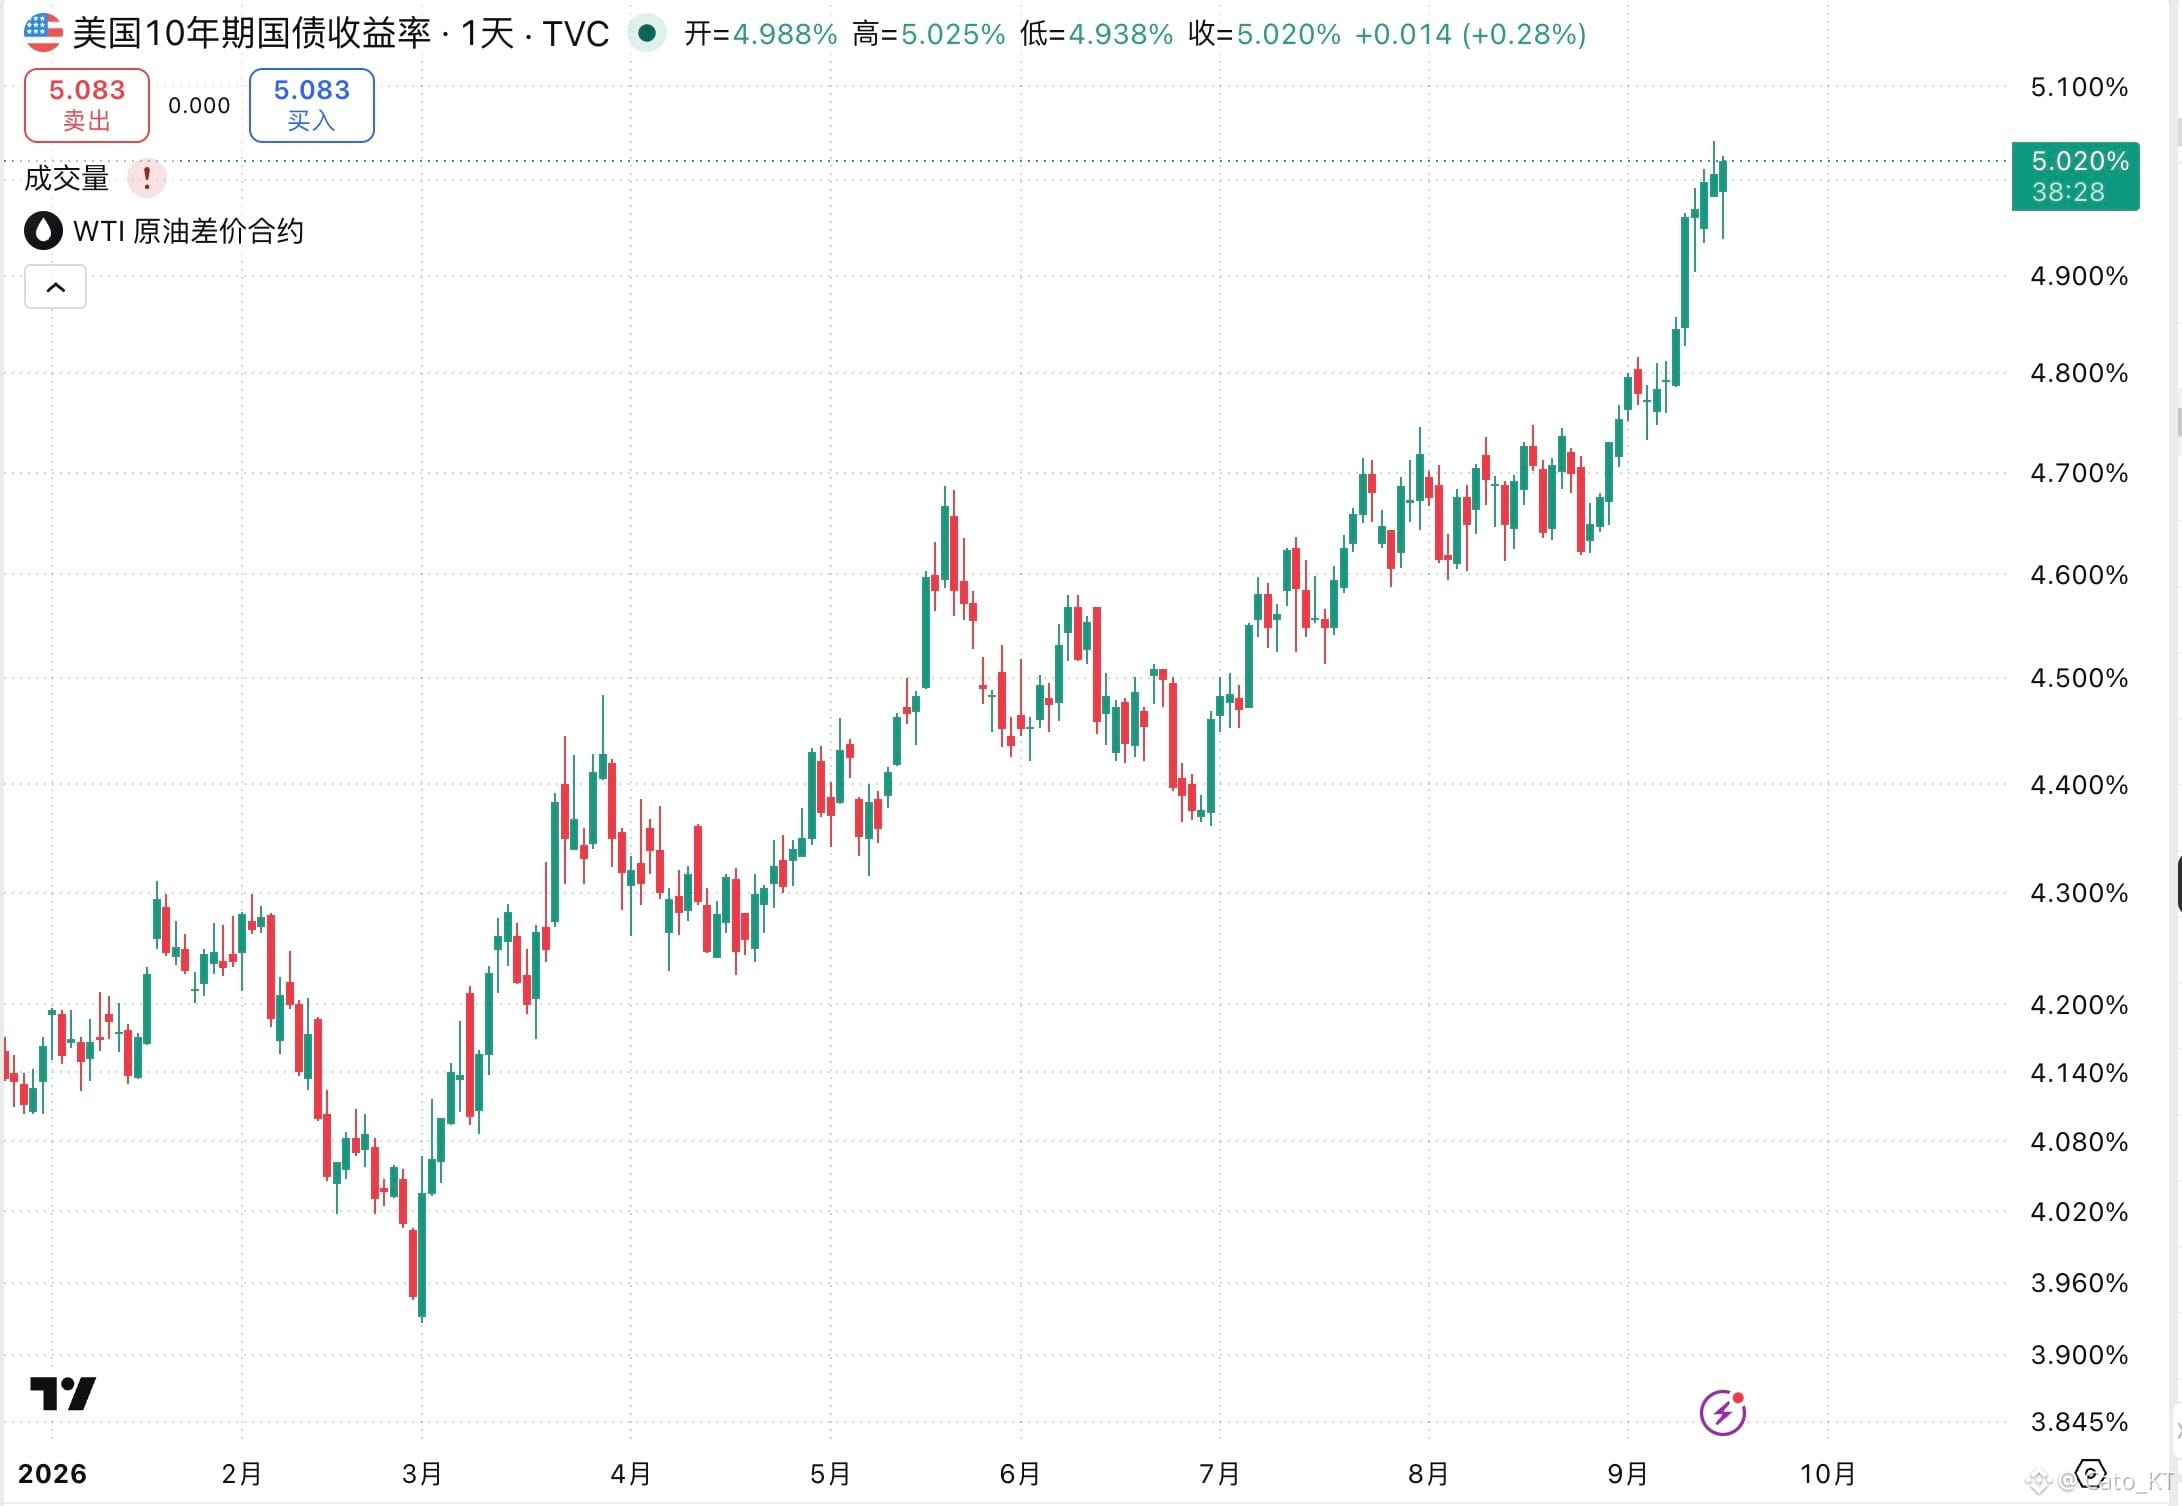
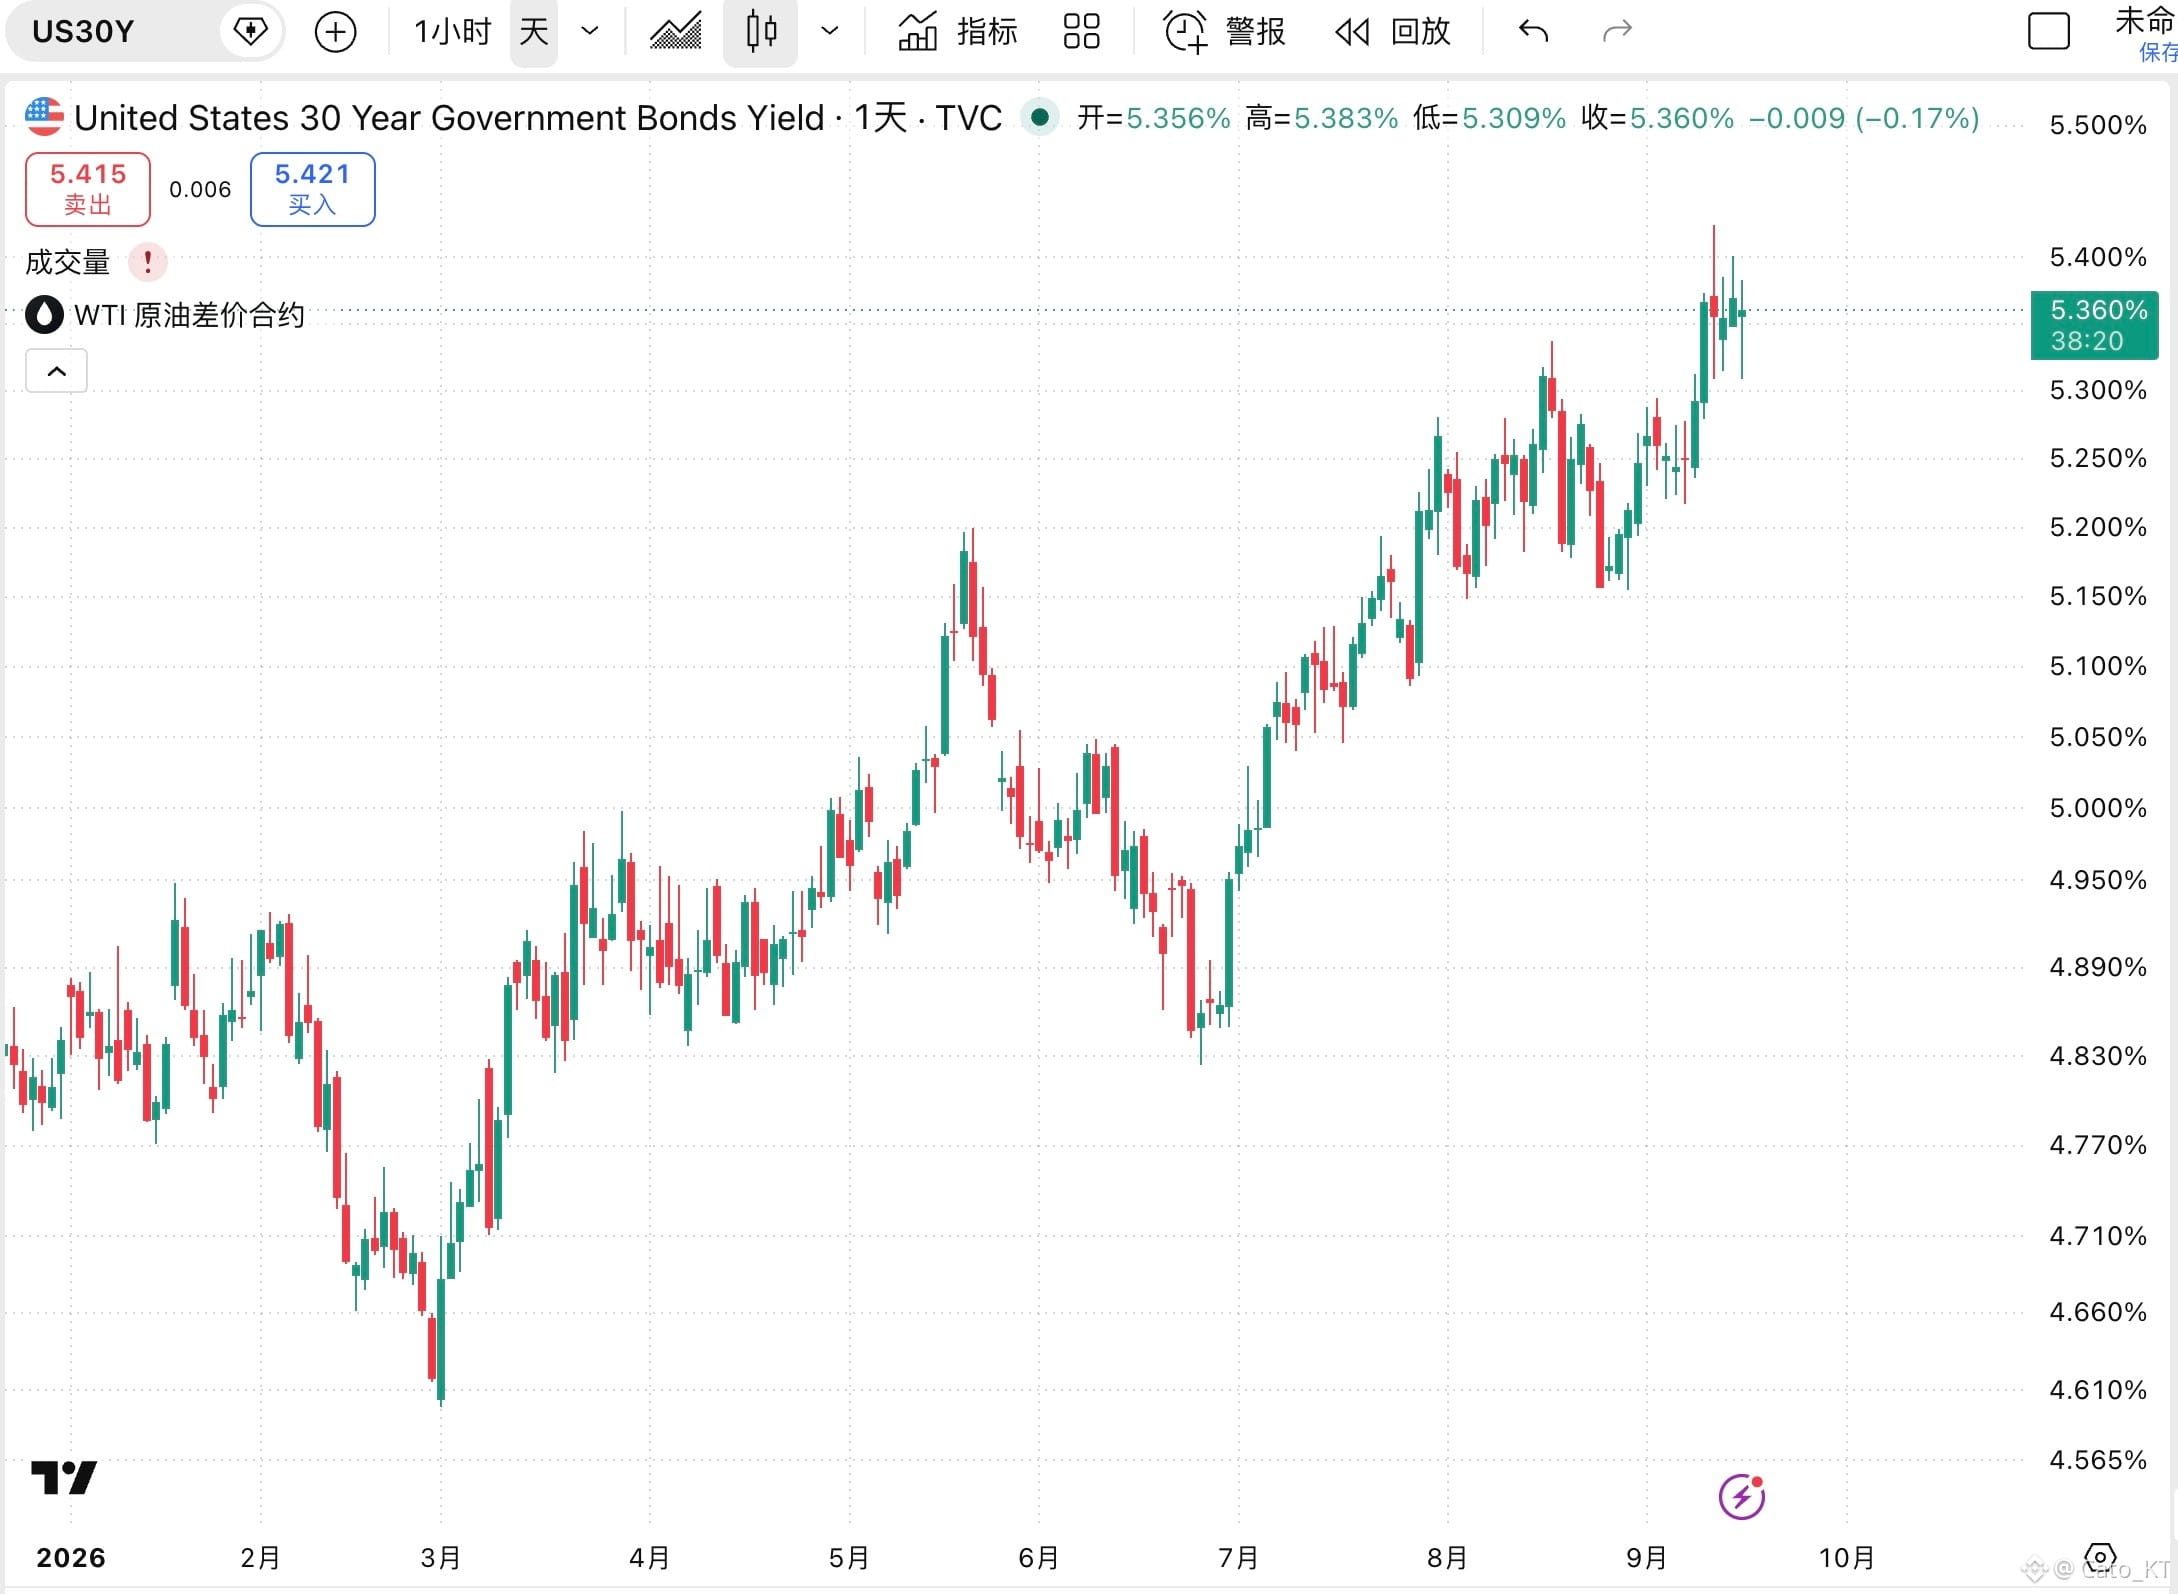
強硬派の利上げでも米国債の長期金利を抑えきれなかったようだ。米10年債利回りはまた新高値を更新しそうで、30年利回りは反発を保って粘着的だ。債券市場の難題は、結局またベッセントと財務省に押し付けられそうだ
明らかに今夜の債券市場の動きは、強硬派の利上げ後に価格が上がり、利回りが弱含んだことを示している。資金が買いに入ったのは確かだ。しかしその後に利回りが反発しているということは、長期債を売った側がより多い可能性を意味する
私の目の届く範囲で、短期的に債券市場の問題を直接解決できるのは、次の2つの案だ
1、トランプが頭を下げ、米イランの和談を迅速に促進して、エネルギー価格を下落基調に戻す
2、ベッセントが引き続き力を入れ、長期債を追加で買い増しして、発行を減らし、長期債により多くの流動性を提供する。ただしここには落とし穴がある。財務省の買い戻し+発行の減少だけでは、債券市場の信認を救いきれない可能性が高い
従来の慣例では、長端金利がここまで高い水準にあるうえ、FRBが連続利上げのシグナルを出せば、リスク回避型の資金は必ず長期債を買うはずだ。
しかし現実はそうなっていない。市場が「いまの米国債利回りがまだ十分に高くない」と感じているからではない。エネルギー価格の高騰がもたらすインフレ・ショックが原因だからだ。
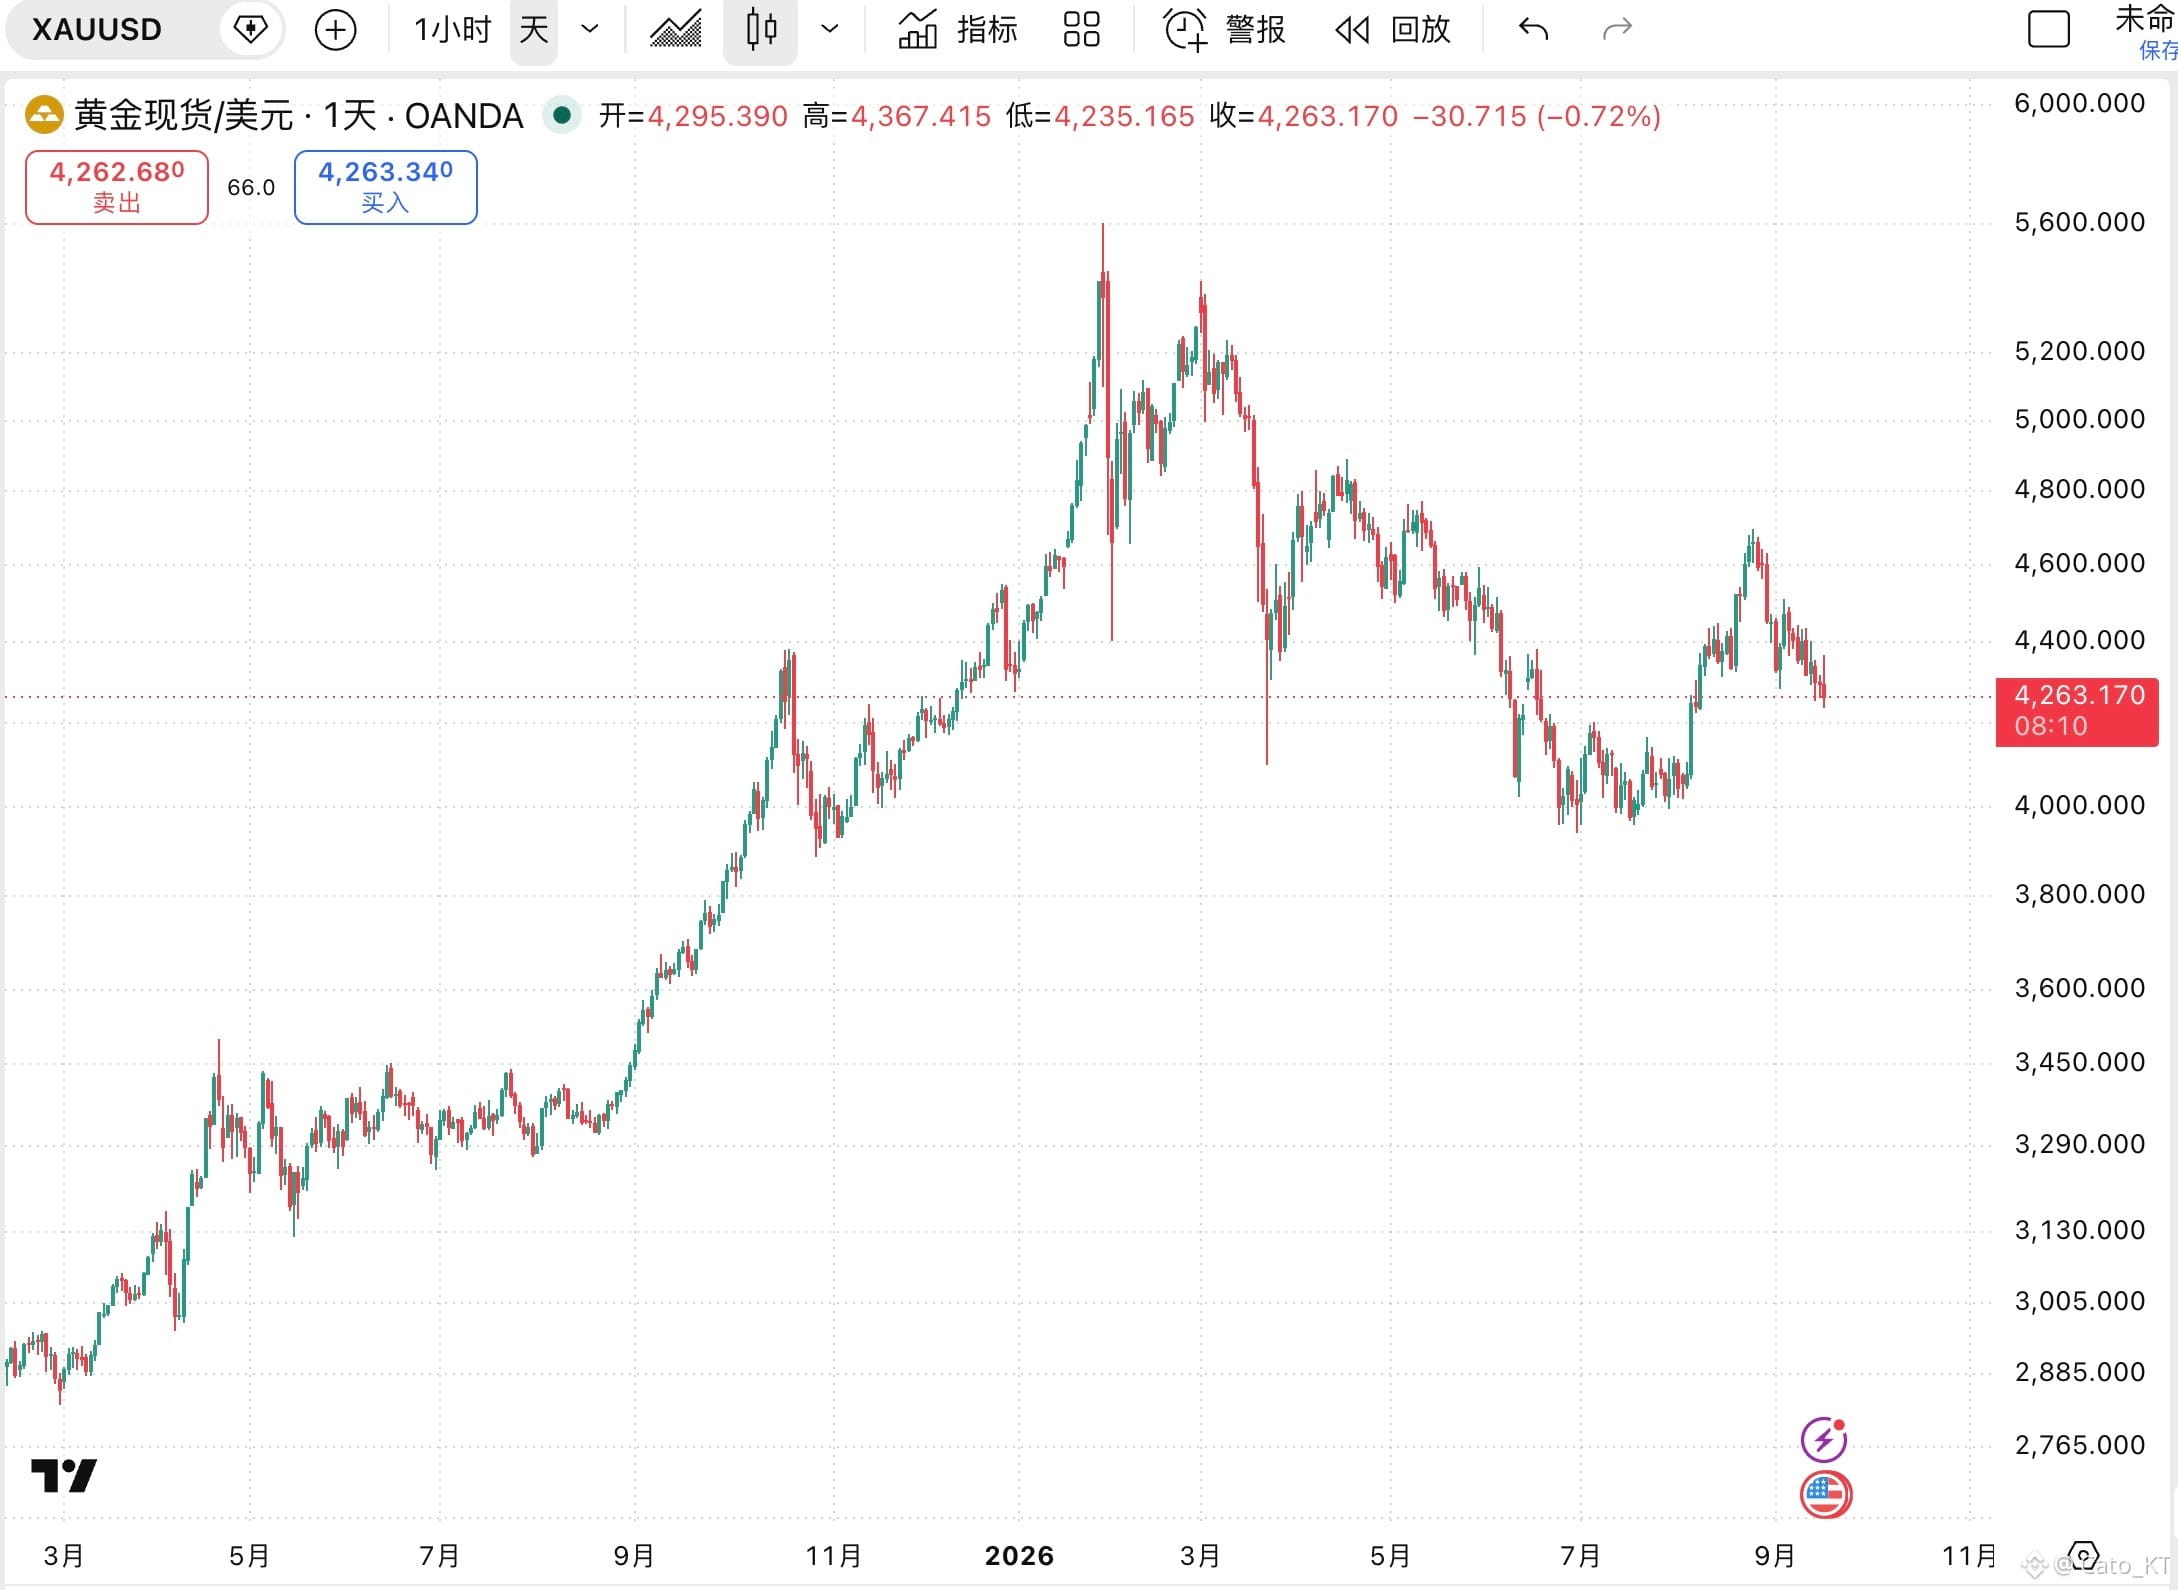
そして背後にあるいちばん深い理由は、最も見落とされやすい政府の主権信用が、高い財政赤字への懸念のもとで削がれていることだ。無リスク利率の資産に対する信頼が低下している。実はこうした兆候は、ゴールドが4000ドルをしっかり上回った時点で、すでに徐々に現れていた。ただし今はまだ、多くの人に注目されていない!#美联储加息是否已成定局
明らかに今夜の債券市場の動きは、強硬派の利上げ後に価格が上がり、利回りが弱含んだことを示している。資金が買いに入ったのは確かだ。しかしその後に利回りが反発しているということは、長期債を売った側がより多い可能性を意味する
私の目の届く範囲で、短期的に債券市場の問題を直接解決できるのは、次の2つの案だ
1、トランプが頭を下げ、米イランの和談を迅速に促進して、エネルギー価格を下落基調に戻す
2、ベッセントが引き続き力を入れ、長期債を追加で買い増しして、発行を減らし、長期債により多くの流動性を提供する。ただしここには落とし穴がある。財務省の買い戻し+発行の減少だけでは、債券市場の信認を救いきれない可能性が高い
従来の慣例では、長端金利がここまで高い水準にあるうえ、FRBが連続利上げのシグナルを出せば、リスク回避型の資金は必ず長期債を買うはずだ。
しかし現実はそうなっていない。市場が「いまの米国債利回りがまだ十分に高くない」と感じているからではない。エネルギー価格の高騰がもたらすインフレ・ショックが原因だからだ。
そして背後にあるいちばん深い理由は、最も見落とされやすい政府の主権信用が、高い財政赤字への懸念のもとで削がれていることだ。無リスク利率の資産に対する信頼が低下している。実はこうした兆候は、ゴールドが4000ドルをしっかり上回った時点で、すでに徐々に現れていた。ただし今はまだ、多くの人に注目されていない!#美联储加息是否已成定局