
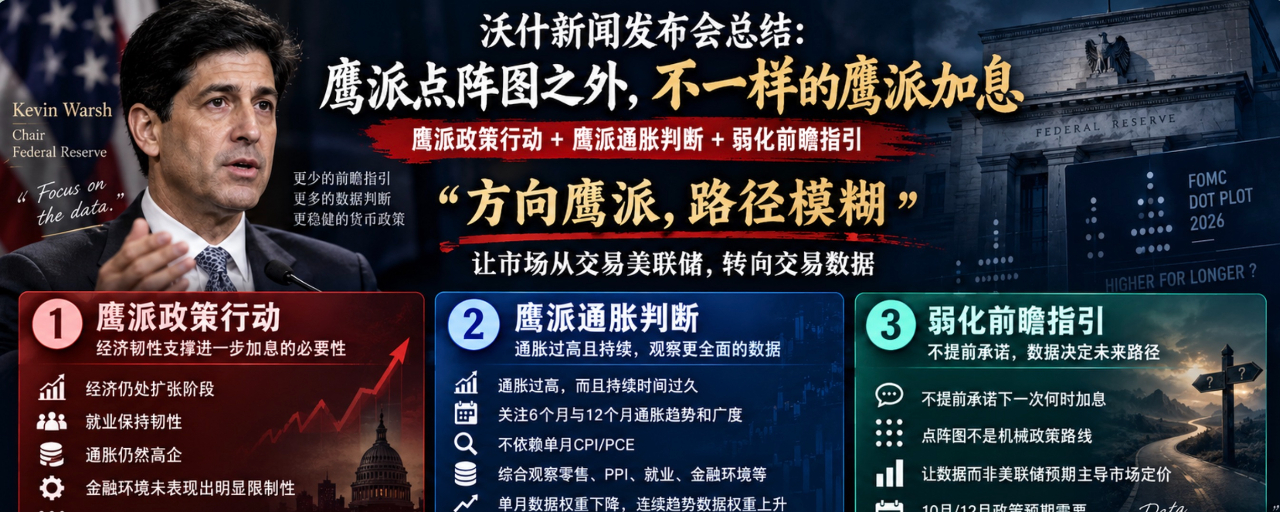

ウォッシュの記者会見まとめ:タカ派的なドットチャート以外の、“異なるタイプの”タカ派的な利上げ!
今夜のウォッシュの発言を簡潔にまとめると、“違うタイプのタカ派的な利上げ”:タカ派的な政策対応+タカ派的なインフレ判断+前向きなガイダンスの弱め。
タカ派的な政策対応: #美联储加息是否已成定局
ドットチャートでタカ派的な見方が示されたあと、ウォッシュはさらに補強した。とりわけ、ウォッシュは「現在の経済は拡張局面にあり、雇用は粘り強い。インフレはいまだ高止まりしている。大半の委員は、現在の金融環境は十分に引き締まっていない」と考えている。これは、ドットチャートのタカ派的な見方をさらに深めることになる。
タカ派的なインフレ判断:
ウォッシュはインフレ率が高すぎると考えており、十分な長さの期間維持されてきたとも言う。彼は、インフレ連動指数がすでに6カ月〜12カ月で3%以上を保っていると指摘している。また、インフレの観察は単月のCPIやPCEを見るだけではなく、6カ月のインフレのトレンドを見るべきだ、という見方だ。さらに小売、PPI、雇用、金融環境など他のデータも勘案するとしている。これは、将来の利上げ停止、または利下げへの回帰のハードルを明確に引き上げるものだ。
前向きなガイダンスの弱め:
さらに、自身の前向きなガイダンスを弱める政策を補強し続けている。ドットチャートは2026年にも追加の利上げがあることを示しているが、ウォッシュはこのルートを明確には示していない。つまり短期的に市場の負担を軽減しているわけだ。もちろん、10月または12月の利上げ見通しを削るには、今後より良いインフレデータが示される必要がある。
一言でまとめるなら、今夜のウォッシュの発言は『方向性はタカ派、道筋は不明確』。明らかにウォッシュは、市場に「FRBを取引する」から「データを取引する」へと切り替えさせたいのであり、これは彼が最初から掲げていた政策主張でもある。
ドットチャートと比べると、ウォッシュの発言内容はやや緩められているが、今後も経済データを通じてFRBの政策見通しを調整することに関しては、間違いなくハードルが引き上げられた。従来は、単月のインフレ指標が弱含む/強含む、雇用指標が弱含む/強含むといった単月データだけでも、市場のFRBに対する見通しの調整を変えることができた。しかしウォッシュの影響の下では、その予想への効果は大幅に減弱した。単月データの役割が弱まったことで、より連続的でトレンド性のあるデータが必要になっている!
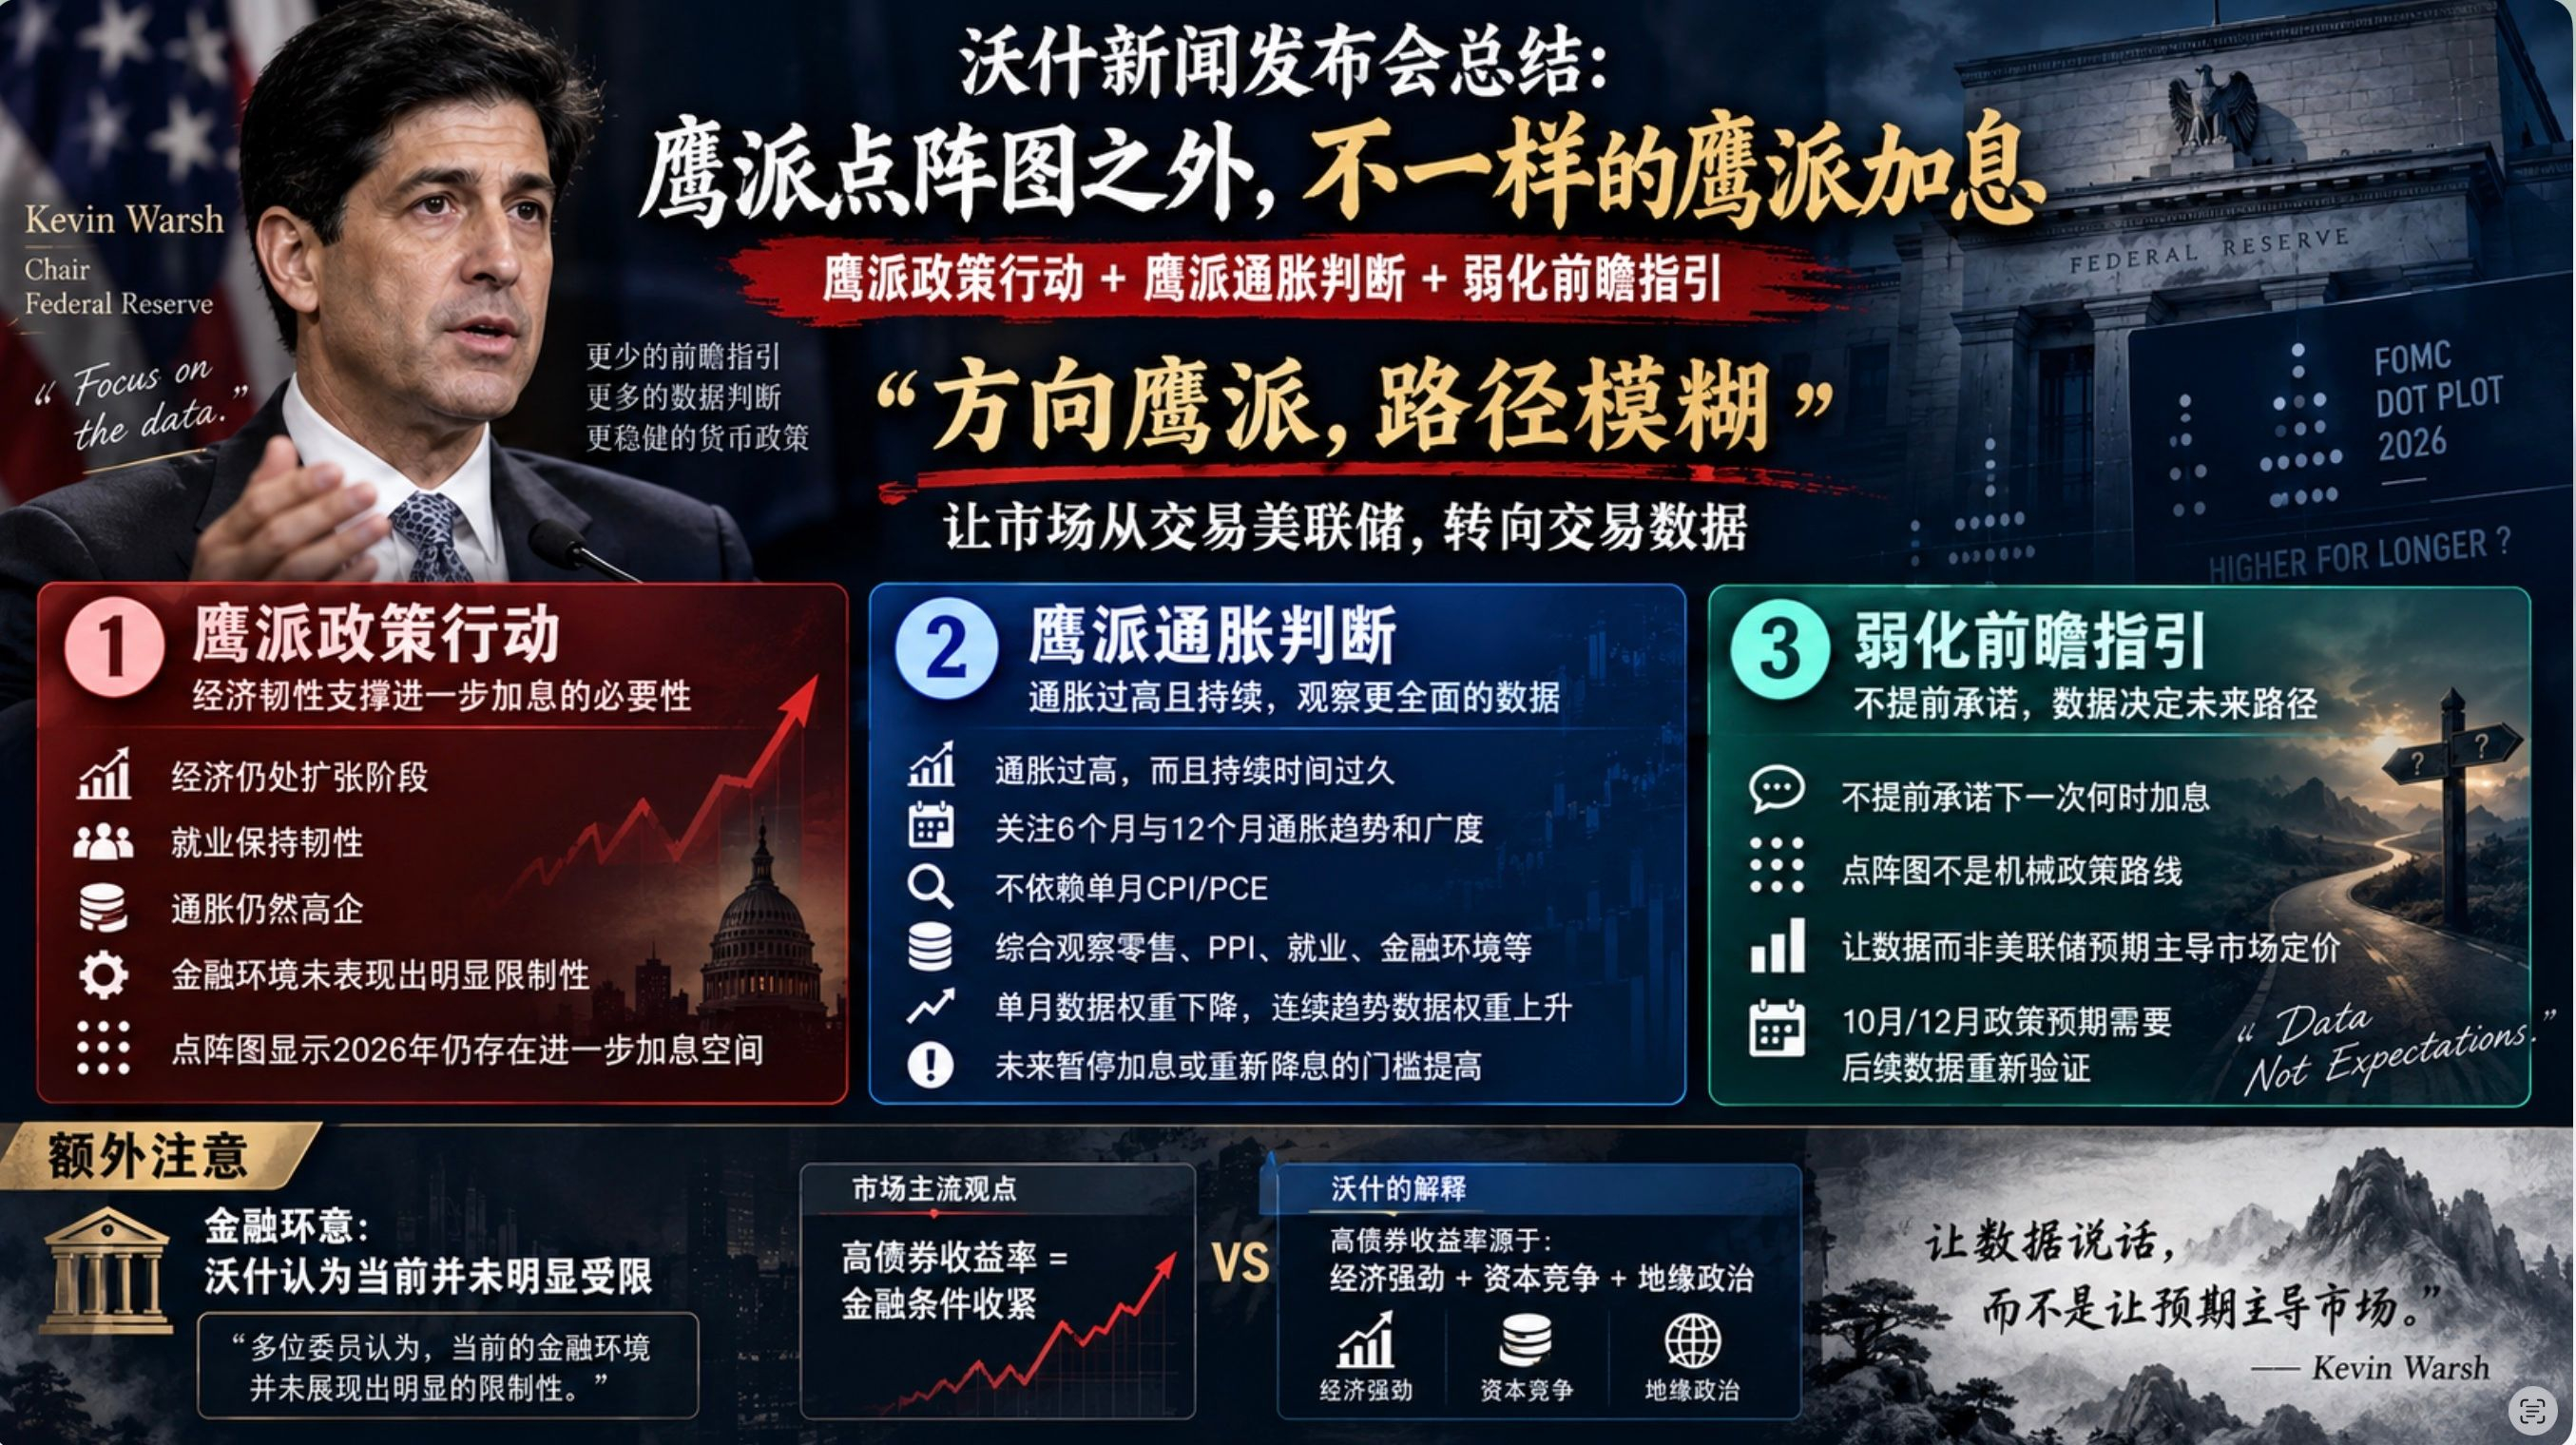
追加の注目点:
ウォッシュの今夜の発言には、もう一つの隠れた重要ポイントが含まれている。ウォッシュは複数の委員が「現在の金融環境は、明確な制限(引き締め)の兆候を示していない」と考えていると述べた。これは、現状の市場の主流見通しと相反する。
現在の市場の主流見通しでは、債券市場の利回り急騰が金融環境を抑え込み、金融環境は相対的に制限的な段階に入っている。しかしウォッシュは、それを認めようとはしていない。
さらに、ウォッシュによる債券市場の高金利の説明は、「景気が強い+資本の競争+地政学」である。この説明理由はかなり牽強であるが、要するにウォッシュは、市場に『米連邦準備制度(FRB)の政策変更が金利調整と関係している』と考えさせたくないということを示している。