
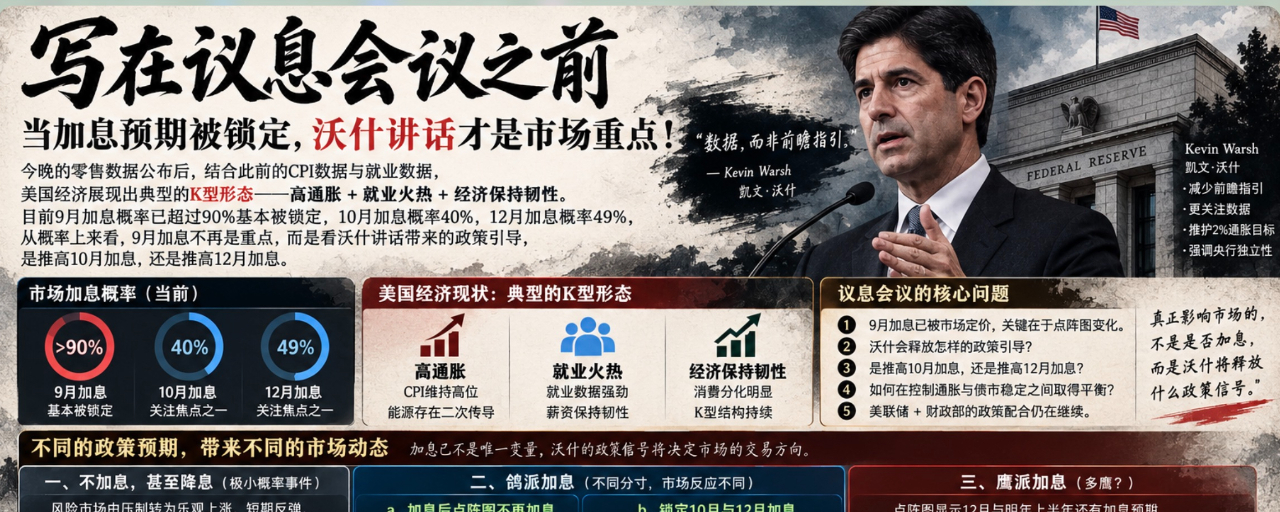

FOMC会合の前に記すなら、利上げの見通しが確定したとき、市場の焦点はウオッシュの発言にある。
今夜の小売データが発表された後、これまでのCPIデータと雇用データを合わせると、米国経済は典型的なK字型の形を示している――高インフレ+雇用が好調+経済が引き続き底堅い。
そして現在では9月の利上げ確率が90%を超えており、ほぼ確定している。10月の利上げ確率は40%、12月の利上げ確率は49%だ。確率の観点から見ると、9月の利上げはもはや焦点ではなく、ウオッシュの発言がもたらす政策誘導がポイントになる。10月の利上げを押し上げるのか、それとも12月の利上げを押し上げるのかだ。
これまでのウオッシュがフォワード・ガイダンスを減らす方針に従い、注目すべきデータを見ている政策ではあるが、現時点のデータは確かにウオッシュにより多くの政策の余地を与えている。しかしウオッシュには、債券市場の問題も考慮する必要がある。結局、現在は典型的なFRB+財務省の連携による政策運営の段階にあるからだ。
さまざまな見通しが、異なる市場の動きを生む:
利上げをしない、あるいは利下げすらある。ごくわずかな確率の事だ。
リスク市場は、抑圧から楽観的な上昇へ転じ、短期的には反発。債券市場の利回り(2年・10年・30年)は短期的に低下したが、その後、市場は重要な論点に直面する。高い原油価格と高いインフレ予想のもとで、FRBが動かなければ経済は制御不能になるのか? 債券市場の利回りは今後、急速に反発し、高金利が再びリスク市場を圧迫することになる。
ハト派の利上げ、多ハト? 分量(度合い)によって市場の反応は異なる
a、利上げと同時に、ドットチャートでは今後の利上げは必要ないことが示され、ウォッシュ氏の見解と合わせると、今回の利上げはインフレ抑制のための保険的措置にすぎない。リスク市場は反発し、債券市場では2年・10年・30年の利回りが低下したが、それでも市場は高インフレ+高原油価格に直面する必要があり、利回りは依然として高位にとどまる。今後もリスク市場は同様に重し(圧力)を受けるだろう。
b、利上げ。ドットチャートでは利上げの見通しが10月と12月に固定され、ウォッシュ氏は、短期に連続する利上げの小さなサイクルは、高い原油価格がもたらすインフレへの対抗に有効だと考える。さらに現時点では、景気と雇用は粘りがある。市場は、米連邦準備制度理事会が短期的にインフレ抑制を最優先することで、利上げリスクを短期に固定するだろう。この状況は長期(長い年限)の利回りを効果的に抑制し、2年の利回りは加速して上昇する。リスク市場は明確に反発するが、これはトレンドが反転したわけではない。
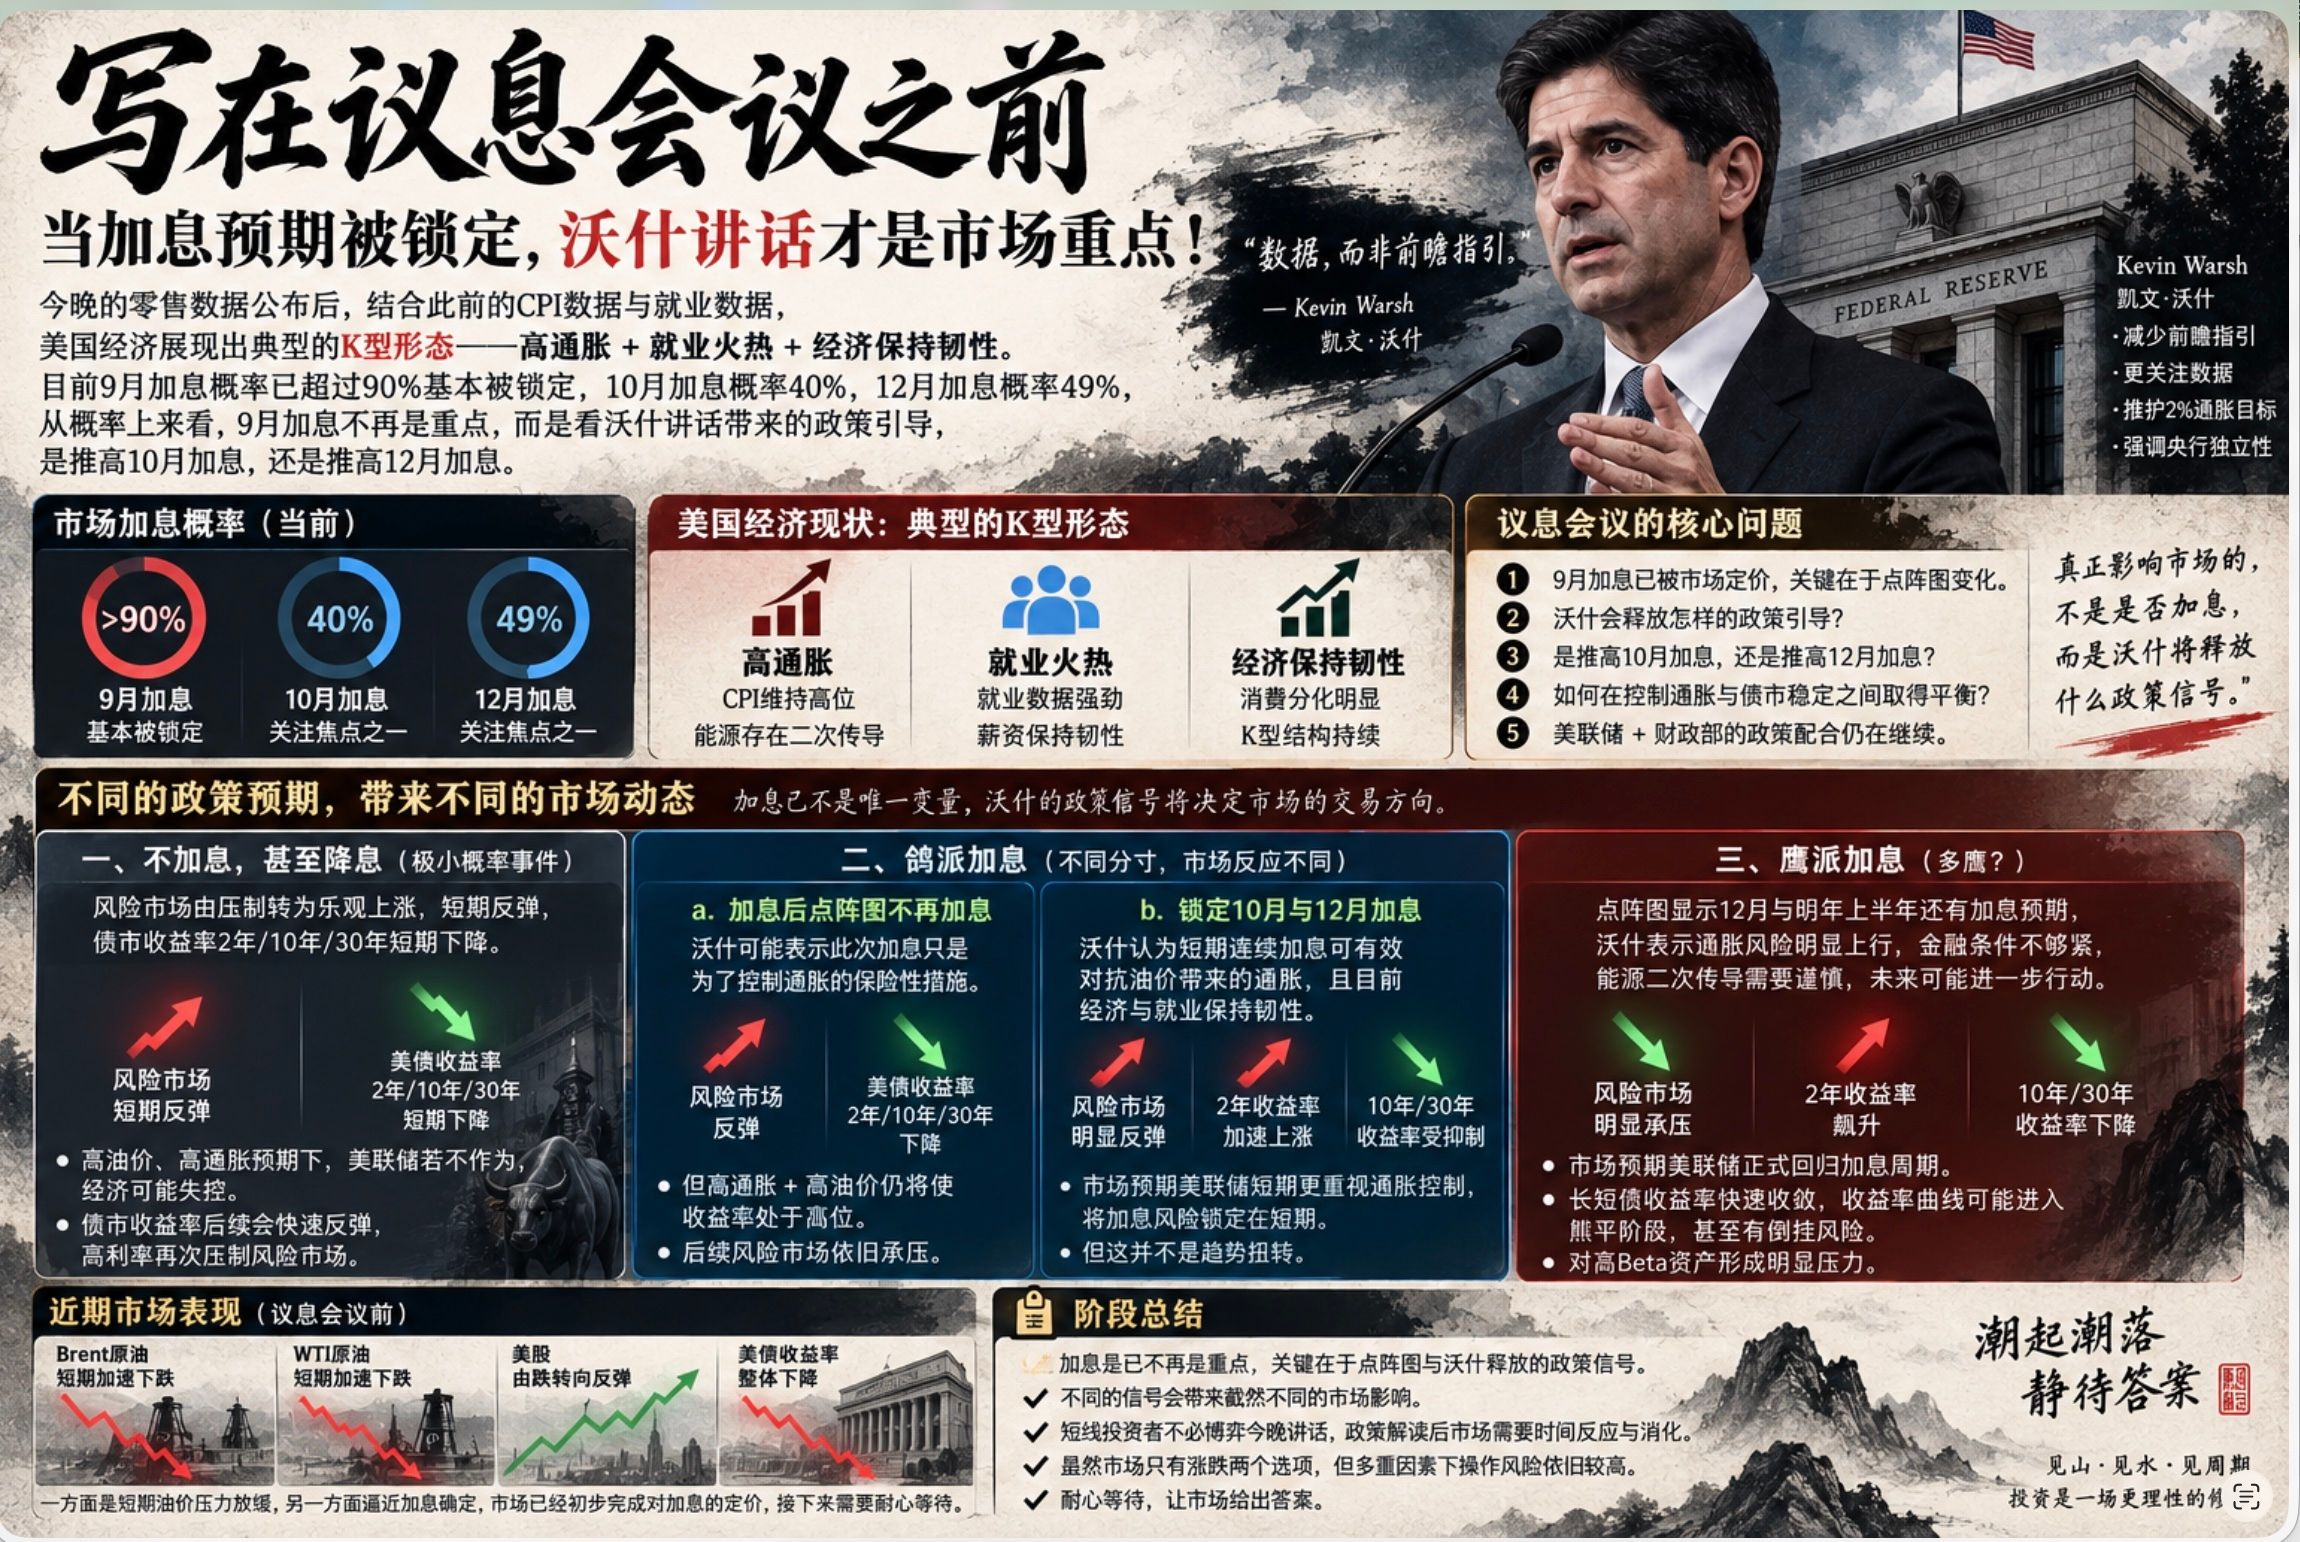
#美联储加息是否已成定局 タカ派の利上げ、多タカ?
利上げ確定+ドットチャートで12月および来年上半期に追加の利上げ見通しが示され、ウォッシュ氏はインフレリスクが明確に上向き、金融環境は十分に引き締まっておらず、エネルギーの二次波及には注意が必要だと述べる。今後、さらに行動が取られる可能性があり、市場はFRBが正式に利上げサイクルへ回帰すると見込むことになる。
この時点ではリスク市場が明確に圧迫され、2年物の米国債利回りが急騰し、10年・30年の利回りは低下する。リスク市場は圧迫される。ただしこの局面では債券市場にも一定のリスクがある。短期・長期の債券利回りが急速に収れんし、2年物の利回りが上がりすぎると、債券市場の利回り曲線が“ベア・フラット(弱気でフラット化)”の段階に入る可能性があり、さらには逆イールドのリスクすらある。
段階まとめ:
つまり、今夜については、利上げをするかどうかの駆け引き自体は重要ではない。焦点はドットチャートで、ウォッシュ氏が市場にどんなシグナルを出すか、そしてそれらのシグナルの解釈の違いがもたらす市場への影響だ。
短期投資家にとっては、今夜のウォッシュ氏の発言を巡って駆け引きする必要はないと思う。政策解釈のあと、市場には反応と解釈のための時間が必要だからだ。市場には上がるか下がるかの2択しかないとしても、多数の要因が絡むことで、運用リスクは依然として高い。
そして、FOMC(議事)会合の前に、ブレントとWTIの価格が短期的に急加速して下落。米株は下落から反発に転じ、美債利回りは低下。要因としては、一つは短期の原油価格の圧力が緩むこと、もう一つは利上げの確実性が高まる局面に近づいており、市場がすでに利上げの織り込みを一部完了していること。これからは、じっくり待つ必要がある!