
昨夜、Binanceカードの情報を見直して、「カードを作りたい」から支払いをするまでの間に実際に何が起きるのかを理解したかったんです。
最初は、基本的にはこういうことだと思っていました。申し込む→カードを受け取る→暗号資産を使って支払う。
でも、その裏にはもっと条件があります。
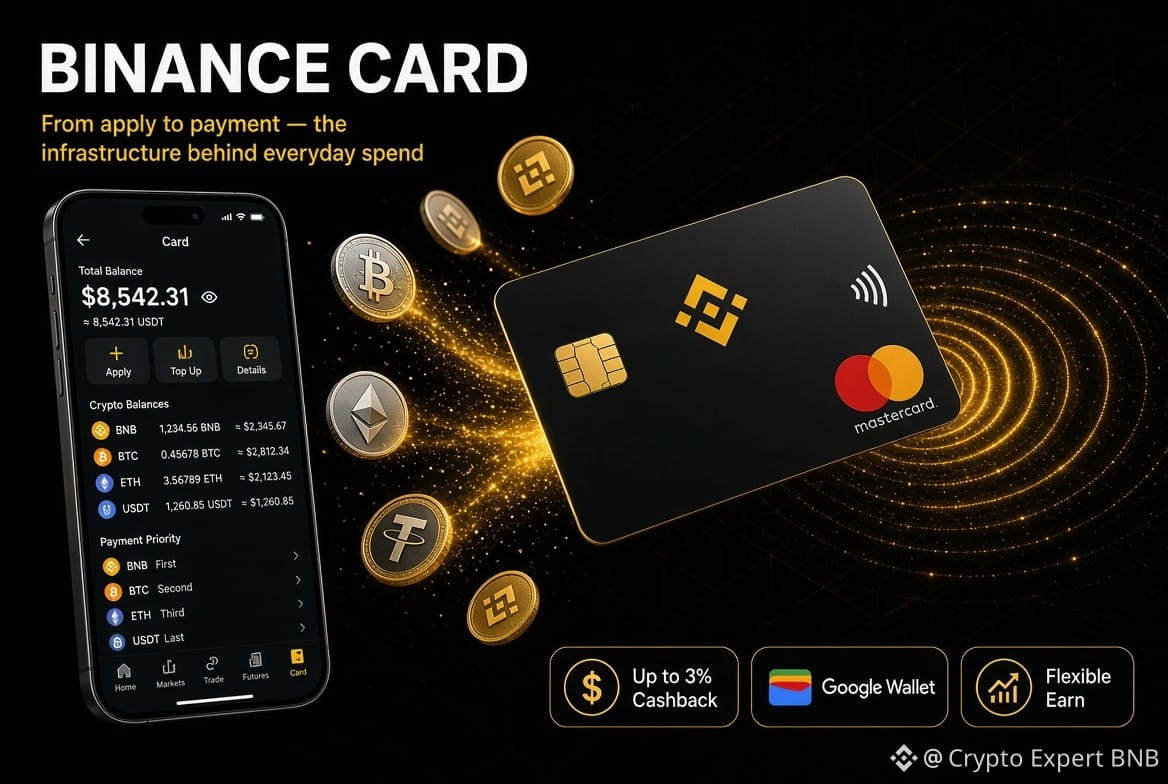
まず、Binanceアプリ内で「カード」セクションを見つけて、それが自分のアカウントと地域で本当に利用可能か確認する必要があります。申し込みオプションが利用可能なら、必要な情報を提出して審査を待ちます。
そして、私がより興味深いと思ったのは承認後に何が起きるのかという部分です。
対応している場合、カードはGoogle Walletに追加でき、タッチレス決済に使えます。日常の支出に関しては、資金の出所が暗号資産であるにもかかわらず、ユーザー側の体験はかなり普通に見えるよう設計されています。
そこで、いくつか疑問が出てきました。
各市場で、実際に支出に使える資産は何ですか? 変換(両替)や手数料は、状況によってどう扱われますか? そして、Binance自体というより、基盤となる決済ネットワークにどれくらい体験が依存していますか?
また、適用条件に基づき、対象となる月間支出に対して最大3%のキャッシュバックといった機能もあります。さらに対象となる場合、Flexible Earnで保有している資金がカード決済に利用できることがあります。
読み終えての私の結論はシンプルでした。面白いのは「暗号資産のカードを持つこと」そのものではなく、普通の支払いの背後にあるインフラと条件を理解することなんです。
暗号資産の決済のうち、どの部分がより技術的な透明性を必要としていると思いますか?
そして実際にカードを使った人は、期待していたものと比べて何が違っていましたか?$BNB
$ADA
@CZ @Yi He #BinanceCard #LearnWithBinance #BinanceAcademy
最初は、基本的にはこういうことだと思っていました。申し込む→カードを受け取る→暗号資産を使って支払う。
でも、その裏にはもっと条件があります。
まず、Binanceアプリ内で「カード」セクションを見つけて、それが自分のアカウントと地域で本当に利用可能か確認する必要があります。申し込みオプションが利用可能なら、必要な情報を提出して審査を待ちます。
そして、私がより興味深いと思ったのは承認後に何が起きるのかという部分です。
対応している場合、カードはGoogle Walletに追加でき、タッチレス決済に使えます。日常の支出に関しては、資金の出所が暗号資産であるにもかかわらず、ユーザー側の体験はかなり普通に見えるよう設計されています。
そこで、いくつか疑問が出てきました。
各市場で、実際に支出に使える資産は何ですか? 変換(両替)や手数料は、状況によってどう扱われますか? そして、Binance自体というより、基盤となる決済ネットワークにどれくらい体験が依存していますか?
また、適用条件に基づき、対象となる月間支出に対して最大3%のキャッシュバックといった機能もあります。さらに対象となる場合、Flexible Earnで保有している資金がカード決済に利用できることがあります。
読み終えての私の結論はシンプルでした。面白いのは「暗号資産のカードを持つこと」そのものではなく、普通の支払いの背後にあるインフラと条件を理解することなんです。
暗号資産の決済のうち、どの部分がより技術的な透明性を必要としていると思いますか?
そして実際にカードを使った人は、期待していたものと比べて何が違っていましたか?$BNB
$ADA
@CZ @Yi He #BinanceCard #LearnWithBinance #BinanceAcademy