利上げの決定前8カ月の小売データが先にインフレ見通しを再び悪化させる!
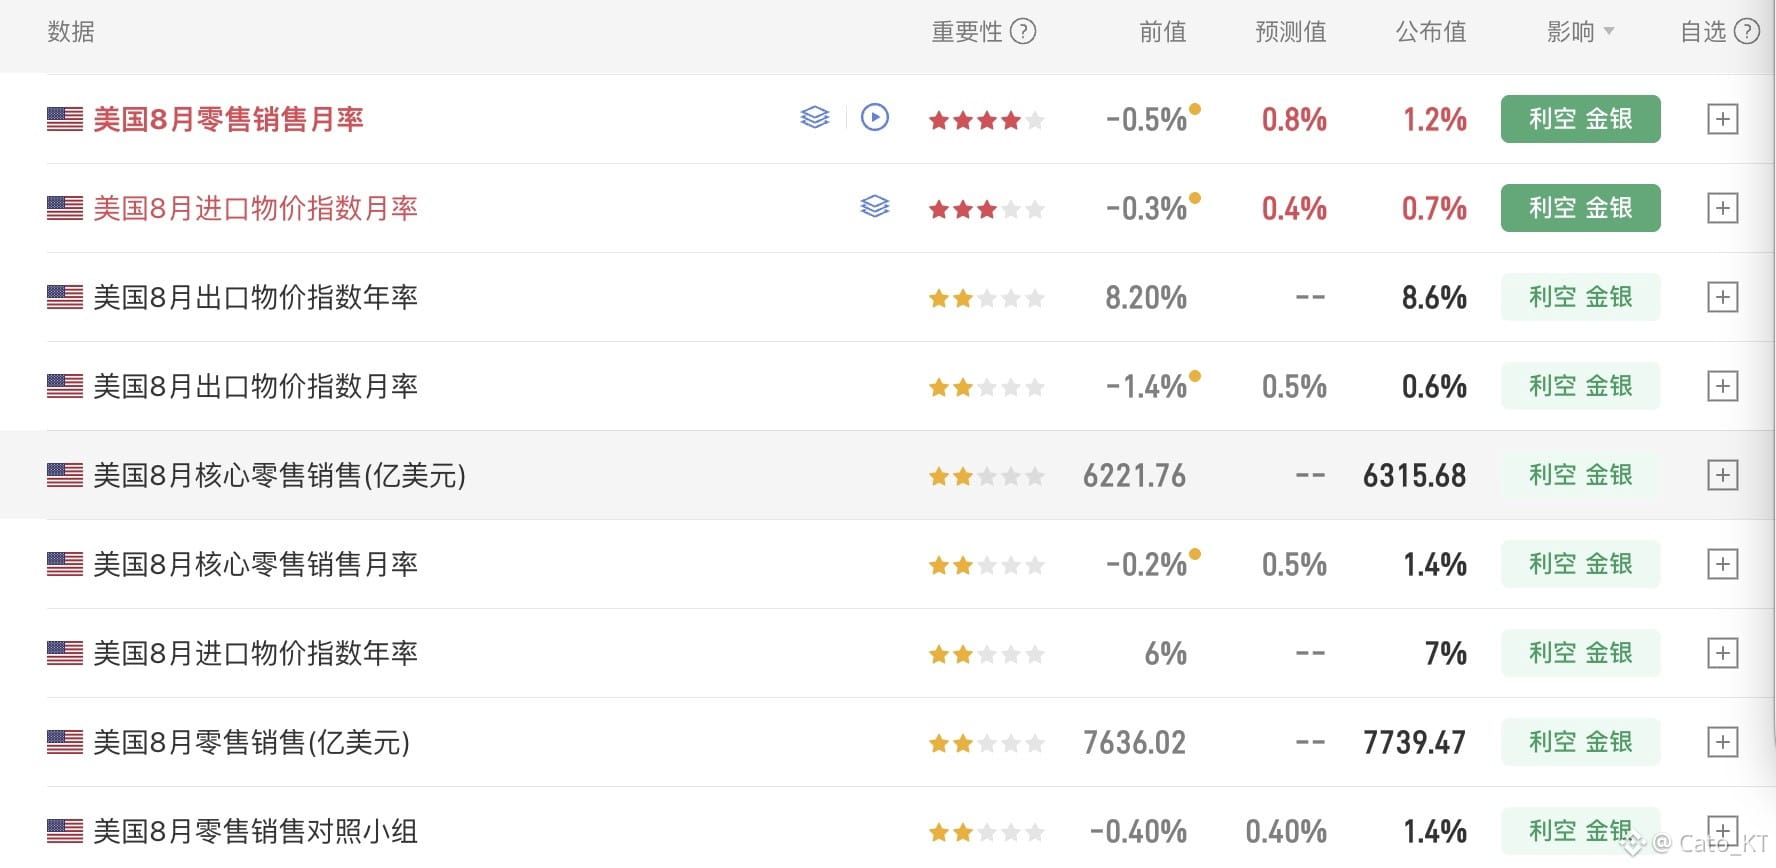
利上げ決定の明け方前に、8月のデータは名目1.2%、コアの月次率は1.4%を記録し、全体のデータは予想および前回値を大幅に上回った
コアの小売月次率は名目を上回っており、さらにコアのコントロール・グループデータ(自動車、部品、ガソリン、建材、飲食を除く)でも同様に1.4%と高い水準を示している。つまり、この小売データはエネルギー上昇による見せかけの数字だけではない。米国の消費の勢いは依然として力強いことが示されている
このデータは米国経済のスタグフレーション(景気後退とインフレの併存)に対する懸念をやや緩和したものの、さらにインフレへの懸念を深めた。消費が弱くないという前提のもとでは、利上げがもたらす打撃だけでなく、利上げを追加するうえでの余地も増える
今夜の米連邦準備制度理事会(FRB)の利上げに合わせて、今後のウォーラー(ボール)氏の発言がもたらす影響力を、より一層注視する必要がある。現時点では、インフレと小売データを踏まえると、米国経済には「高インフレ+景気にはまだ粘りがある」という組み合わせが想定でき、これによりウォーラーのハト派ではない(タカ派的な)利上げの可能性が大幅に高まる!
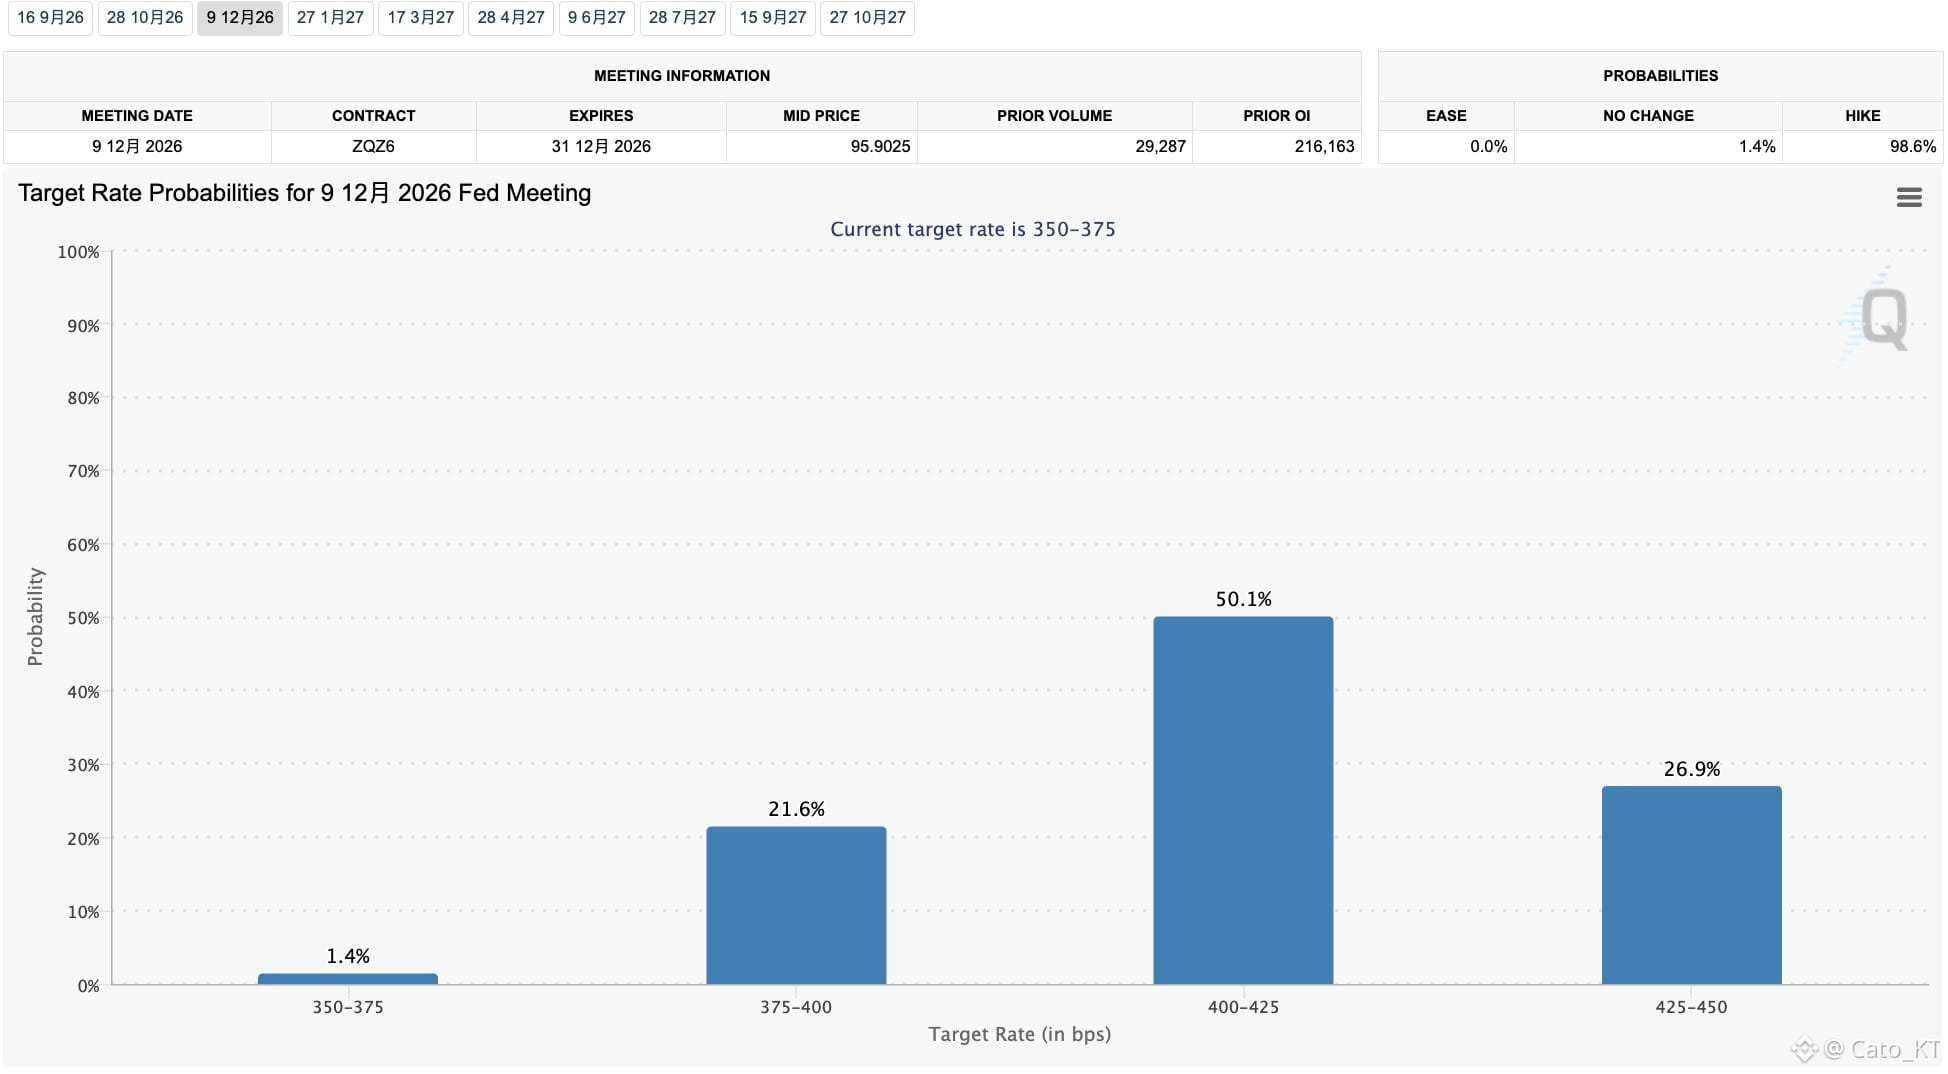
現時点で、10月の25BP利上げ確率は41.1%、12月の25BP利上げ確率は50.1%へと上昇している。12月の利上げ予想の増加に警戒が必要だ!#美联储加息是否已成定局
利上げ決定の明け方前に、8月のデータは名目1.2%、コアの月次率は1.4%を記録し、全体のデータは予想および前回値を大幅に上回った
コアの小売月次率は名目を上回っており、さらにコアのコントロール・グループデータ(自動車、部品、ガソリン、建材、飲食を除く)でも同様に1.4%と高い水準を示している。つまり、この小売データはエネルギー上昇による見せかけの数字だけではない。米国の消費の勢いは依然として力強いことが示されている
このデータは米国経済のスタグフレーション(景気後退とインフレの併存)に対する懸念をやや緩和したものの、さらにインフレへの懸念を深めた。消費が弱くないという前提のもとでは、利上げがもたらす打撃だけでなく、利上げを追加するうえでの余地も増える
今夜の米連邦準備制度理事会(FRB)の利上げに合わせて、今後のウォーラー(ボール)氏の発言がもたらす影響力を、より一層注視する必要がある。現時点では、インフレと小売データを踏まえると、米国経済には「高インフレ+景気にはまだ粘りがある」という組み合わせが想定でき、これによりウォーラーのハト派ではない(タカ派的な)利上げの可能性が大幅に高まる!
現時点で、10月の25BP利上げ確率は41.1%、12月の25BP利上げ確率は50.1%へと上昇している。12月の利上げ予想の増加に警戒が必要だ!#美联储加息是否已成定局