
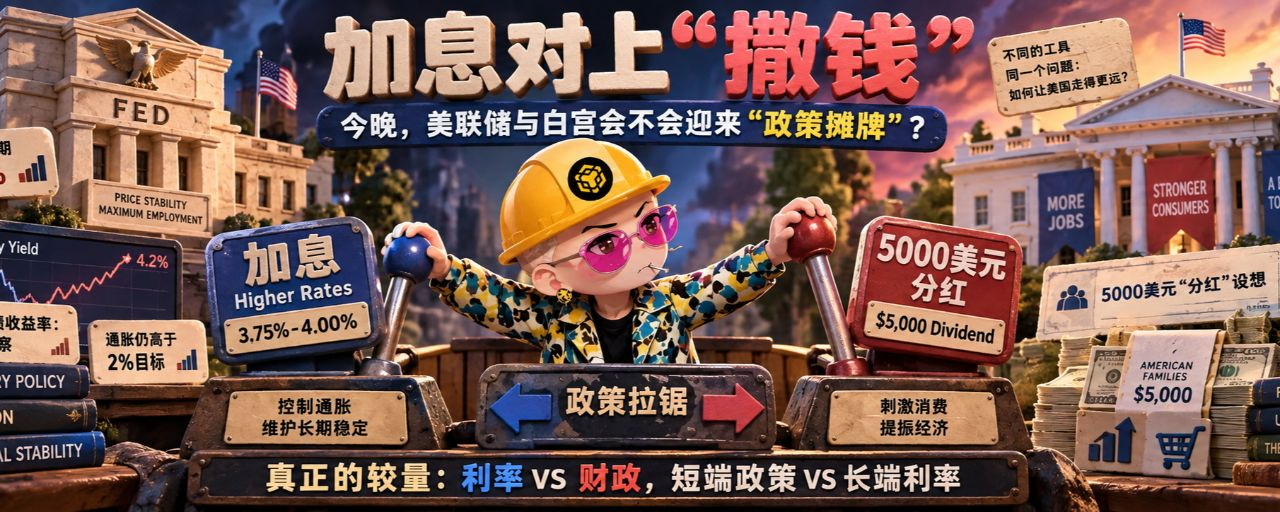

まず結論:これは「絶交」ではなく、2つの政策ロジックが正面衝突することだ
今夜のFRBのFOMC(利上げ判断)は、表向きは金利の決定だが、実質的には政策ルートの公開対照表のようなものだ。片やFRBは、目標を上回るインフレ、原油価格、そして長期の米国債利回りに直面し、引き締め姿勢を維持、場合によっては強化する準備をする。もう片やホワイトハウスは中期選挙の前に「トランプの配当」という構想を投げ、共和党が議会を守るなら米国の成人市民に5000ドルを給付すると約束する。
決議が発表される前、市場は概ね、FRBがフェデラルファンド金利の誘導目標レンジを3.50%〜3.75%から25ベーシスポイント引き上げて3.75%〜4.00%にすると見込んでいた。ロイターによれば、8月のコアCPIが前月比+0.3%だったことに加え、原油価格が一時的に1バレル100ドルを上回ったことが、「インフレは順調に落ち着いている」という物語を弱めたという。 つまり、FRBが今夜利上げするとしても、それは単に一連の経済データに対応するだけでなく、反インフレの信認を維持する意味合いもある。
一方、ホワイトハウスの論理はまったく別物だ。トランプは5000ドルの小切手を「配当」と表現し、副大統領ヴァンスは関税収入が資金源になる可能性に言及した。政治目標は明らかに、政府の経済的成果を、有権者が直接実感できる現金の利益へと変換することにある。 問題は、財政側でお金をばらまけば需要が増える一方、金融側で利上げをすれば需要を押し下げることになる点だ。両方を同時に進めれば、「アクセルを踏んでブレーキを引く」政策の組み合わせになる。
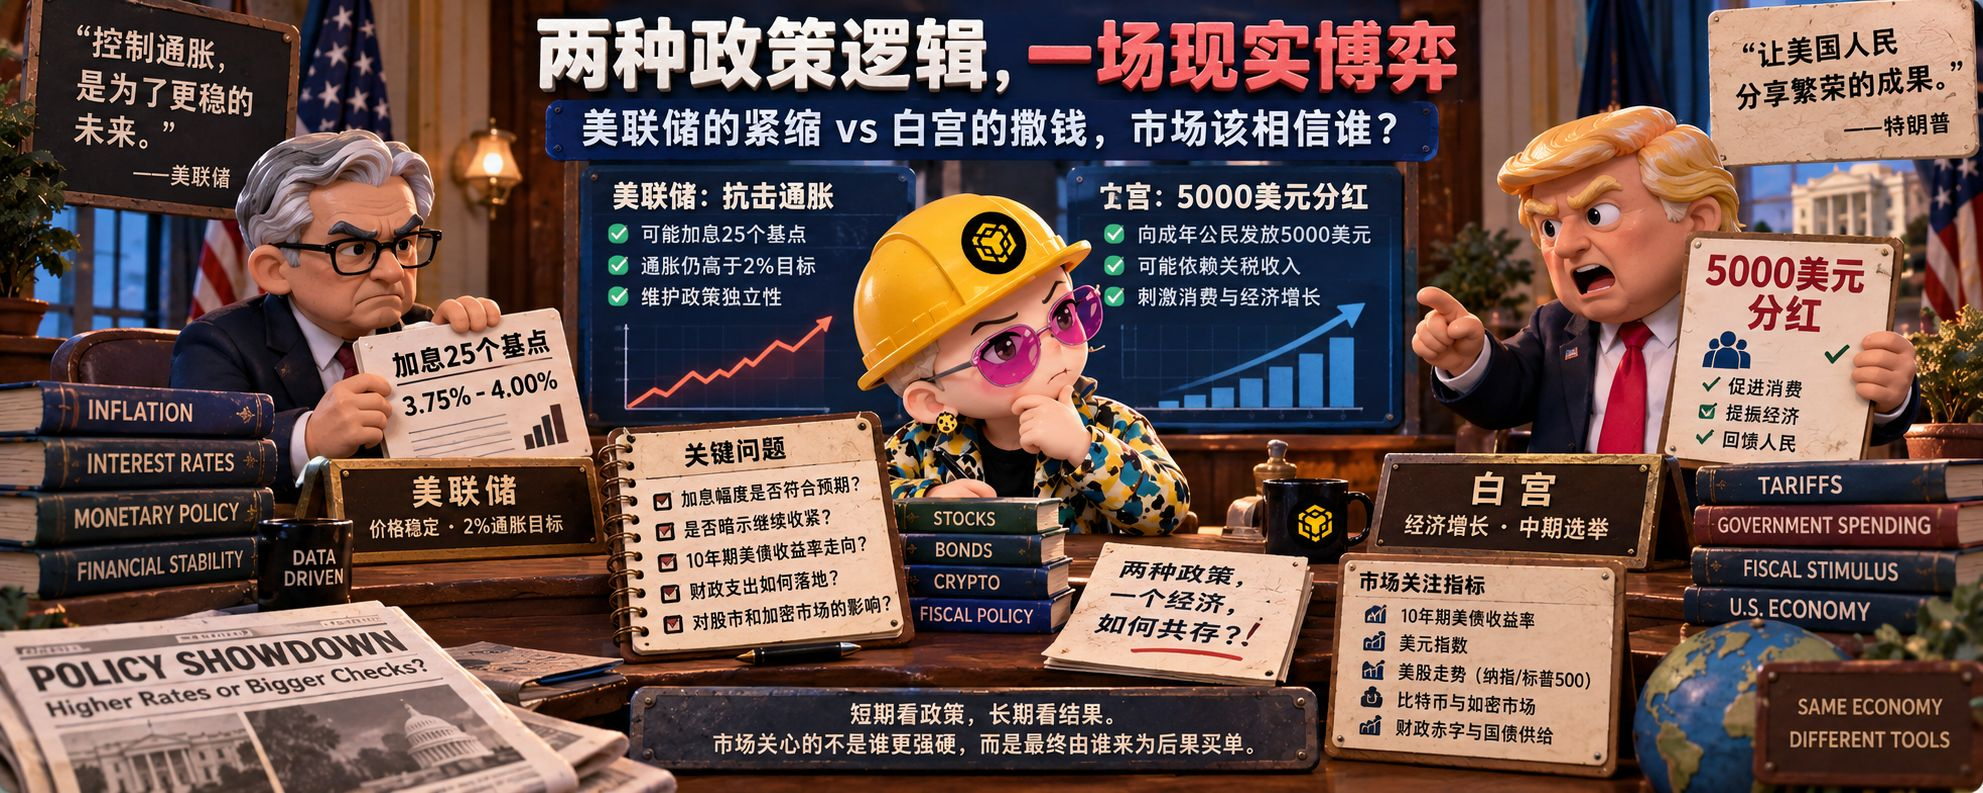
5000ドルの小切手は、まず政治的な約束であり、次に経済案だ
米国の成人市民約2.45億人と見積もると、1人当たり5000ドルは約1.2兆ドルの支出に相当する。これは通常の税額控除でもなければ、規模が限定された特定向けの補助でもない。財政赤字、国債供給、そして家計の消費見通しを変え得るほどのマクロ政策だ。
資金源は現時点でははっきりしていない。関税収入が一部のキャッシュフローを提供することはあり得るが、このように巨大な支出を全て賄うのは難しい。PBSは税務研究機関の試算を引用し、これまでの関税収入の規模は、関連する小切手計画のコストを大きく下回っていたと指摘している。新たな5000ドルの案では、関税収入だけでは小切手支出の全額を担えない可能性もある。 もし最終的に国会の承認が必要で、国債発行による調達で賄うことになるなら、この「配当」は単なる政府からの返礼ではなく、将来の財政収入を前倒しで「今日の消費」に変えることになる。
これがもたらすのは3つの結果だ。第一に、家計は消費を前倒ししやすくなり、サービス価格、住宅、耐久財への需要が再び粘着性(下がりにくさ)を持つ可能性がある。第二に、市場は国債供給の増加を心配し、より高い期限プレミアムを要求するだろう。第三に、インフレと長期金利が同時に上昇するなら、FRBはホワイトハウスが期待するように迅速に利下げしづらくなる。
だからこそ、ホワイトハウスが「ばらまき」を強調すればするほど、FRBは「短期の政治サイクルに振り回されない」という姿勢をより強く打ち出す可能性が高い。FRBは6月の公式声明で、インフレは依然として2%目標を上回っており、委員会は物価の安定の実現に取り組むと明確に述べた。今夜の論点が、そもそも利上げするかどうか自体ではないとすれば、焦点は、議長のケビン・ウォッシュが「今後も追加で利上げが続く」というシグナルを出すかどうかかもしれない。
米国株:利上げが直ちに大暴落につながるわけではない。真に危険なのは、長期の金利が制御不能になることだ
決議前、米国株先物は依然として小幅に上昇している。NASDAQ100先物の上げ幅はダウ先物を上回る。これは、市場が25ベーシスポイントの利上げをかなり十分に織り込んでおり、短期の資金が「利上げそのもの」を新たなサプライズとして見ていないことを示している。
しかし、これが米国株のリスクがすでに解消されたことを意味するわけではない。株式のバリュエーションでとりわけ重要なのは、長期金利や実質金利であって、単独の25ベーシスポイントではない。10年物米国債利回りはすでに約5%まで上昇し、2007年以来の高水準を更新している。債券の売りが、高評価のテクノロジー株に圧力をかけ始めている。
今夜、以下の組み合わせが起きると米国株の圧力は明確に増幅される可能性がある。米連邦準備制度が25ベーシスポイント(0.25%)利上げすること。ドットチャートまたは議長の発言が、年内もなお追加で引き締めが続くことを示唆すること。同時に市場が、大規模な財政支出を再び織り込み始めることだ。そうなると、短期金利はFRBがコントロールする一方で、長期金利は財政赤字と国債供給によって押し上げられ、利回り曲線にはより強い「財政主導」の懸念が表れるかもしれない。
テクノロジー株や高評価の成長株は、まず影響を受けやすい。将来キャッシュフローの割引率が上昇すれば、評価額が直接的に圧縮されるためだ。銀行株の動きはより複雑である。高金利は純金利マージンにとってプラスになる一方で、長期国債利回りが急上昇し、資金調達の負担を生むと、銀行のバランスシートや商業不動産のリスクが再び視野に入ってくる。中小型株も楽ではない。これらは資金調達や国内需要への依存度が高く、金利上昇も、インフレによる実質的な消費の圧迫も、いずれも嫌気され得る。
逆に、FRBが利上げするとしても、それが将来の政策はデータ次第だと明確にし、今回が「保険のような」調整にすぎないと示せば、市場は「悪材料出尽くし」の展開を見せる可能性もある。したがって今夜の取引の焦点は、赤か緑か(上げ下げ)だけを見ることではなく、次の3本の線を観察することだ。10年物米国債利回り、ドル指数、そしてNASDAQがS&P500に対してどのように動くか。
暗号資産市場:まず流動性に打撃を受け、次に政治的な物語に振り回される
ビットコインは、FOMC(利上げの判断)会合の前にすでに7.6万ドル付近を下回っている。報道によると、米連邦準備制度が利上げするとの思惑と米国債利回りの上昇に加え、上院が(Clarity Act)の手続き投票を前に進められなかったことも、市場が米国の暗号規制の枠組みが早期に具体化するとの期待を打ち砕いたという。
この暴露は、暗号資産が現在持つ二重の性格を示している。つまり一方では、米国の政治や規制のナラティブの影響をますます受けているが、他方では依然として、ドルの流動性や実質金利に対して極めて敏感なリスク資産だということだ。市場が政府が暗号資産に友好的な政策を後押しすると信じると、ビットコインは制度面での期待に恩恵を受け得る。しかし金利が上昇し、ドルの資金調達が引き締まると、資金は高ボラティリティ資産から迅速に撤退する。
今夜、FRBの文言がやや強気(タカ派)に寄り、10年物米国債利回りがさらに上向くなら、ビットコイン、イーサリアム、そしてベータの高いアルトコインは引き続き圧力を受けやすい。これまでのデータでは、イーサリアムはビットコインより下落幅が大きく、XRPやSolanaなどの資産もより目立つ調整(下げ戻し)を見せている。 これは通常、市場がリスクエクスポージャーを下げていることを意味し、特定のコインだけを調整しているわけではない。
逆に、利上げがすでに十分に織り込まれていて、ウォッシュが記者会見で追加の引き締め期待を強めないなら、短期的には反発も起こり得る。ただし、規制面の追い風と財政からのばらまきは、高金利を自動的に相殺してはくれない点に注意が必要だ。暗号資産市場にとって最も重要な変数は、政府が「暗号資産に友好的」や「配当」といった政治的な言葉を使ったかどうかではなく、実質的な流動性が改善するかどうかである。
市場が本当に織り込むべきは、「政策が互いに相殺される」後の結果だ
ホワイトハウスが金を配れば、短期の消費とリスク選好を支える可能性がある。一方、FRBが利上げすれば、信用の拡張や資産評価を抑え込む可能性がある。両方が同時に起きると、市場は単純に「好材料の株」か「悪材料の暗号資産」かを選ぶのではなく、さらに次の点を問い直す。 このお金は国債で調達する必要があるのか? インフレはまた上向くのか? FRBはより長く利上げを続けなければならないのか? 米国の財政は、受け入れ可能な利率で資金調達し続けられるのか?
これはまた、今夜「FRBとホワイトハウスが絶交するかどうか」よりも注目すべき点でもある。中央銀行の独立性は、2人の政治家が公に口論するかどうかではなく、市場がFRBは物価の安定のために経済的・政治的コストを払う意思がまだあると信じるかどうかにかかっている。もし投資家が、財政支出が金融引き締めの効果を常に相殺すると考えるなら、その埋め合わせとしてより高い長期金利を求める可能性がある。
米国株にとって最悪のシナリオは、織り込み済みの利上げが一回起きることではない。「金利は高い、赤字は大きい、成長は遅い」という組み合わせだ。暗号資産市場にとっても最悪は、規制法案が頓挫することそのものではない。政治的に追い風が次々に出てきても、より緩和的で、より安定したドルの流動性にはつながらないことだ。
つまり、今夜はFRBとホワイトハウスの「絶交の日」ではないかもしれないが、市場が両者の政策衝突のコストを再計算し始める夜になる可能性はある。ホワイトハウスは現金で票を取りにいき、FRBは金利でインフレ期待を取り戻したい。最終的にどちらの物語が優勢になるかは、演壇のスローガンではなく、米国債利回り次第だ。
リスク提示:本記事は公開情報に基づくマーケットコメントであり、いかなる株式、投資信託、為替、または暗号資産の投資助言を構成するものではありません。市場価格は、FOMC声明、経済予測、記者会見の間に急速に変動する可能性があります。