今夜、FRBが25bp利上げすれば、金利レンジは3.75%〜4.00%に到達し、その中間値は3.875%です。
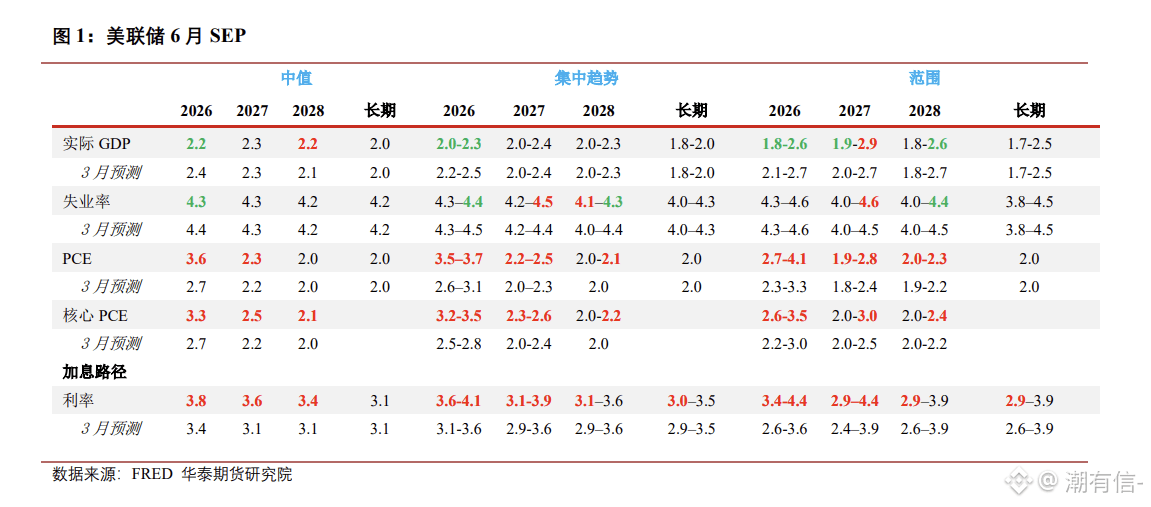
一方、FRBの6月のSEP(政策金利見通し)で示された2026年末のFF金利に関する中位予測は3.8%です。
つまり、今回の利上げが実施されれば、政策金利はすでに、およそ3か月前に参加者が見込んでいた年末水準の近辺まで到達したことになります。
利上げ後、FRBが「いまの金利は十分に高い」と感じるかどうか——これが今夜の焦点です。
現在、今夜の25bp利上げに対する市場の織り込みはすでに約93%に達しており、この分は市場が事前にある程度織り込んでいます。
いま注目すべきは、新しい金利見通し、ドットチャート(点のプロット)、そしてウォッシュの会見で示される今後の利率見通しに関する発言です。
今後の利率パスが明確にさらに引き上げられないのであれば、今回の動きは、直近のインフレ圧力に対する政策調整という性格がより強いでしょう。
しかし、新しい金利見通しが引き続き上方に進み、さらに今後の利上げ余地が大きく残されるなら、市場が再評価するのは今夜の25bpだけではなくなります。今後の金利がより高い水準になり、さらに長く維持される可能性も高まります。
一方、FRBの6月のSEP(政策金利見通し)で示された2026年末のFF金利に関する中位予測は3.8%です。
つまり、今回の利上げが実施されれば、政策金利はすでに、およそ3か月前に参加者が見込んでいた年末水準の近辺まで到達したことになります。
利上げ後、FRBが「いまの金利は十分に高い」と感じるかどうか——これが今夜の焦点です。
現在、今夜の25bp利上げに対する市場の織り込みはすでに約93%に達しており、この分は市場が事前にある程度織り込んでいます。
いま注目すべきは、新しい金利見通し、ドットチャート(点のプロット)、そしてウォッシュの会見で示される今後の利率見通しに関する発言です。
今後の利率パスが明確にさらに引き上げられないのであれば、今回の動きは、直近のインフレ圧力に対する政策調整という性格がより強いでしょう。
しかし、新しい金利見通しが引き続き上方に進み、さらに今後の利上げ余地が大きく残されるなら、市場が再評価するのは今夜の25bpだけではなくなります。今後の金利がより高い水準になり、さらに長く維持される可能性も高まります。