CoinGeckoこのレポートを読み解こう
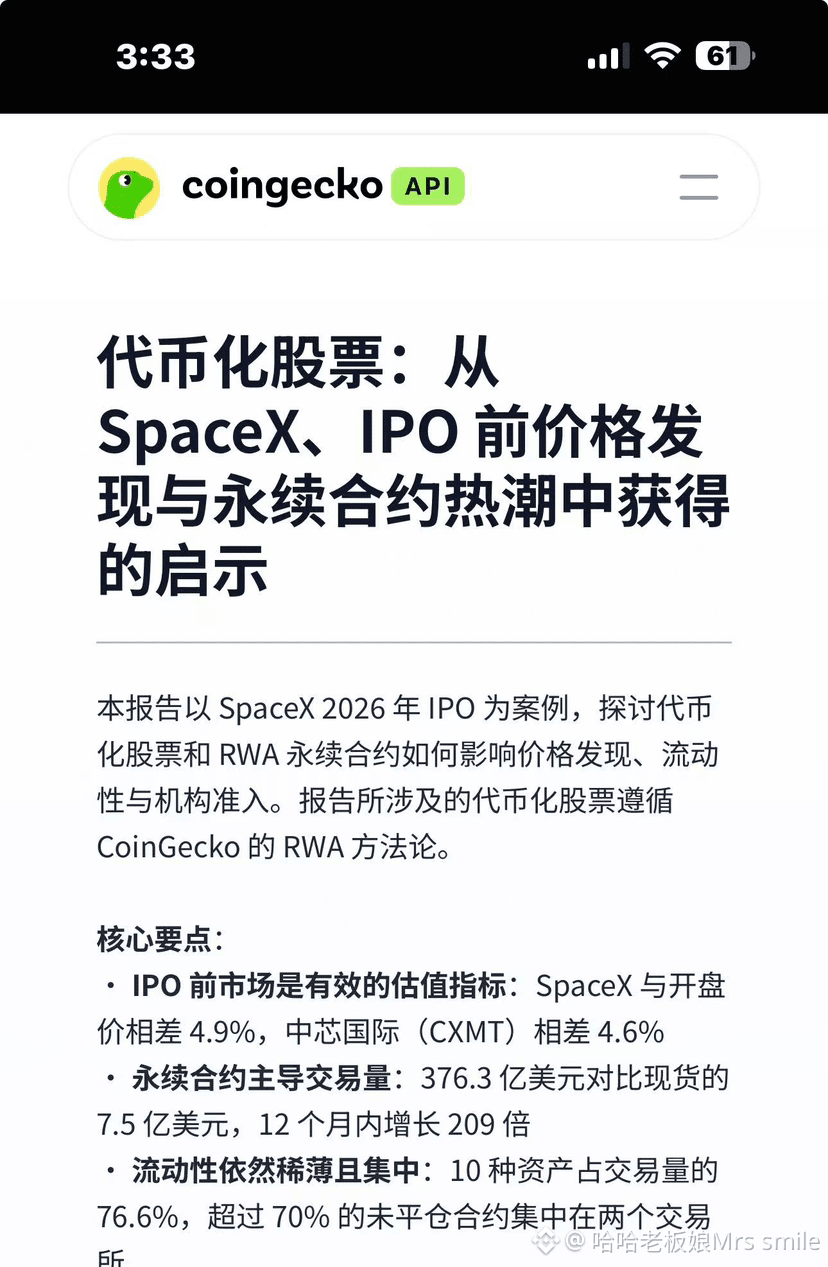
レポートのテーマ:トークン化株式(RWA:実世界の資産)。SpaceX上場を事例に、Pre-IPO(上場前)無期限先物(パーペチュアル)契約市場を研究する。
簡単に言うと:SpaceXがまだ正式にNASDAQに上場していない段階で、暗号取引所はその評価額を追跡する無期限契約をすでに上場し、人々は先にロング/ショートで賭けて、このユニコーン企業に早期に値付けできる状態になっている。
5つのコア要点を分解
1. Pre-IPO上場前市場の評価は、なぜかかなり正確
SpaceXのオンチェーン契約価格と、正式IPOの初値との差は4.9%だけ。半導体企業CM(CXMT)でも4.6%の差。
レポートの見解:暗号市場での先行取引は、未上場企業の「真の評価額」を市場が前倒しで反映する“価格発見ツール”になっている。
2. 取引量は無期限先物に極端に偏り、現物は小さい
無期限先物の取引量は376.3億ドル、現物は7.5億ドルにとどまる;12か月規模は209倍に急増。
👉 つまり、ほとんどの人は「株式の証明書」を買いたいわけではなく、レバレッジをかけて価格を投機している。
3. 流動性が極めて集中しており、市場は脆い
• 対象はたった10銘柄で、取引全体の76.6%を食い尽くしている
• 未決済(建玉)のうち70%以上が2つの取引所に集中
意味:もしこの2つのプラットフォームに問題が起きたり、大口が一気に売り(または投げ)たりすると、流動性が枯渇して決済(建玉を解消)できなくなりやすい。
4. 法的リスクが最大の地雷(重要)
AnthropicとOpenAIでは、持分の譲渡が無効と判断される事案が過去に起き、その結果、関連する契約の価格が直接40%急落した。
重要なポイント:この種の「IPO前の無期限契約」は、多くの場合、株価を追跡する合成デリバティブにすぎず、あなたがそれを買っても本物の会社株を保有することにはならない。つまり、株式・議決権・配当権はない。基礎となる会社株の法的な状況が変われば、契約はそのまま崩壊する。
5. 次のホットスポット:AIユニコーンのPre-IPO契約がすでに上場
AnthropicやOpenAIの上場前無期限契約はすでに取引が始まっており、市場はこうした資産のリスク耐性を試している。
2つの概念を整理
• トークン化株式(RWA):理想状態は、オンチェーン上のトークンが実在の株式に対応すること。しかし、このレポートにあるPre-IPOの無期限契約の多くは、合成デリバティブであり、実在する株式ではない。
• 無期限先物(パーペチュアル):満期がなく、レバレッジをかけられる。ロング/ショートで価格上昇・下落に賭け、現金決済が行われる。
レポートのテーマ:トークン化株式(RWA:実世界の資産)。SpaceX上場を事例に、Pre-IPO(上場前)無期限先物(パーペチュアル)契約市場を研究する。
簡単に言うと:SpaceXがまだ正式にNASDAQに上場していない段階で、暗号取引所はその評価額を追跡する無期限契約をすでに上場し、人々は先にロング/ショートで賭けて、このユニコーン企業に早期に値付けできる状態になっている。
5つのコア要点を分解
1. Pre-IPO上場前市場の評価は、なぜかかなり正確
SpaceXのオンチェーン契約価格と、正式IPOの初値との差は4.9%だけ。半導体企業CM(CXMT)でも4.6%の差。
レポートの見解:暗号市場での先行取引は、未上場企業の「真の評価額」を市場が前倒しで反映する“価格発見ツール”になっている。
2. 取引量は無期限先物に極端に偏り、現物は小さい
無期限先物の取引量は376.3億ドル、現物は7.5億ドルにとどまる;12か月規模は209倍に急増。
👉 つまり、ほとんどの人は「株式の証明書」を買いたいわけではなく、レバレッジをかけて価格を投機している。
3. 流動性が極めて集中しており、市場は脆い
• 対象はたった10銘柄で、取引全体の76.6%を食い尽くしている
• 未決済(建玉)のうち70%以上が2つの取引所に集中
意味:もしこの2つのプラットフォームに問題が起きたり、大口が一気に売り(または投げ)たりすると、流動性が枯渇して決済(建玉を解消)できなくなりやすい。
4. 法的リスクが最大の地雷(重要)
AnthropicとOpenAIでは、持分の譲渡が無効と判断される事案が過去に起き、その結果、関連する契約の価格が直接40%急落した。
重要なポイント:この種の「IPO前の無期限契約」は、多くの場合、株価を追跡する合成デリバティブにすぎず、あなたがそれを買っても本物の会社株を保有することにはならない。つまり、株式・議決権・配当権はない。基礎となる会社株の法的な状況が変われば、契約はそのまま崩壊する。
5. 次のホットスポット:AIユニコーンのPre-IPO契約がすでに上場
AnthropicやOpenAIの上場前無期限契約はすでに取引が始まっており、市場はこうした資産のリスク耐性を試している。
2つの概念を整理
• トークン化株式(RWA):理想状態は、オンチェーン上のトークンが実在の株式に対応すること。しかし、このレポートにあるPre-IPOの無期限契約の多くは、合成デリバティブであり、実在する株式ではない。
• 無期限先物(パーペチュアル):満期がなく、レバレッジをかけられる。ロング/ショートで価格上昇・下落に賭け、現金決済が行われる。