同じく米国債が5%を上回って下落しているのに、なぜ2023年は弱気(ベア)にならなかったのか?周期のロジックを徹底解説
$BTC $ETH
強気相場の80%の時間は、すべてがうんざりするほどの値動き(揉み合い)で、今またこの苦しい局面が始まっている。
最近、多くの人が「10年物米国債が5%を突破した。大きな弱気が来る」と言い、慌てて『逃げ遅れまい』とする人たちが増えている。
しかし、同じ悪材料でも、それが置かれる相場のサイクル(局面)が違えば、結末はまったく別のものになる。
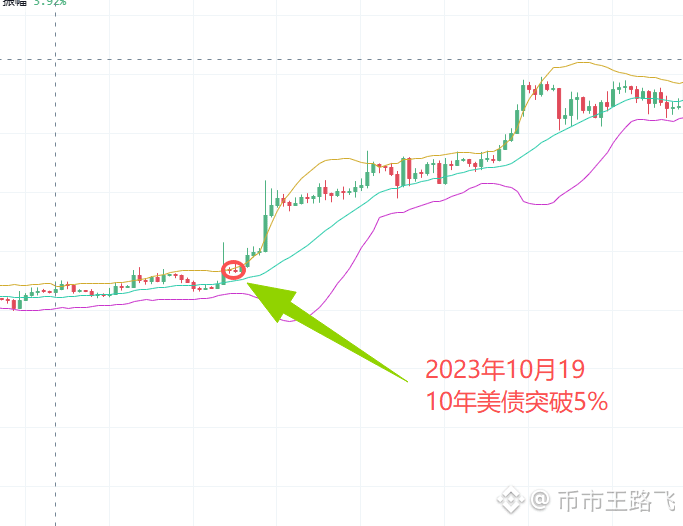
2023年10月、ビットコインは25000‑30000のレンジで揉み合っていた。当時、米国債は2回5%を突破し、ネット全体で「流動性の引き締めが進む」といった話が盛んに喧伝されていた。
通常の理屈では、高い米国債利回りは市場の資金を吸い上げるはずで、結果としてビットコインは下がり、強気(ブル)の資金が離れるはずだ。ところがビットコインは直接35000まで上昇し、大量の弱気派が踏み上げられて機会損失を被った。
#美联储加息是否已成定局
核心の理由:
2023年は底(ボトム)の局面で、ポジション(建玉)や売買の「玉(タマ)」が十分に洗い出されていたことに加え、ETFへの期待が重なり、上昇余地が大きかったため、5%米国債の魅力が相場を止めるほどではなかった。資本は常に、より高い潜在収益を追いかける。強気相場の初期には、米国債のせいで資金が奪われることは起こりにくい。
一方、強気相場の高値圏ではロジックが反転する。上昇余地が限られ、リスクが増幅する。米国債の利回りが上がると、資金が撤退する。そこで初めて弱気(ベア)が到来する。
現状、ビットコインは6万から8万へと来ているが、依然として強気相場の初期局面。上向きの余地はまだあり、5%の米国債利回りでは強い抑え込みにはなっていない。
覚えておいてほしいのは、米国債の利回り上昇=資金が必ず米国債へ向かう、という意味ではないということ。
強気相場の中盤は、ニュースによる思惑で相場が上にも下にも引っ張られ、多空の材料を頻繁に取引しながら動くと、洗い出されて車(ポジション)を降ろされ、手仕舞いのタイミングで玉を失いやすい。
本当に警戒すべきなのは、強気相場のトップ(天井)だけ。
市場全体が楽観し、誰もが最高値更新を夢想し始めたとき――それこそがリスクが到来するときだ。
短期のマクロ悪材料にこだわる必要はない。重要なのは天井のシグナル(頂点の兆候)を見極めること。この強気相場で利益を守り切れるかどうかは、結局そこにかかっている。
$BTC $ETH
強気相場の80%の時間は、すべてがうんざりするほどの値動き(揉み合い)で、今またこの苦しい局面が始まっている。
最近、多くの人が「10年物米国債が5%を突破した。大きな弱気が来る」と言い、慌てて『逃げ遅れまい』とする人たちが増えている。
しかし、同じ悪材料でも、それが置かれる相場のサイクル(局面)が違えば、結末はまったく別のものになる。
2023年10月、ビットコインは25000‑30000のレンジで揉み合っていた。当時、米国債は2回5%を突破し、ネット全体で「流動性の引き締めが進む」といった話が盛んに喧伝されていた。
通常の理屈では、高い米国債利回りは市場の資金を吸い上げるはずで、結果としてビットコインは下がり、強気(ブル)の資金が離れるはずだ。ところがビットコインは直接35000まで上昇し、大量の弱気派が踏み上げられて機会損失を被った。
#美联储加息是否已成定局
核心の理由:
2023年は底(ボトム)の局面で、ポジション(建玉)や売買の「玉(タマ)」が十分に洗い出されていたことに加え、ETFへの期待が重なり、上昇余地が大きかったため、5%米国債の魅力が相場を止めるほどではなかった。資本は常に、より高い潜在収益を追いかける。強気相場の初期には、米国債のせいで資金が奪われることは起こりにくい。
一方、強気相場の高値圏ではロジックが反転する。上昇余地が限られ、リスクが増幅する。米国債の利回りが上がると、資金が撤退する。そこで初めて弱気(ベア)が到来する。
現状、ビットコインは6万から8万へと来ているが、依然として強気相場の初期局面。上向きの余地はまだあり、5%の米国債利回りでは強い抑え込みにはなっていない。
覚えておいてほしいのは、米国債の利回り上昇=資金が必ず米国債へ向かう、という意味ではないということ。
強気相場の中盤は、ニュースによる思惑で相場が上にも下にも引っ張られ、多空の材料を頻繁に取引しながら動くと、洗い出されて車(ポジション)を降ろされ、手仕舞いのタイミングで玉を失いやすい。
本当に警戒すべきなのは、強気相場のトップ(天井)だけ。
市場全体が楽観し、誰もが最高値更新を夢想し始めたとき――それこそがリスクが到来するときだ。
短期のマクロ悪材料にこだわる必要はない。重要なのは天井のシグナル(頂点の兆候)を見極めること。この強気相場で利益を守り切れるかどうかは、結局そこにかかっている。