

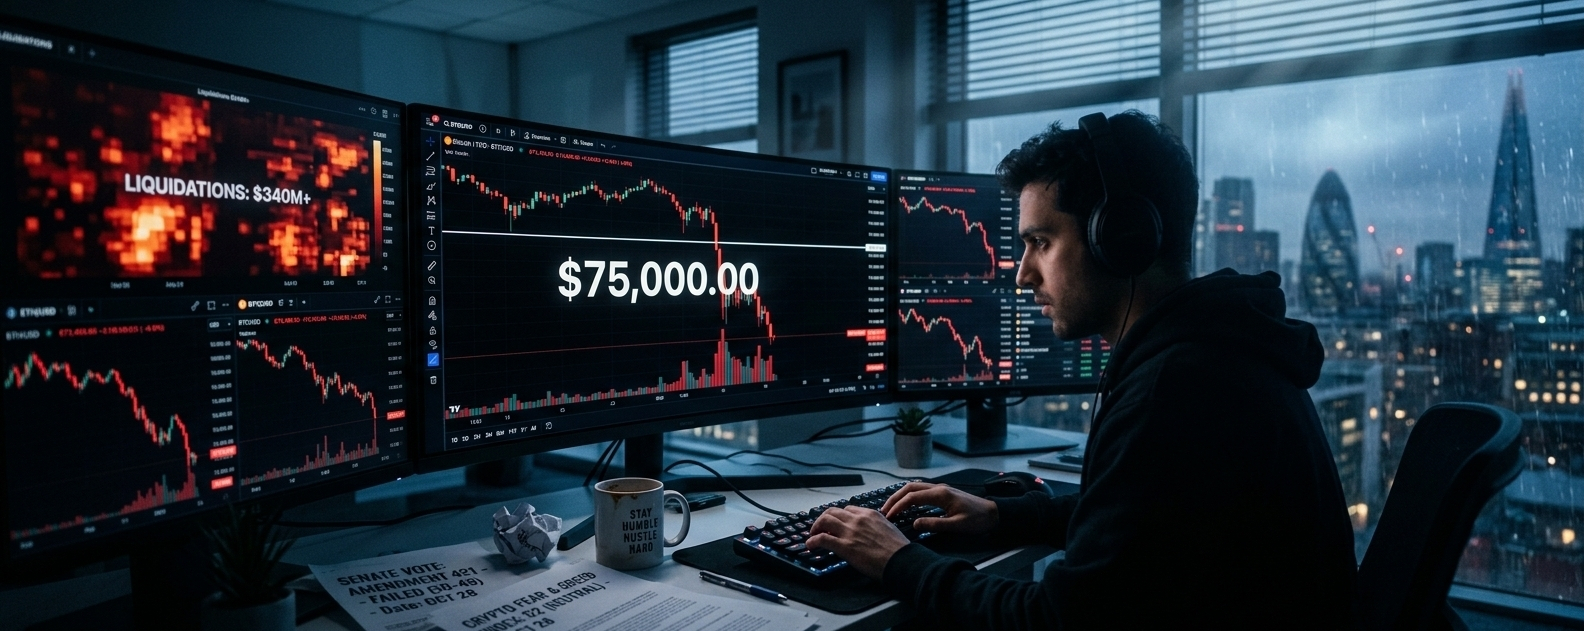

あなたもすでに板(オーダーブック)からそれを感じていたかもしれません。ある瞬間には、ビットコインが例のサマー後の楽観ムードとともに、再びミッド70,000ドル台のテストに向けてじわじわ進んでいました。ところが次の瞬間には、その節目がまるで重要でないかのように、75,000ドルをスパッと切り裂いたのです。上院でのCLARITY法案の失敗は、単なる政治ショーではありませんでした。直近の規制に関する最大級の触媒が計画から外され、多額のレバレッジをかけたポジションが突然、かなり脆く見える状況になったのです。
採決は50対49で、前進に必要な60には届きませんでした。4人の共和党員が結束した民主党の壁に加わり、その瞬間に、これまで暗号資産が見てきた中で最も包括的な市場構造の法案は、少なくとも2027年までは事実上凍結されたも同然となりました。市場は思惑を待ってくれません。ビットコインは一時75,000ドルを下回り、24時間で総リクイデーションは約6億3500万ドルに達し、115,716人のトレーダーが強制決済されました。BTCロングが最大の打撃を受け、2億2400万ドル。ETHも大きくは遅れず、2億1200万ドルでした。クリプトの「恐怖・強欲指数」は、数週間にわたって居心地の良い強欲領域にあった後、16ポイント下落して52のニュートラルに。こうしたセンチメントの反転が、ただの偶然で起きることはありません。
なぜ今の動きはひと味違うのか
なぜこれが、いつものワシントンの騒音よりも重要なのか説明させてくれ。数か月にわたり強気シナリオは、「より明確なルールが次の機関投資家マネーの波を解放する」という考えに大きく寄りかかっていた。スポットETFの資金流入はまだら模様ではあったが、方向性としては建設的だった。ロングは$73K〜$76Kゾーンで積み上げが進み、下げのたびに“チャンス”として扱っていた。ファンディング・レートは、+0.0089%のように集計で控えめにプラス圏にとどまり、歴史的に群がったカスケード対応ポジショニングを示す0.03〜0.05%の水準を大きく下回っていた。これにより、市場は一見すると過度にレバレッジされているようには見えにくかった。
そして手続き上の投票が失敗した。突然、「年末までに規制の明確化」という物語が霧散した。同時に、バイナンスのBTC準備残高は9月2日時点で691,658まで上昇しており、約2年ぶりの高値付近にある。これは目に見える供給の上側(供給過多の目安)だ。取引所の残高がここまで押し上がると、市場はそれを吸収するために、主要水準——たとえば$83K以上——での持続的なスポット需要が必要になる。だが、現時点ではその吸収がまだ見えていない。$76Kを超えるブレイクアウトの失敗は、きれいな拒否(リジェクト)というより、直近で積み上がったロングの蓄積ゾーンに対する流動性スイープ(資金を引きずり出すような掃き上げ)に近い。値はストップを踏み、いくらかのレバレッジを解消し、その一方でポジショニングの残りは温存された。そこが厄介な部分だ。
テクニカル & オンチェーン:完全なフラッシュではなく、流動性スイープ
チャートとチェーン上で、いま私が見ているのはこういうことだ。$75Kを下回る動きは偶然ではなかった。夏の間に上げを積み重ねた後に溜まっていた、密度の高いロング清算(ロングのリキッドレーション)をきれいに刈り取った。ファンディングはプラスのままだが抑えめだったことは、市場がロング側の“乾いた火力”をまだ持っていることを示している。歴史的には、本当の連鎖的なカスケード(連鎖清算)のイベントは、ファンディングがその0.03〜0.05%のレンジに跳ね上がり、そこに居座ったまま価格が反転し始めたときに起こる傾向がある。私たちはまだそこにいない。だから、$73Kが崩れれば2回目の波が来る余地がある。
オンチェーンでは、バイナンス準備(リザーブ)残高の数字が目立つ。約2年ぶりの高値付近にあることで、これらのコインがコールドストレージに移るか、あるいは本物のスポット買い手に吸収されるまでの間、構造的な逆風が続く。こうした水準では、クジラのウォレットが過去のサイクルで見られたような積極的な積み増しをしている様子はない。下落局面での取引所への入金(インフロー)は急増しており、パニックというより利益確定と強制売りに整合的だ。データは、これが全面的な構造的下落の始まりというより、戦術的な流動性リセットだったことを示唆している——少なくとも現時点では。ただし、より大きな資金調達(ファンディング)の急騰が見られないことから、フラッシュ(清算の洗い流し)がまだ完了していない可能性がある。$73K〜$74Kのゾーンを注意深く見ておけ。短期側(ショート側)のオープン・インタレストが増えながら、そこを明確にブレイクするなら、この動きの性格が変わるはずだ。
ファンダメンタルな現実確認:規制の空白がさらに長引くことになった
CLARITY Act(明確化法案)は完璧ではなかった。証券と商品を明確に線引きしようとする法案で、完璧なものはまずない。だがそれでも、この業界が持てる包括的な市場構造の枠組みに最も近いものだった。その失敗は、明確化を遅らせるだけでなく、多くの伝統的な機関を傍観させ続けてきた規制の空白を延長する。銀行、資産運用会社、年金は、カストディ(保管)、ステーキング、トークンの分類について、いまだに曖昧なガイダンスに直面している。その不確実性にはコストがある。ボラティリティが高まったとき、資本形成が遅れたり、二次市場の厚みが薄くなったりとして表面化する。
法案の死(廃案)は、実は長期的には強気だと主張する人もいる。なぜなら、既存ルールのもとで業界が作り続け、回復力を証明しなければならないからだ。そこには確かな部分がある。暗号資産は、もっと厳しい規制の冬を生き延びてきた。とはいえ、実務的に今起きている効果は、短期の強気シナリオにあった重要な触媒(カタリスト)が取り除かれることだ。立法上の後ろ盾を待っていた機関は、さらに慎重でいる理由を得てしまう。つまり資本が来ないという意味ではない。ただし時期が伸び、道筋がより凸凹するということだ。
リスク、チャンス & 実際にトレーダーが見るべきこと
明白なリスクは、2回目の清算(リキッド)波だ。価格が$73Kを下回り、ファンディングがなおプラスで、オープン・インタレストが高いままだと、連鎖は急速に加速し得る。マクロも後押ししていない。国庫利回りの上昇と、粘着的なインフレ期待が、逆風としてFRBの物語を生かし続けている。機会面では、きちんとしたフラッシュがファンディングをマイナスに押し込み、Fear & Greedがより深い恐怖領域へ沈むことは、忍耐強い資本にとって歴史的に良いリスク・リワードのエントリーを示してきた。バイナンスの需給の上側(供給の持ち上がり)は現実の問題だが、一方で長期保有者の供給が比較的粘り強い、という事実もある。
実際のところ、これは確信(conviction)よりも、よりタイトなリスク管理が報われる市場だ。多くの人が寄りかかっていた“触媒”が一夜で消えるなら、方向性の当て勘よりポジションサイズがより重要になる。今後数セッションで、スポット出来高と先物のファンディングの関係を見ておけ。$76Kを上回る水準でスポットが持続的に吸収されるなら、流動性スイープが完了した最初のサインになる。その水準を取り戻せない場合は、より深いテスト(下値確認)の余地が残る。
煽り抜きで先を見据える
今回の立法の失敗によって、より“筋の良い”強気の物語がひとつ、テーブルから外れた。これは明確だ。私が注目しているのは、最初のフラッシュがどれほど整然としていたかだ。ファンディングが爆発的に上昇せず、清算は大きかったものの2022年基準で見れば歴史的な規模ではなく、Fear & Greed指数も中立へ戻るところまでしか到達していない。この組み合わせは通常、市場が“耐えるに足る安値(ドゥラブルなロー)”を形成する前に、下方向にまだやることがあることを意味する。
これが回復を排除するわけではない。市場は、不安の壁を乗り越えて登っていくことも、実際にそうやって上がることもある。だが道筋が今、以前より単純ではなくなった。規制の空白は長引き、取引所の供給は高止まりし、レバレッジをかけたロングはまだ完全に片付いていない。プロトレーダーや機関デスクにとって、今後数週間は、それが戦術的リセットでとどまるのか、それともより構造的なものへ変質するのかを見極める期間だ。$73K付近の値動きとファンディング・レートの振る舞いが、見出し以上にその答えをはっきりさせる。

#FedRateWatch #ClarityActOddsHalveOnPolymarket #BitcoinSlidesTo$76000 #BTC走势分析