

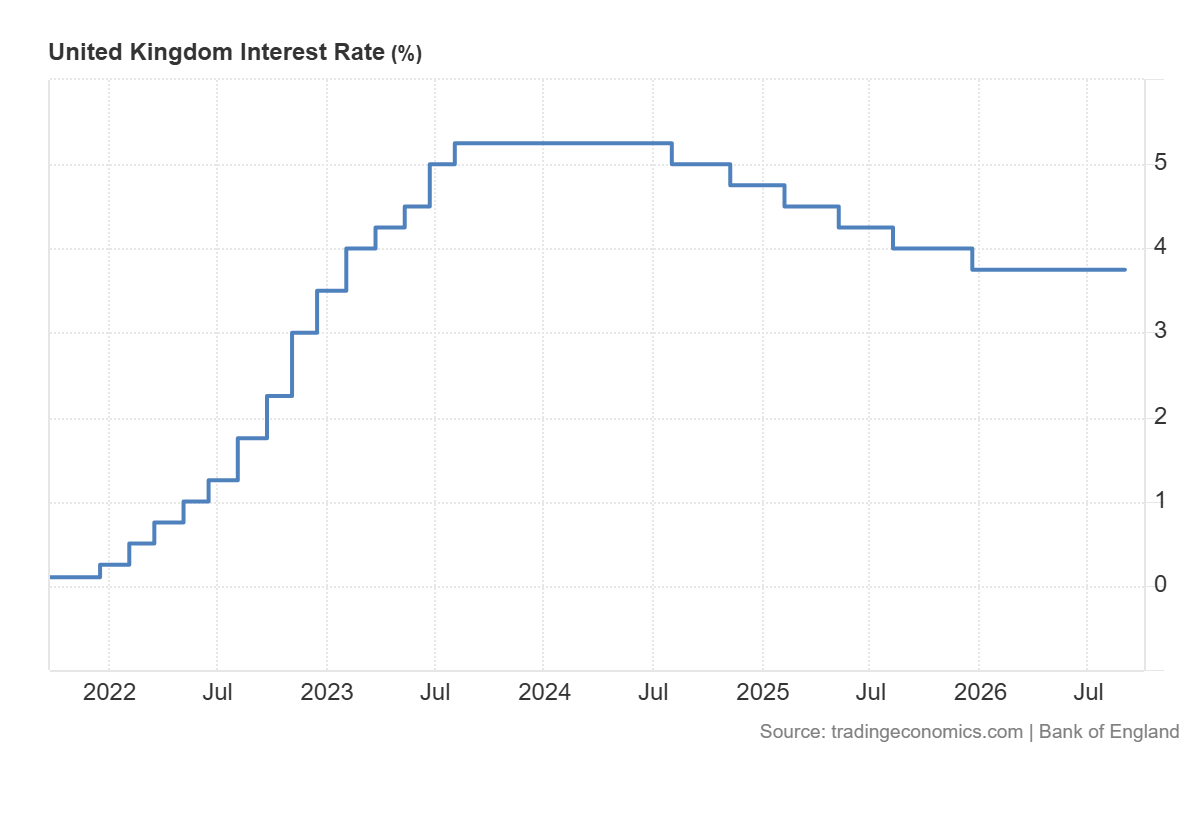
イングランド銀行は、9月17日(木)に金融政策委員会が会合する際、政策金利を3.75%のまま据え置く可能性が極めて高い。これが12月以来6回連続の据え置きとなり、書面上は比較的波乱のない判断になるはずだ。
しかし実際には状況がより複雑になっている。インフレは、数カ月前にエコノミストが見込んでいた水準を上回る高止まりが予想されている。主因はイラン戦争が原油価格を押し上げ続けていることだ。政策当局は、明らかに減速している労働市場の状況と、それをイラン戦争による影響とを天びんにかける必要がある。
実物のMPCとほぼ同じくらい割れているシャドー委員会
City AMは、自前のシャドー金融政策委員会(Shadow MPC)を運営しており、これは独立したエコノミストのパネルで、実際の決定と並行して金利判断に投票します。最新の見立ては据え置きですが、決して「気楽(安心)な」ものではありません。
据え置きに賛成が6対3。3人は25ベーシスポイントの引き上げに投票しました。参加したエコノミストの多くは、どの機関に属していようとも独立して参加しており、その判断は拮抗していたとみていました。そして最終的に据え置きを支持した人の中には、「待つべきだとする材料は『薄い(thin)』」と認めた人もいました。
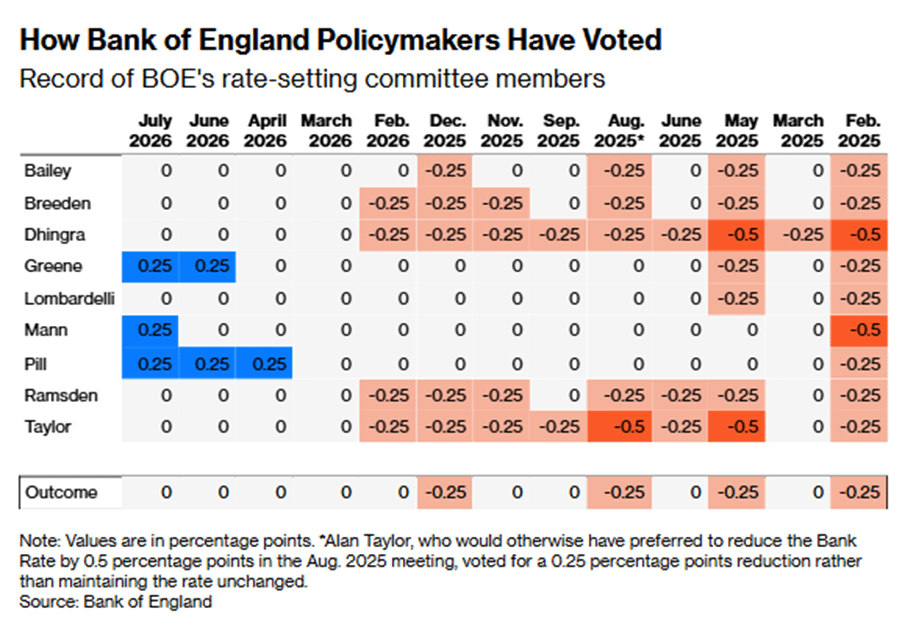
それはちょうど、7月に実際のMPCがいた位置とほぼ同じです。その会合では、政策当局者は6対3で、政策金利(バンク・レート)を3.75%に据え置くことに投票し、フフ・ピル、メーガン・グリーン、キャサリン・マンはいずれも、4%まで引き上げるよう主張していました。エコノミストは、今回も同じ3人が反対すると見ています。
不思議なことに、市場はその投票を、決着がついた後に特別に強硬(ハト派でない)とは受け止めませんでした。むしろ反対でした。9月の据え置きにトレーダーが付けた確率は、7月の決定前の53.6%から、決定後は73%へ上昇しました。
ベイリー総裁は、そのハト派的(慎重)な読みを自ら押し進め、「6対3の割れ目があったにもかかわらず、委員会は利上げに近づいてはいない」と語りました。それでもなお、より引き締め(タイト化)を求めて政策を押し上げようとするMPCメンバーの数は、会合ごとにじわじわ増えており、投票数の行方を見ている人たちにはそれが見過ごせません。
インフレがじわりと上向くが、一斉ではない
英国CPIインフレ率は7月に2.9%へ上昇し、6月の2.6%から上がりました。3月以来の最高水準です。コアCPIインフレは2.6%で、財のインフレは2.2%から2.7%へ上昇、サービスのインフレは3.4%で据え置かれました。重要なのは、サービスが英国経済に占める割合が最も大きく、そこが下がるなら、政策当局が懸念するいわゆる「二次的影響」(賃金要求が価格に波及すること、より広い範囲での小売マークアップ)といったものが、まだ実際には表れていないことを示唆するからです。
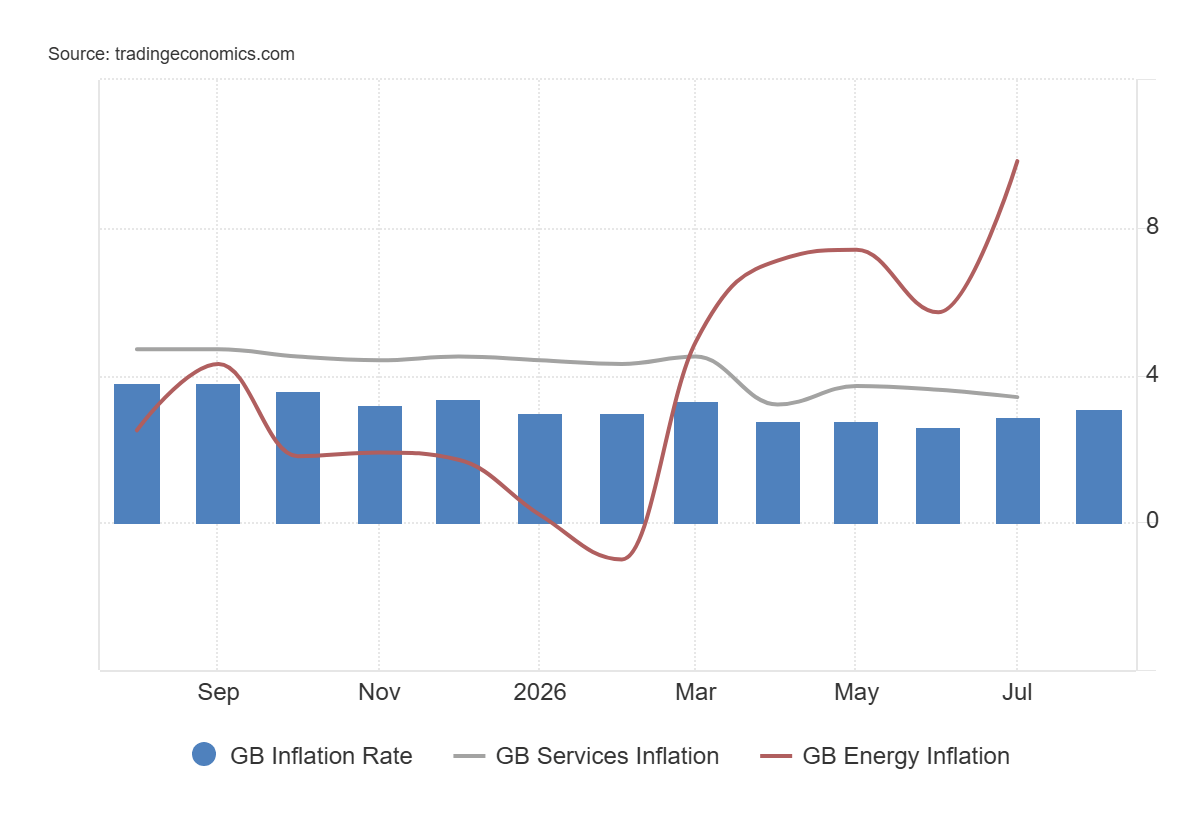
エネルギー価格がほとんどの重し(押し上げ要因)を担っています。最終的に引き締めへ傾くとするなら、エネルギーが最大の要素です。8月のCPIの発表では、特に自動車燃料などの輸送コストが、年間ベースの伸びへの最大の上方寄与となり、輸送インフレは7月の3.6%から4.6%へ上昇しました。
中東情勢の緊張が高まったことで原油価格が上昇し、物価圧力が和らぎ始めたと中央銀行が自信を持ち始めたちょうどそのタイミングで、インフレ懸念を再燃させました。
オフジェム(Ofgem)の次の電気・ガス料金上限は10月に適用され、一般的な「二燃料」世帯の請求額を4%引き上げます。これにより、短期的にインフレがさらに上向くことを中銀が見込むかなり具体的な理由ができます。とはいえ、エネルギーコストの上昇がそれ自体で自動的により高い金利を正当化するわけではなく、そうした点が、市場において「年末までに利上げが着地するのでは」という強硬な(ハト派ではない)観測につながっています。
UBSは、今後の利決定について、トーンのより広い(大きな)転換だと説明しており、それによって夏の時点に比べると、将来の利上げがかなり現実味を帯びたように見える、という内容です。UBSが言う「段取り(プレイブック)」は単純です。まずは今の金利は据え置き。ただし、レトリックは強気(ハト派ではない)を維持する、ということです。
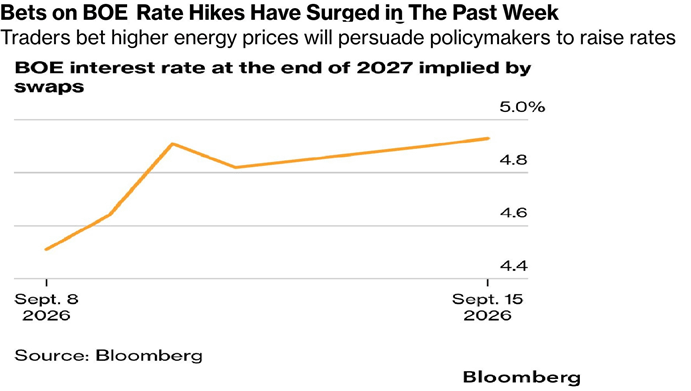
エネルギー価格の急騰がインフレ懸念をよみがえらせたことで、マネーマーケットは明らかにより強硬(ハト派ではない)な方向に傾いてきており、スワップは現在、英中銀(BOE)が25ベーシスポイントずつ計5回の利上げを行う見通しとして織り込んでいます。さらに踏み込む一部のアナリストは、足元で近い将来の利下げが起きる可能性は急速に薄れており、次の一手が「下げ」ではなく「上げ」になる可能性は、もはや切り捨てがたいと論じています。
一方で、成長は予想を上回っていました。新しいデータによると、経済は7月に0.4%成長し、6月の0.3%から上振れしました。伸びは全体にかなり均等に広がっており、内訳は以下の通りです:
サービス:+0.4%
生産:+0.2%
建設:+0.1%
サービス、製造、生産、建設のいずれにおいても経済活動が強まっており、こうした幅広い改善の数字は、MPCが無期限に様子見を正当化しにくくするタイプのデータです。
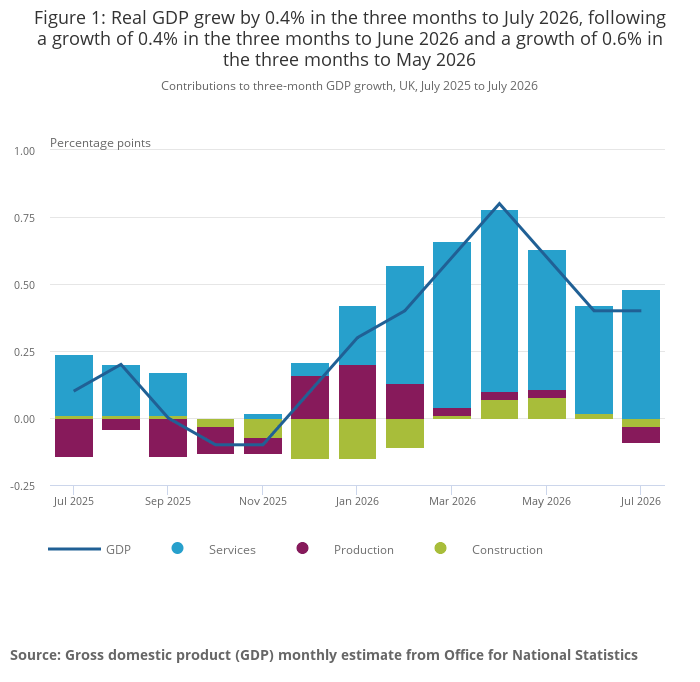
インフレ上昇と景気の強さが組み合わされれば、向こう数か月のうちに政策当局を利上げへ押しやるだけの材料になり得る、と複数の市場参加者が示唆しています。
ウエルス・クラブ:クリスマス前の利上げは「やや起こりやすい」
ウエルス・クラブのチーフ投資ストラテジスト、サザンナ・ストリーターは、BOEは据え置く見通しだが、より強い成長の数字が確率を押し上げると見ています。「予想を上回る成長は、クリスマス前の利上げを『やや起こりやすい』ものにしており、今後3回程度の追加利上げが視野に入る可能性がある」と彼女は述べ、今後の方向性としては「利上げが迫っている」ことを示唆しました。
「大きな懸念は、エネルギーコストの上昇が、企業や消費者によってより高い価格として転嫁されることですが、委員会は利上げを発動する前に、それについての追加の裏付けを見たいと考えるはずです」とストリーターは述べました。
ただしエネルギーや債券市場の混乱を踏まえると、ストリーターは、今後1年で3回から4回程度の利上げが見込まれるとの見方だと付け加えました。とはいえ、景気が減速し、消費者がより慎重になるなら、そのためらい(慎重姿勢)がインフレ抑制の役割をある程度担う可能性があります。
しかし労働市場は、反対方向に引っ張っています
インフレと成長の数値が引き締めの根拠を積み上げる一方で、雇用データは逆方向で、結果としてその強硬な(ハト派でない)言いぶりをいくらか抑えることになり得ます。最新の労働市場レポートでは、英国企業の給与名簿(ペイロール)に載る従業員数が8月に26,000人減少し、2025年8月と比べて145,000人減少したことが示されています。
失業率(16歳以上)は、5月〜7月期に4.9%で横ばいだった一方、賃金の伸びは明らかに冷えています。賞与を含む総賃金の伸びは、7月までの3か月で3.9%に減速し、前の3か月期間の4.2%から低下しました。賞与を除いた通常賃金の伸びは3.5%で安定しています。
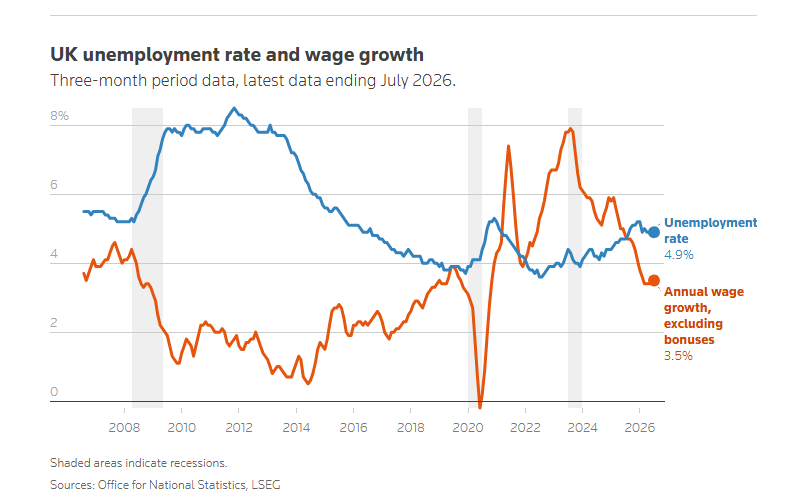
アバディーンのエコノミスト、フェリックス・フェザーは、エネルギーショックがあってもこれまで利上げ期待を抑えている最大の要因が、この「やわらかさ(softness)」だと見ています。
「労働市場の弱さが、進行中のエネルギーコスト・ショックへの対応として利上げ期待を抑えてきた主要な変数でした」と彼は言いました。「しかし市場は、すでにより攻めた利上げを価格に織り込む動きに移っています。私たちは、英中銀が利上げは11月と2027年2月の2回だけ行うと見ています。」
そして木曜の判断は
先物市場では現在、11月から始まる利上げサイクルを織り込んでおり、政策金利は3月までにおよそ4.50%まで上がる見通しです。これは今日の3.75%からの上昇です。現時点では、多くのエコノミストは依然として、特に現在のインフレ圧力の多くが、中東での紛争に起因しており、その経済的な影響がまだ出そろっていない点を踏まえれば、中銀は様子見の姿勢を取ると見ています。
木曜の据え置きは安全な選択のように見えます。その後どうなるかは、おそらく、労働市場の軟化がエネルギーショックを打ち消すのに十分な速さで進むかどうかにかかってくるでしょう。これまでのところ、そのショックには実質的な緩和の兆しが見えていません。