

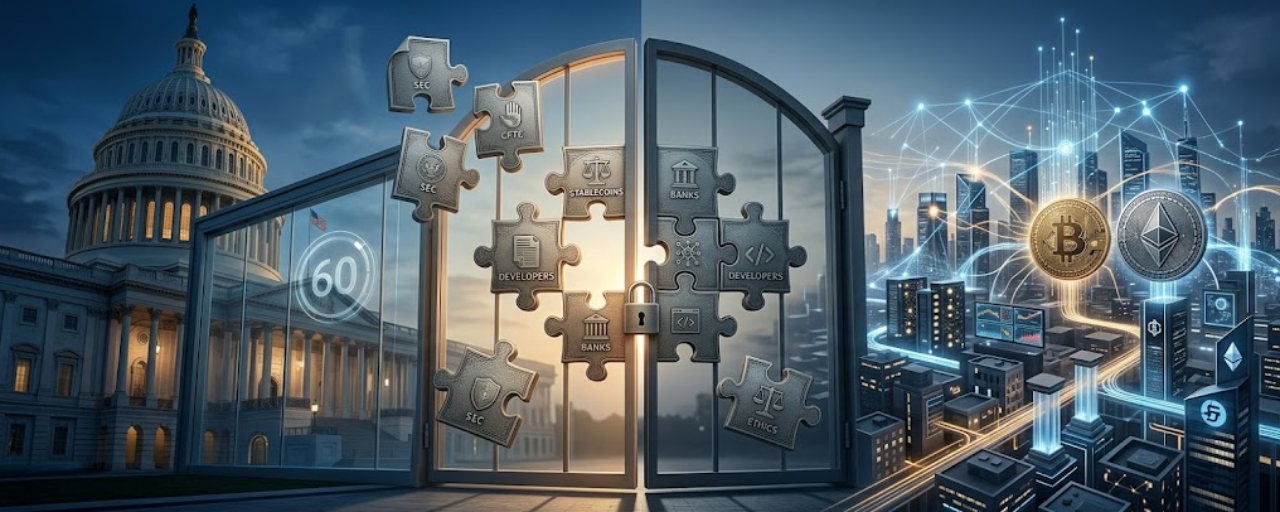

より興味深いのは、双方が“中間”へ寄ってからも、なぜ合意がそこまで難しくなったのかという点だ。
#USSenateBlocksClarityAct
#BessentEndorsesFinalClarityActDraft
最新の上院案は、交渉に入ることになった法案と同じものではなかった。
共和党の出資者は、この法案に民主党が求めた126の実質的な変更が組み込まれた一方で、改訂文は倫理、ステーブルコイン、ブロックチェーン開発者、州の執行に関する規定を追加または修正したと述べた。
財務長官スコット・ベッセントも、改訂された枠組みを後押しした。
それでも、9月15日には上院が、法案を前進させるために必要な60票に届かなかった。ロイターは、手続き上の結果が50対49で、4人の共和党員が反対側に加わったと報じた。
ここからが、私が投票そのものより重要だと感じる部分だ:
アメリカは長年にわたり、暗号の規制問題を解決しようとしてきた。
2024年5月、下院は賛成279対反対136でFIT21を可決し、71人の民主党議員の賛成も含めた。この立法は、SECとCFTCの管轄の線引きをより明確にしようともした。
だから、証拠は単純な「暗号vs. 政治家」という物語を裏づけていない。
対立点は、いまや、規制上の枠組みが何を守るべきか——そしてそのリスクを誰が負うのか——にますます集約されている。
最新の対立の構図を見てみよう:
🔹 市場構造:どのデジタル資産は主としてSECの監督下に置かれるべきで、どれはコモディティ(商品)枠組みに該当すべきなのか?
🔹 ステーブルコイン:暗号企業はイノベーションの余地を求めている。一方、銀行グループは、ステーブルコインの報酬がコミュニティ銀行から預金を引き剥がす可能性があると警告してきた。最新の草案は、預金流出に対する緊急の「サーキットブレーカー」を試みた。
🔹 DeFiと開発者:改訂された言語は、ユーザーの資金をコントロールしていない特定の開発者に対する資金移転義務を狭めようとするものだった。
🔹 倫理:一部の議員は、デジタル資産から恩恵を受けることをめぐる公職者とその家族への強い制限を求めている。しかも、そうした当該公職者がその同じルールを形作っている。これは、合意に至る最終的な障害の1つとなった。
そして、もう一つ重要な背景がある。
議会が協議している間も、規制環境は固定されていない。
2026年3月、SECとCFTCは、連邦証券法が特定の暗号資産と取引にどのように適用されるかを扱う共同の暗号ガイダンスを発表した。一方で両当局は、共同の「Project Crypto」枠組みのもとで作業も進めている。
つまり、昨日の投票は不確実性を生む——しかし、それは米国に突然暗号のルールが一切なくなるという意味ではない。
つまり、より大きな問いは未解決のままだ:
アメリカの暗号の枠組みは、最終的に議会から生まれるのか、それとも規制当局か、あるいは両方の組み合わせになるのか?
$BTC、ETH、そしてより広い市場にとって、その区別は重要だ。
明確なルールは、不確実性の大きな要因を1つ減らし得る。
ただ、最終的にどのルールが生き残るかは、議会が法案を通すかどうかと同じくらい重要になる可能性がある。
率直な見立て:私は、上院の投票を単純に「暗号が負けた」出来事として扱わない。次にSEC、CFTC、ステーブルコイン政策、そして次の立法の試みで何が起きるかを見届けたい。
投票は1つの扉を閉ざした。
それは、より大きな問いには答えなかった。
暗号の規制は本来どこで線引きされるべきなのか——技術を基準にするのか、資産を基準にするのか、仲介者を基準にするのか、それとも経済活動を基準にするのか?
DYOR。これは教育目的のマーケット解説であり、投資助言ではない。暗号資産は非常に値動きが大きく、規制の動きはすぐに変わり得る。
$BTC $BNB $ETH