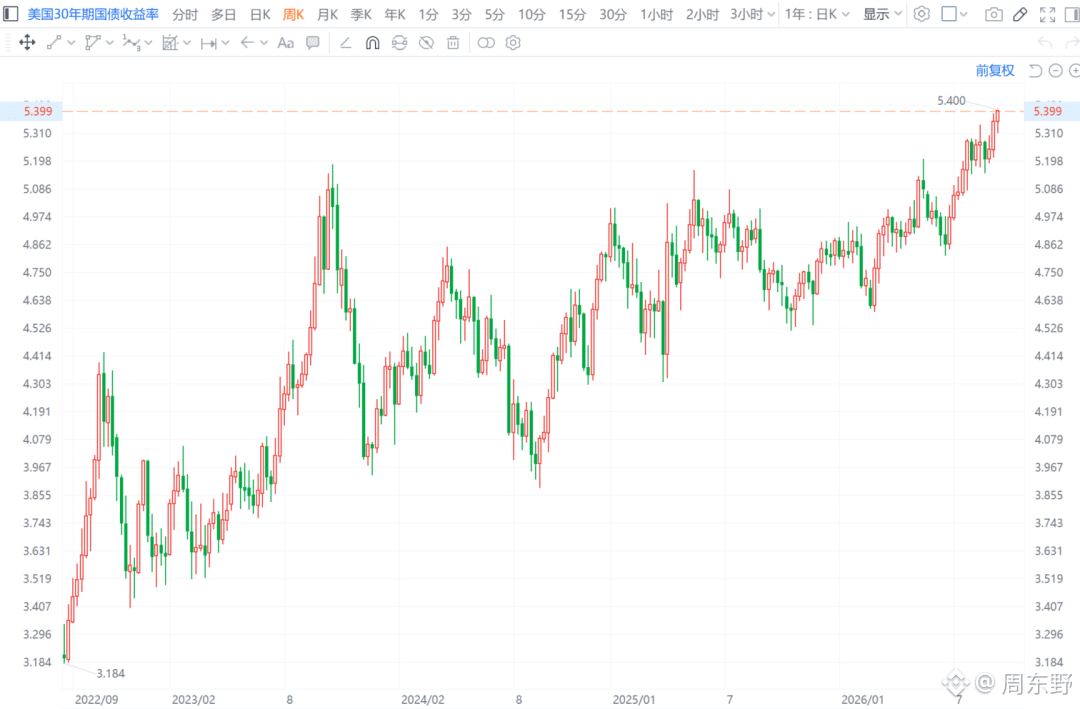
米国 30 年物国債の利回りが一路 5.40% まで急騰し、直接 2007 年 6 月以来の最高記録を更新した。
米国債利回りのこの動きは、表向きは市場が長期の財政赤字とインフレ期待を再評価しているように見えるが、実質はグローバルな無リスク金利のベンチマーク・アンカーが上方向へ強引に引き裂かれているということだ。長期の調達コストがこの水準にきっちり固定されると、流動性の吸い上げ(ドレイン)効果は想定よりも早く、より強烈に到来する。
多くの資金は利下げ局面の追い風に賭けているが、長期側の利回りが暴走していることは、大口資金がそもそも利下げで根本問題が解決できるとは信じていないことを示している。毎年数兆ドル規模の新規国債を市場が消化する必要があり、買い手がより高い時間的プレミアムを求めるのは必然の結果だ。このような無リスク収益率は、オンチェーンおよびリスク資産に対して極めて苛烈な圧迫をもたらす。適法な無リスク資産で年率 5% 以上という確かな純収益が得られるなら、資本は高リスクで高摩擦な収益プロファイル(収益取引契約)に対して要求を極端に厳しくせざるを得なくなる。
これはつまり、流動性プレミアムに依存したり、過大な APY で補強したりするあらゆる裁定モデルは、この資本コストの前では瞬時に無効化されるということだ。今後、本当に耐え抜き、あるいは独自の値動きを切り開ける資産は、要するに非常に盤石な“基礎となる実物の収益台帳”を持つか、さもなければ法定通貨(フィアット)の計時体系から完全に切り離された極端なヘッジ商品である必要がある。このマクロ流動性環境の破壊力は、いままさにその姿を現し始めた。$BTC
#美国30年期国债收益率升破5.40%
米国債利回りのこの動きは、表向きは市場が長期の財政赤字とインフレ期待を再評価しているように見えるが、実質はグローバルな無リスク金利のベンチマーク・アンカーが上方向へ強引に引き裂かれているということだ。長期の調達コストがこの水準にきっちり固定されると、流動性の吸い上げ(ドレイン)効果は想定よりも早く、より強烈に到来する。
多くの資金は利下げ局面の追い風に賭けているが、長期側の利回りが暴走していることは、大口資金がそもそも利下げで根本問題が解決できるとは信じていないことを示している。毎年数兆ドル規模の新規国債を市場が消化する必要があり、買い手がより高い時間的プレミアムを求めるのは必然の結果だ。このような無リスク収益率は、オンチェーンおよびリスク資産に対して極めて苛烈な圧迫をもたらす。適法な無リスク資産で年率 5% 以上という確かな純収益が得られるなら、資本は高リスクで高摩擦な収益プロファイル(収益取引契約)に対して要求を極端に厳しくせざるを得なくなる。
これはつまり、流動性プレミアムに依存したり、過大な APY で補強したりするあらゆる裁定モデルは、この資本コストの前では瞬時に無効化されるということだ。今後、本当に耐え抜き、あるいは独自の値動きを切り開ける資産は、要するに非常に盤石な“基礎となる実物の収益台帳”を持つか、さもなければ法定通貨(フィアット)の計時体系から完全に切り離された極端なヘッジ商品である必要がある。このマクロ流動性環境の破壊力は、いままさにその姿を現し始めた。$BTC
#美国30年期国债收益率升破5.40%