

FOMC 9月会合の前兆——88.5%の利上げ確率がすでに価格に織り込まれているのなら、#美联储加息是否已成定局 本当の取引チャンスはどこにあるのか?
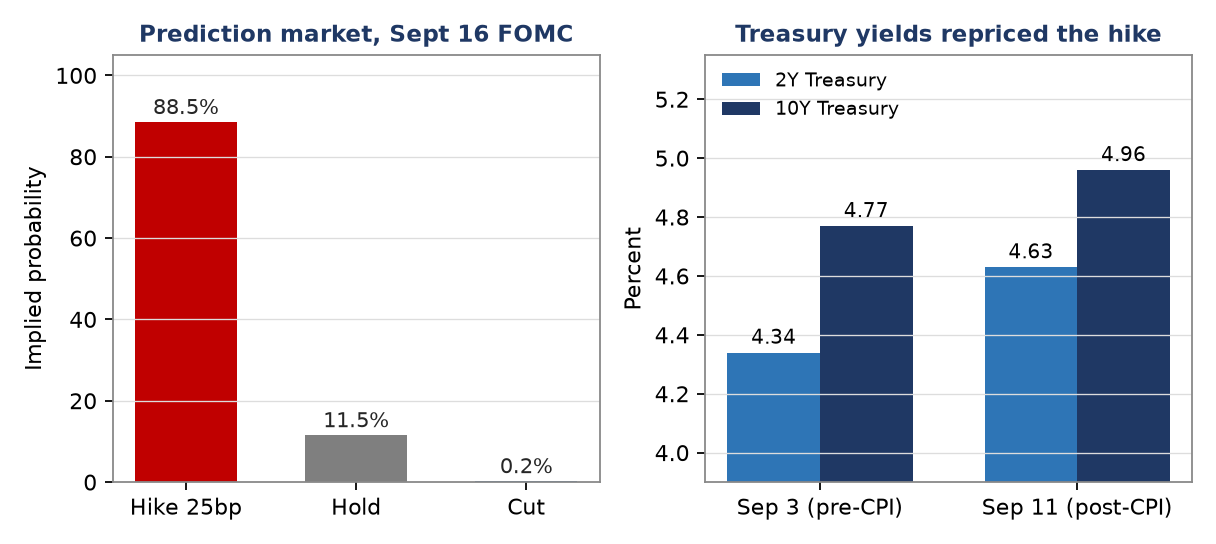
9月17日未明2時(北京時間)、ワシントンの憲法通りにあるあの白い大理石の建物は灯りがともる。ケビン・ウォッシュ——今年5月にようやくFRB議長職を引き継いだ「反フォワードガイダンス派」——はそこで、任期中初となる利率決定を発表する。いまから26時間もたたないうちに、#FedRateWatch 市場はすでに答えを価格に織り込んでいる。Polymarketでは、25ベーシスポイントの利上げ確率は88.5%、据え置きは11.5%、利下げは0.2%だ。だからこれは「結果を当てる」会合ではなく、「次の一手を当てる」会合だ。
第一、第三の数字:利上げのハードルはどう押し上げられたのか
第一の組はインフレ。8月の総合CPIは前月比+0.4%、前年比+3.4%;コアCPIは前月比+0.3%(市場予想は0.2%のみ)、前年比+2.4%。コアの前年比は実はゆっくり下り坂だが、月次のモメンタムが付いてきていない――コアのサービス部門の粘着性が、モノ側の冷え込みを相殺している。さらに厄介なのがPPI:8月は前月比+0.4%、前年比+5.4%。エネルギーの内訳が明確に上振れしており、つまりパイプラインの中に「減圧弁」がないことを意味する。
第二の組は雇用。8月の非農業部門の新規雇用は16.2万人で、市場予想は約5.6万人――予想の約3倍に近い水準だ。失業率は4.1%、平均時給は前年比+3.1%。雇用は、FRBに「もう少し待てる」理由を与えていない。最も見落とされやすいが、最も決定的なポイントだ。
第三の組は原油価格。ブレント原油は109ドル/バレルで、一か月前は88.5ドル、上昇幅23%。中東情勢が、エネルギー価格を「背景ノイズ」から「コア変数」へと変えた。ミシガン大学の1年先インフレ予想は依然として4.2%の高水準。当供給ショックが、まだ下がっていない予想とぶつかると、中央銀行は通常「データを見て判断する」のではなく「保険を先に買う」。
二、利上げはするのか?する。ただし本当の勝負は、その25ベーシスポイントにあるわけではない
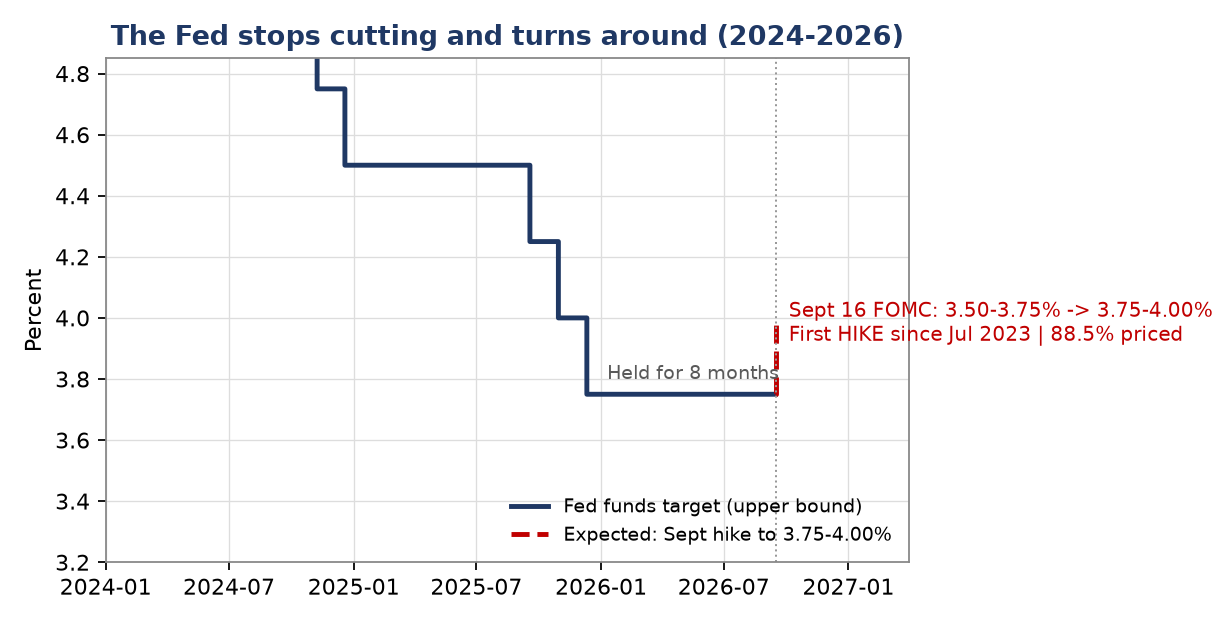
金利の数字そのものは最も重要ではない。目標レンジは3.50%-3.75%から3.75%-4.00%へ引き上げられ、これは2023年7月以来FRBが初めて利上げすることになり、昨年12月の利下げ後としても初めての「方向転換」だ。ある結果が88%以上まで価格に織り込まれているなら、発表のその瞬間のボラティリティは往々にして小さい。真の情報は、30分のウィンドウにある3つのことに隠れている。
その一、投票比率。7月の会合は9:3で据え置き、すでに3人の委員が利上げを求める投票をしている。9月の反対票が1~2票にとどまり、その方向が「もっと加えるべき」なら、委員会はまだ駆け引きをしていることになる。反対票が「据えるべき(利上げすべきでない)」側から出てくるなら、それが今回最大のタカ派サプライズだ。
その二、ドットチャート。これは9月会合に特有のものだ。6月のドットチャートでは、9人が年内に少なくとも1回の利上げを主張、8人が据え置きを主張、1人が利下げを主張した。2026年末の中央値は3.8%、2027年は3.1%から3.6%へ引き上げられ、長期の中立金利は引き続き3.1%。なお、3.8%という数字そのものが「引き分け」を意味している。3.9%の人が9人、3.6%の人が8人で、中央値は平均を取り、さらに四捨五入されて3.8%になった。これは委員たちが「1回利上げを見込んでいる」ことを表すのではなく、「あと1票分の争いが決着に至らなかった」ことを表しているだけだ。9月16日の投票が落ちれば、この中央値は機械的に3.9%へ跳ね上がる。
その三、ウォッシュには「点」があるのか。6月は予測を1つも提出していない。もし今回、本人名義で1つの点が示されるなら、その点は彼が出す、最も高額な一文――市場はそれを、声明に書かれない先行きのガイダンスとして受け取る。
三、単発の対応か、それとももっと長い期間の利上げが始まるのか?
私の見立てはこうだ。これは「調整型の利上げ(校正式)」の第一歩であって、新たな引き締めサイクルの幕開けではない。ただし、だからといって緩和の始まりでもない。理由は3つ。
第一に、病巣は総量ではなく構造的だ。コア前年比2.4%は2%目標まで遠くはないが、問題は月次のモメンタムとエネルギーを通じた二次伝導にある。この病気は一、二回の「予防注射」で予想を固定できる。もし本当に利率を5%以上へ戻すなら、その代償は10年物米国債利回り(すでに5.00%)の上に乗る財政コスト、そして直前にほころびが見え始めた雇用だ。
第二に、市場はあなたの代わりに答えを出している。「単発の行動」という選択肢は、価格の中にほとんど存在しない。Polymarketでの「2026年は利下げしない」の確率は93.8%。売り手側のコンセンサスは「年内に1回」から「9月+12月の2回」へ上方修正され、TD証券ではさらに3回を提示している。EY-ParthenonはCPI発表後に判断を「維持」から「利上げ」へ直接切り替えた。
第三に、「より長い期間」でも燃料は同様に不足している。6月のドットチャートは2027年の中央値を3.6%へ、2028年3.4%へ引き上げた一方で、長期の中立金利は3.1%。委員会が自ら描いた道筋は「1回だけ利上げし、来年もう1回だけ引き下げる」――高金利のプラットフォームであって、継続的な引き締めではない。
ここは必ず2022年と線を引かなければならない。2022年3月にFRBが利上げを開始したとき、政策金利は0-0.25%、総合インフレは8%以上だった――それはインフレに追いかけられて走っている状態だった。今日は状況がまったく違う。実効フェデラルファンド金利はすでに3.63%、総合インフレは3.4%、コア2.4%、失業率4.1%。つまりウォッシュが持っているのは「消火器」ではなく「校正用のレンチ」だ。狙いは景気を後退へ押し込むことではなく、市場がインフレに許容できる度合いを引き戻すこと。違いは、リスク資産が耐えるのが「バリュエーション調整」であって「流動性の吸い上げ」ではない、ということを決める。
一言で要約:これは「より長い期間の高金利(higher for longer)」を確認する会合であって、「新たな利上げサイクル」を始める会合ではない。私の確率配分は――ベースケース(55%):9月に1回、12月は第4四半期の原油価格と雇用を見て、2027年こそが本当の分岐点。タカ派シナリオ(30%):ドットチャートが年内に2回以上を示し、ウォッシュが明確に「インフレが下がらなければ引き続き利上げ」と表明。ハト派の意外(15%):今週は据え置きだが、これは低確率で、政策の信認にも良くない。
四、$BTC 、$QQQ 、$XAUT :3つのシナリオはどう展開するか
まずは足元の座標を確認(9月15日まで)。BTCは76,520ドル、24時間-3.0%、7日-2.5%だが、30日は+21.7%。8月は月間で約28%上昇し、9月初めには最高で82,300ドルまで到達した。オンチェーンのセンチメントは熱くない。BTCの無期限先物の資金調達率はわずか0.009%/8時間(年率で約3.3%)で、多頭が混雑していないことを示している。暗号資産の総時価総額は2.62兆ドル、BTCの比率は58.4%。
ナスダック25,968ポイント、1か月で-2.9%;エヌビディアは211ドル、1か月で-6%。金利以外にも、AI関連の設備投資をめぐる議論(Anthropic CEOが引き起こした、チップ株の下押しとなったあの文章)もバリュエーションを圧迫している。10年米国債利回りは5.00%、一か月前は4.70%。金は4,336ドルで1か月-2.3%、52週高値5,586ドルからすでに22%下落――金は最も正直な資産だ。実質金利が上がれば、まず頭を下げる。
もう一つ、見落とされがちな伝播の鎖がある。ドルだ。ドル指数は現在99.6で、100の節目の下端に位置している。タカ派シナリオがドルを100以上へ押し上げれば、その圧力は鎖のように伝わる――新興国の通貨、韓国株、大口商品、そしてドル建てのすべてのリスク資産。BTCとドル指数の逆相関は、過去2年の間に、ナスダックとの正相関よりも安定している。だからこそ私は「利上げするか/しないか」をBTCの唯一の変数として見ない。真の切り札は「利上げ+ドル高」という組み合わせだ。
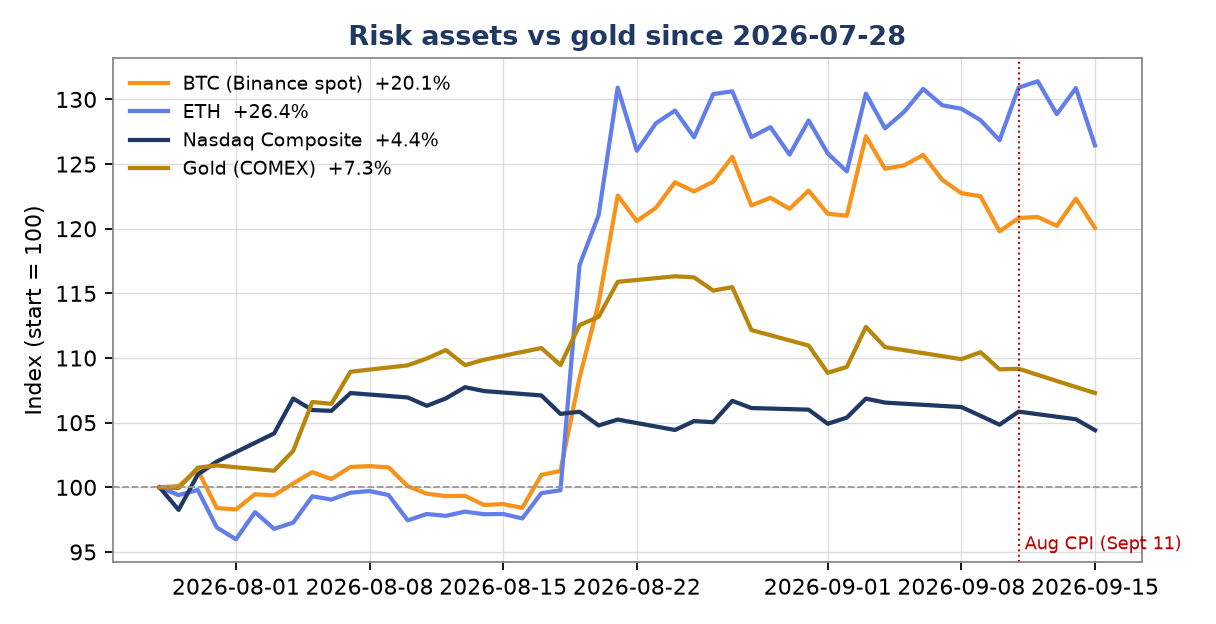
シナリオA(ベース、55%、利上げ+穏やかな発言):悪材料出尽くし。BTCは決定後いったん針が74,000-75,000ドルへ刺さった後、78,000-80,000ドルへ戻る。ナスダックはリペア(修復)反発で1%-2%。ゴールドは4,300付近で底固め。
シナリオB(30%、利上げ+タカ派ドットチャート):2年物米国債利回りが4.8%以上へ突っ込み、ドル指数は100を突破し、「実質金利のダブルキル」。BTCは72,000-74,000ドルへ下落し、極端なケースでは70,000ドルまで。ナスダックはさらに3%-5%下落。ゴールドはまず4,200へリトレース。こういう局面では底値をすぐに拾いに行かず、下げが終わるまで待つ。
シナリオC(15%、利上げなし):リスク資産が暴力的に反発。BTCは82,000ドル超えを狙い、ナスダックは+2%。ゴールドは最も悩ましい。ドル安は追い風で、利上げ観測が外れるのも追い風だが、方向感は引き続き上向き。
強気か弱気か?短期は調整、中期は構造で見る:BTCはこの30日で+21.7%上昇しているので、イベント前にその分の一部を消化する必要がある。72,000ドルを割らない限り、私はそれを上昇の持続(リレー)だと定義し、トレンド転換とは見ない。ただ正直に言うと、ビットコインを長期資産として見ている人にとって、この問いへの答えは私の運用には影響しない。方向は「買う量」を決めるが、「買う/買わない」は決めないからだ。
五、どう取引するつもりか:予測ではなく、規律にポジションを委ねる
私はイベント・トレーダーではなく、未来の自分に資産を配分している。だからBTCの運用では「利上げ結果を当てる」という項目は入れていない。
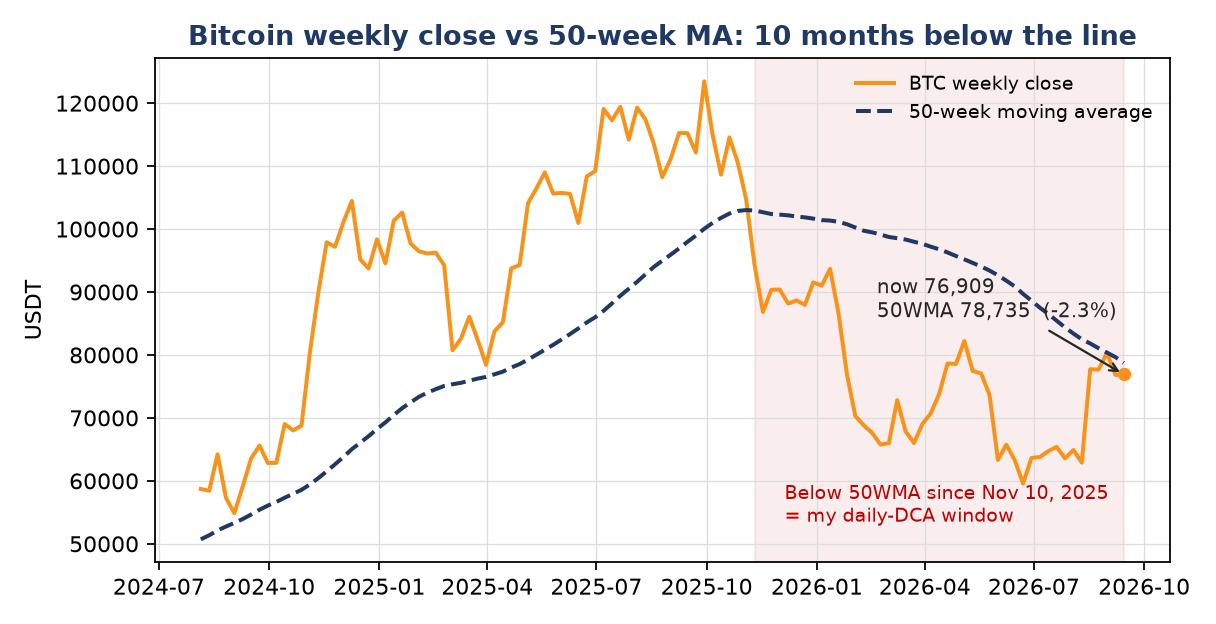
1. BTC:ルールは2つだけ。① 価格が50週移動平均線より下にある間、私は毎日固定で50Uを買う。点の有無は見ない。ニュースも待たない。レバレッジもしない。空売りもしない。2025年11月10日週にBTCが初めて50週移動平均線を下回ってから、今日まで約10か月、私の積立は1日も止まっていない。② 価格が50週移動平均線を再び上回り、定着する(現在のこの線は78,737ドルで、現値より約2.2%高い。これは「トレンドが修復したかどうか」の最初の関門だ)と判断したら、私は買い増しをやめて保有のみとし、弾は次に50週移動平均線を割り込むときまで取っておく。なぜこのルールを「利上げ前の見通し」の記事に書いたのか。確率が88.5%、30日で+21.7%の上昇は、積立投資家にとってノイズにすぎないからだ。積立の真の敵は2つだけ。70,000ドル未満まで下がったときの恐怖――まさにウィンドウが延長されるサインなので、私は日次の積立を50Uから100Uへ引き上げる。もう一つは80,000ドルまで上がったときの追い高の衝動――それこそが手を止めるべき合図だ。
2. テック株:ナスダックにレバレッジをかけない。指数が25,500ポイントを割り込んだら分割でQQQを買う。エヌビディアは200という節目に注目――いまAIの物語でのバリュエーションのアンカーは、計算能力ではなく金利だ。
3. ゴールド:追いかけて空売りしない。22%の下落は、すでに大部分の「実質金利上昇」の織り込みが完了している。4,200-4,300は私の分割での建ての範囲。真の上昇トリガーは「原油価格が100ドル超を継続し、雇用が弱まり始める」こと――それこそがスタグフレーション取引の起点。
4. 失効条件を明確に書く:ドットチャートで2027年の中央値が3.9%以上に引き上げられる(つまり来年も利下げしないことを意味する)なら、すべてのリスク資産の価格付けの中心は1段下がる。BTCは70,000ドルを下回りに向かう。しかし定期購入(積立)をしている人にとって、これは「全て売却」の合図ではなく、「積立のウィンドウが延びる」合図――私が変えるのは、買う金額(毎日いくら買うか)であって、買う/買わないではない。逆に、ウォッシュが記者会見で「これは昨年の過度な緩和の回収であり、引き締めの開始ではない」と強調するなら、それは今四半期で最良の買い場だ。
6、灯りが点く前に書いておくこと
午前2時のその灯りが照らしているのは、実は金利そのものではなく、信頼性だ。インフレを高水準から3%近辺まで抑えた中央銀行は、今いちばん居心地の悪い場所にいる。データが利上げの必然性を証明するには足りないのに、予想は「据え置き」を許さない。ウォッシュが選ぶべきは、本質的には今日の確実性で、来年・再来年の政策余地を「買い戻す」ことだ。
市場の教訓はいつも同じだ。価格を決めるのは、その25ベーシスポイントそのものではなく、25ベーシスポイントの後に人々が何を信じるかだ。長期投資家にとって答えはもっとシンプルで――その25ベーシスポイントを当てに行かず、下落のたびに買いに変えて、時間に味方させる。灯りが点いた後にこそ、物語は始まる。
本稿はイベント前の見通し(プレビュー)分析であり、データは2026年9月15日米東部時間の市場終値(北京時間9月16日未明)まで。データ出所:米国労働統計局(BLS)、米連邦準備制度(FRED)、CMEのFedWatch、Polymarket、Binance、CoinGecko、Yahoo Finance、TIO Markets。