🚨 米国の暗号資産税アップデート:法案パッケージがステーカーとマイナーを置き去りに!🇺🇸📉
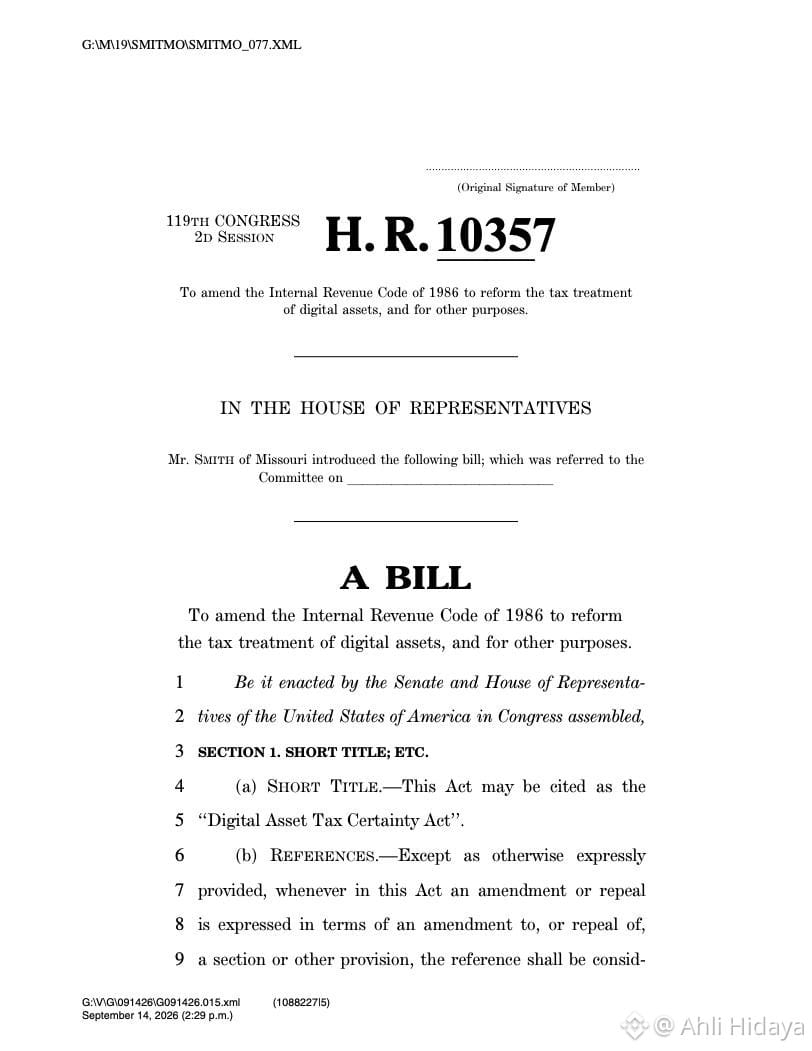
米国下院歳入委員会の新たな114ページの暗号資産税パッケージ(Digital Asset Tax Certainty Act)が市場に大きな波紋を広げていますが、暗号資産コミュニティが切望していた重要な点が1つ抜け落ちています。それは「マイニングおよびステーキング報酬税の繰延」です!
ここでは、入っている内容と欠けている内容をすべて整理します:
🔍 114ページ法案の主なハイライト:
❌ ステーキング/マイニング繰延なし:現時点で、この法案はバリデーション、マイニング、ステーキングから得られる報酬を、受領時点の通常所得として扱います。つまり、ステーカーやマイナーは、実際に売却または換金するまで税金を繰り延べできません。
🏷️ 通常所得としての取扱い:バリデーション報酬は、個別に調整されたキャピタルゲインの繰延ではなく、通常所得ルールとして公式に分類され続けます。
🟢 10ドルのデ・ミニミス・ルール:一方で、パッケージは小さなネットワーク手数料の免除を提案しており、条件を満たす取引手数料が10ドル未満であれば、利益または損失は認識されない見込みです。
📋 対象範囲の拡大:さらに、この法案はステーブルコイン、デジタル資産の貸付、ブローカー報告、そしてウォッシュセール規則にも強く踏み込んでいます。
💭 なぜこれが重要?
業界の関係者や暗号資産保有者は、受領時点で報酬に即座に課税される(価格が大きく変動しても、トークンがロックされていても)ことが、巨額の流動性問題と運用上の大きなハードルを生むと長年主張してきました。公式な修正案でこれが盛り込まれなかったことで、マイナーやステーカーは、求めていた救済なしに、厳格なIRSガイドラインを引き続き乗り越える必要があります。
👇 あなたはどう思いますか? ステーキング報酬は売却してから課税されるべきでしょうか、それとも現行の規制は妥当ですか?コメントで語りましょう!
#BinanceSquare #CryptoTax #Staking #Mining #USRegulations #CryptoNews #BTC #ETH#USDC✅ #DYOR!!
米国下院歳入委員会の新たな114ページの暗号資産税パッケージ(Digital Asset Tax Certainty Act)が市場に大きな波紋を広げていますが、暗号資産コミュニティが切望していた重要な点が1つ抜け落ちています。それは「マイニングおよびステーキング報酬税の繰延」です!
ここでは、入っている内容と欠けている内容をすべて整理します:
🔍 114ページ法案の主なハイライト:
❌ ステーキング/マイニング繰延なし:現時点で、この法案はバリデーション、マイニング、ステーキングから得られる報酬を、受領時点の通常所得として扱います。つまり、ステーカーやマイナーは、実際に売却または換金するまで税金を繰り延べできません。
🏷️ 通常所得としての取扱い:バリデーション報酬は、個別に調整されたキャピタルゲインの繰延ではなく、通常所得ルールとして公式に分類され続けます。
🟢 10ドルのデ・ミニミス・ルール:一方で、パッケージは小さなネットワーク手数料の免除を提案しており、条件を満たす取引手数料が10ドル未満であれば、利益または損失は認識されない見込みです。
📋 対象範囲の拡大:さらに、この法案はステーブルコイン、デジタル資産の貸付、ブローカー報告、そしてウォッシュセール規則にも強く踏み込んでいます。
💭 なぜこれが重要?
業界の関係者や暗号資産保有者は、受領時点で報酬に即座に課税される(価格が大きく変動しても、トークンがロックされていても)ことが、巨額の流動性問題と運用上の大きなハードルを生むと長年主張してきました。公式な修正案でこれが盛り込まれなかったことで、マイナーやステーカーは、求めていた救済なしに、厳格なIRSガイドラインを引き続き乗り越える必要があります。
👇 あなたはどう思いますか? ステーキング報酬は売却してから課税されるべきでしょうか、それとも現行の規制は妥当ですか?コメントで語りましょう!
#BinanceSquare #CryptoTax #Staking #Mining #USRegulations #CryptoNews #BTC #ETH#USDC✅ #DYOR!!