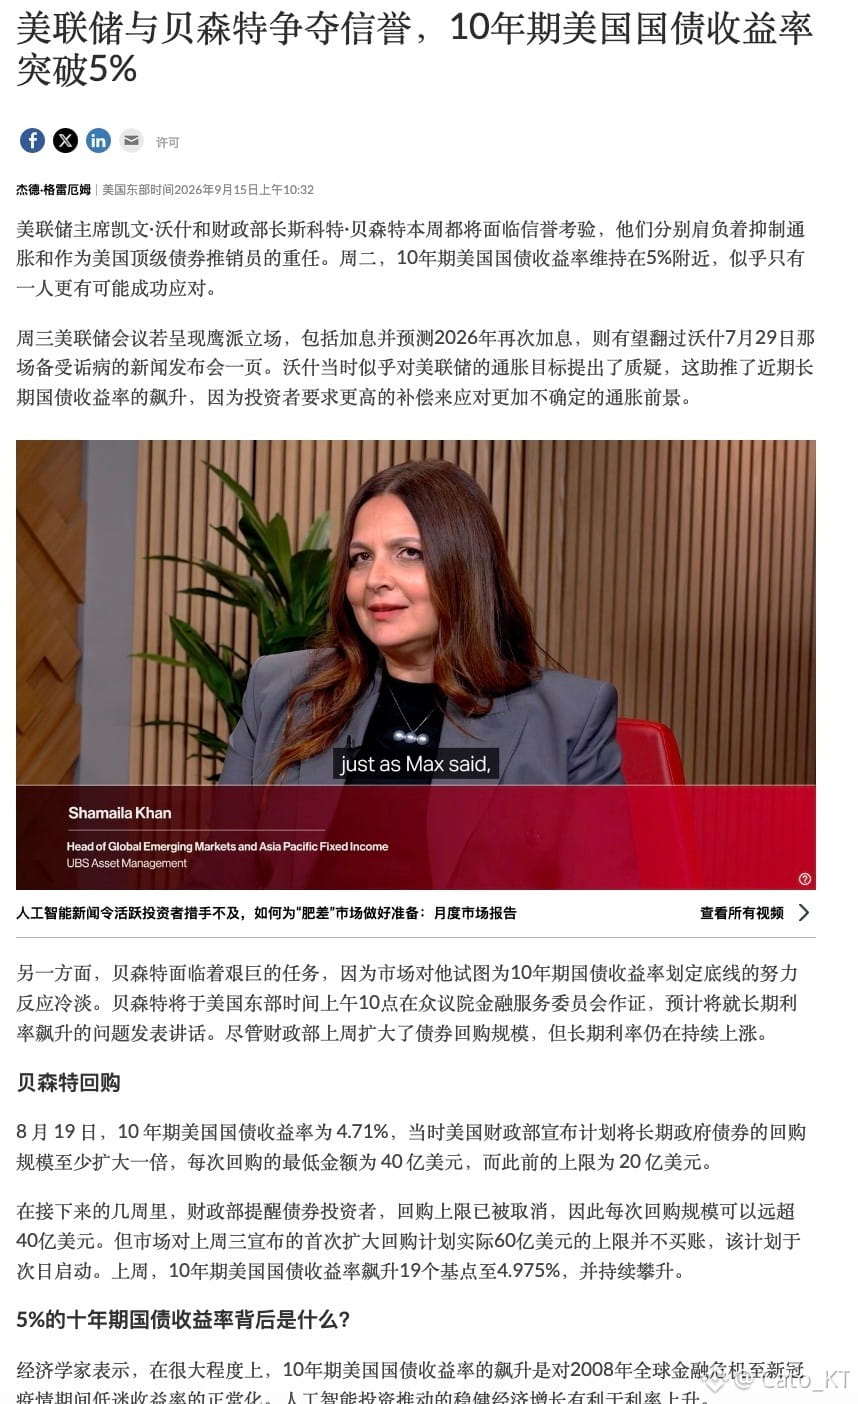
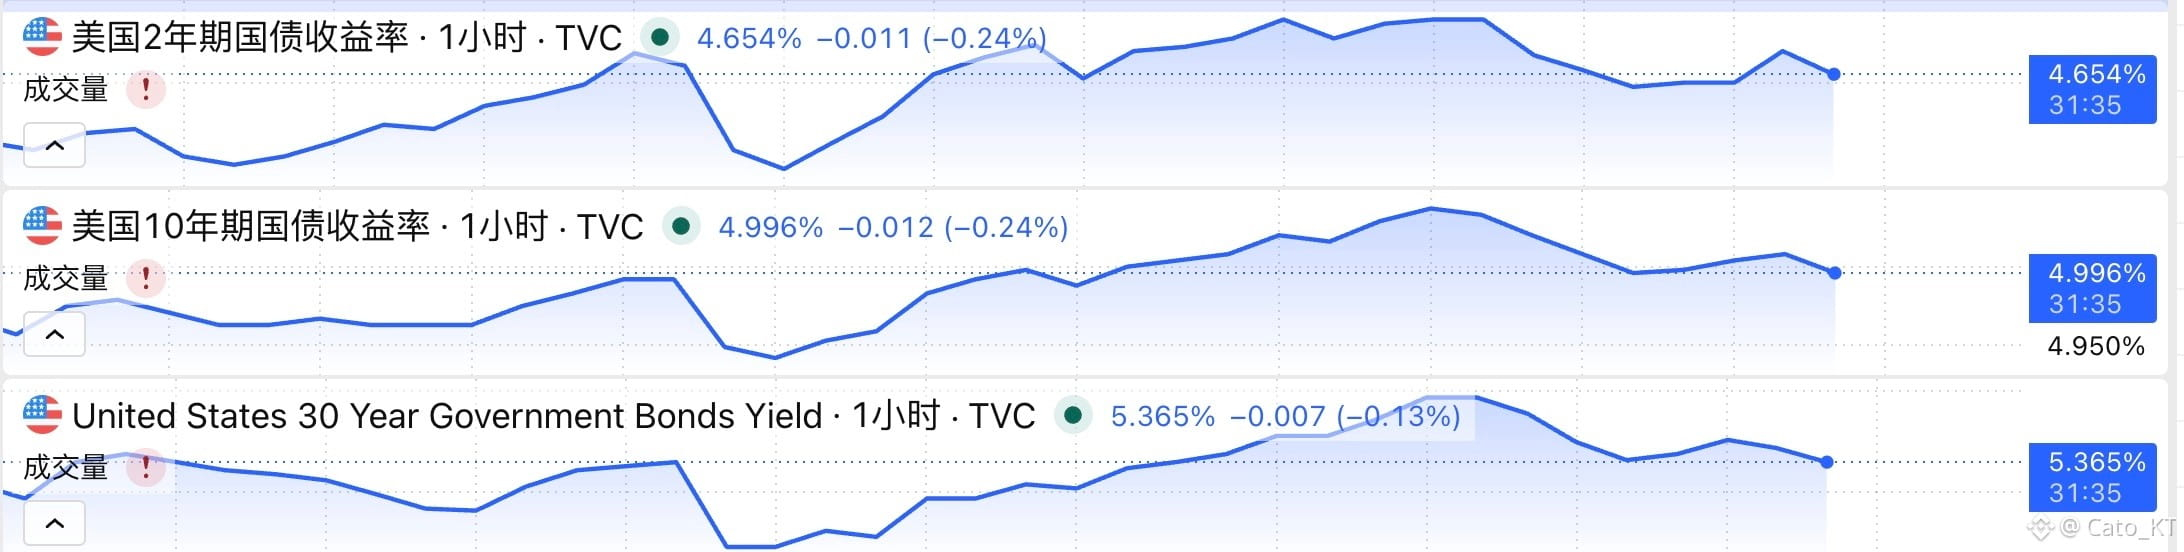
ベイサントのスピーチは終了しました。今夜の発言が債券市場に与える拘束力は非常に限定的です。先ほど述べたシナリオが最後に出てきたのですが、それも最も役に立たないタイプ――米国経済のレジリエンスを強調しつつ、債券市場の問題は中東に押し付ける、というものです
一方で、財政の立て直し案については、即時の実行に向けた答えは示されませんでした。市場が本当に気にしているのは、ベイサントが追加で買い戻し枠(リパーチェース枠)の予想を増やすのか、長期債の発行を減らすのかですが、これらについて明確なガイダンスはありませんでした
市場の反応からも分かるように、今夜のベイサントの発言による債券市場への介入能力は基本的に無効です。もちろん、ベイサントの政策が本当に機能不全に陥ったかどうかは、まだ100%確定できません
その一方で、エネルギー価格が短期的に反発し、インフレ圧力が長期債側の上昇を刺激して、債券市場への効果を相殺する可能性があります。さらに、利上げはまだ実行されておらず、今後利上げがあるかどうかも不確実で、債券市場はまだ明確に価格づけできていません
次にプレッシャーがかかるのはウォッシュ(ウォラー)です。明日のドットチャートと、ウォッシュが今回の利上げをどう説明し、今後の利上げがあるのかをどう扱うかがポイントです。現時点では、債券の利回りが高止まりしており、FRBにしてもベイサントにしても、実行できる余地は確かに限られています
ただし、良い点がないわけではありません。債券市場の危機が、トランプがイラン問題で妥協することを後押しし、エネルギー価格の緩和につながるかもしれません。現状でエネルギー価格の下落が、債券市場にとって短期的な唯一の正解です!#美联储加息是否已成定局
一方で、財政の立て直し案については、即時の実行に向けた答えは示されませんでした。市場が本当に気にしているのは、ベイサントが追加で買い戻し枠(リパーチェース枠)の予想を増やすのか、長期債の発行を減らすのかですが、これらについて明確なガイダンスはありませんでした
市場の反応からも分かるように、今夜のベイサントの発言による債券市場への介入能力は基本的に無効です。もちろん、ベイサントの政策が本当に機能不全に陥ったかどうかは、まだ100%確定できません
その一方で、エネルギー価格が短期的に反発し、インフレ圧力が長期債側の上昇を刺激して、債券市場への効果を相殺する可能性があります。さらに、利上げはまだ実行されておらず、今後利上げがあるかどうかも不確実で、債券市場はまだ明確に価格づけできていません
次にプレッシャーがかかるのはウォッシュ(ウォラー)です。明日のドットチャートと、ウォッシュが今回の利上げをどう説明し、今後の利上げがあるのかをどう扱うかがポイントです。現時点では、債券の利回りが高止まりしており、FRBにしてもベイサントにしても、実行できる余地は確かに限られています
ただし、良い点がないわけではありません。債券市場の危機が、トランプがイラン問題で妥協することを後押しし、エネルギー価格の緩和につながるかもしれません。現状でエネルギー価格の下落が、債券市場にとって短期的な唯一の正解です!#美联储加息是否已成定局