


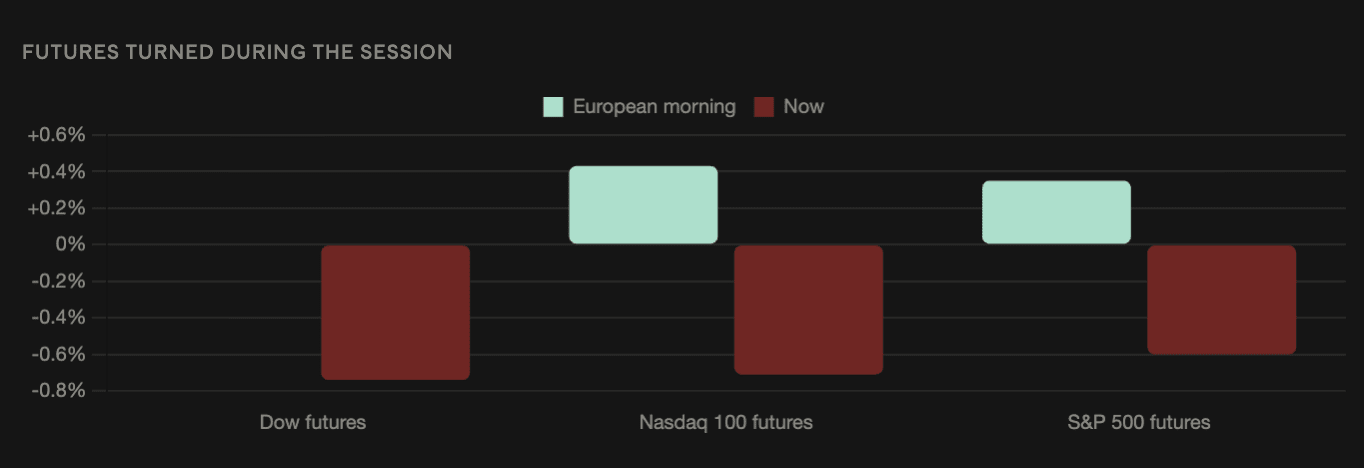
米株価指数先物は下向きに転じた。ゲートのデータによると、ダウ・ジョーンズ先物は0.74%安、ナスダック100先物は0.71%安、S&P500先物は0.60%安だった。
これは、欧州の午前中にS&P500先物が0.35%上昇し、ナスダック先物が0.43%上昇していた先ほどの流れを覆すものだ。月曜のAI主導の売りの一部が解消されているように見えた。
下落しているダウの先行指標が注目ポイント
ここでは大きさよりも順序が重要です。
月曜の売りはテクノロジーとAIインフラに集中した。フィラデルフィア半導体指数は7月1日以来の最悪の取引となり、5.9%下落。ナスダック100は6週間ぶりの安値となり、エヌビディアは4%超下落し、インテル、マイクロン、サンディスクはいずれも7%超下落した。
それはセクターの出来事だった。今や下落をリードしているのはダウ(Dow)であり、3つの指数はいずれも0.60%〜0.74%の範囲にまとまっている——これはもっと広いものを示している。
メガキャップの工業指数、幅広いベンチマーク、そしてテクノロジー加重の指数にわたる一様な弱さは、要因がセクター固有ではなくマクロであることを示唆する。
4つの圧力が収束した
特に何かがうまくいかなかったわけではない。それが難しさだ。
10年米国債利回りは5.04%に到達し、2007年7月以来の高水準となり、30年は5.40%に達して2007年6月以来の高水準となった。ブレント(Brent)はサウジのエネルギーインフラへの別の攻撃を受けて107ドル超で取引された。市場は水曜にFRBが利上げする確率をおよそ94%で織り込んでいる。AIの不確実性は続いており、アンスロピック(Anthropic)のCEOダリオ・アモデイが週末に開発を減速するよう求めた発言の後も、その影響は残っている。サム・アルトマンとイーロン・マスクは同意している。
それぞれは単独なら対処可能だ。だが一緒に到来すると、通常どれか一つを緩衝する相殺要因が取り除かれる。
エネルギーショックは通常、成長期待が業績を支えることと同時に起きる。上昇する利回りは、拡大する景気とともに現れることが多い。AIの弱さは通常、支えとなる金利環境のもとで生じる。
これらの相殺要因のどれも利用できない。
長期ゾーン(ロングエンド)がダメージを与えている
水曜日の決定は、徹夜の資金調達に関するものだ。株式に圧力をかけている動きは、より先のカーブの向こう側で起きている。
アジア時間の取引では、10年債利回りが6.2ベーシスポイント上昇して5.021%となり、2年債は4.4ベーシスポイント上昇して4.676%だった。これは、金曜のCPIが生んだフラット化を覆す急なスティープ化(利回り格差の拡大)だ。
INGの金利ストラテジストは、ずれを指摘した。「論理的には利上げは長期ゾーンを落ち着かせるはずだが、長期ゾーンは通常、極めてボラティリティが高い。」
ミシュラー・ファイナンシャルのトム・ディ・ガロマ(Tom di Galoma)は、この上昇を、金利見通し、企業・政府債務の供給増、成長見通し、そして米国の長期の財政見通しによるものだとした。これらのうち、最初の要因(=金利見通し)は、引き締めサイクルが終わるまで解消しない。
欧州市場の株は幅広く下で始まり、下落を主導したのはイタリアの銀行だった。銀行のバランスシートにおけるソブリン保有を通じて、同じ長期ゾーンの圧力がかかっていることを反映している。
暗号資産は逆らうのではなく、同じ方向に下落している
月曜のパターンは繰り返されなかった。
ビットコインはおよそ1%上昇した一方で、半導体指数は5.9%下落し、AIの相関チャネルが断ち切れたという見方につながった。ビットコインはその後およそ76,000ドルまで下落し、月曜に回復した77,430ドルの50週指数移動平均(EMA)を下回り、さらに、ビットフィネックス(Bitfinex)のアナリストが特定したスポットの吸収ゾーンの下限である77,100ドルを割り込んだ。
暗号資産では火曜日、売り圧力がほぼ全面的に広がり、CoinDesk 100の構成銘柄92が下落、指数は1.6%安となった。イーサ(Ether)は1.6%下落して2,474.76ドル、ソラナ(Solana)は2%下落して100.43ドルだった。
明確化法(Clarity Act)のクロージュア投票(打ち切り手続き)は、株式が共有しない暗号資産特有の変数を追加する。法案が今年中に法律として成立するとのポリマーケット(Polymarket)のオッズは、月曜に約30%〜34%だったのが、民主党が対案を提出した後に17%〜18%へと下がった。
水曜日は2つのイベントであって、1つではない
FRBは東部時間午後2時に決定し、その後2時30分にウォーシュの記者会見が行われる(更新された見通し付き)。
決定はすでに価格に織り込まれている。次に何が来るかについて、銀行の見通しは大きく割れている——UBSは今年50ベーシスポイント、バンク・オブ・アメリカは75、ドイツ銀行は2027年3月までに織り込む形で見ており、ジェフリーズは市場が示唆するよりも少ないと見込んでいる。
ドットプロット(政策金利見通しの点図)は、市場が組み立てた道筋を裏付けるか、あるいはそれを修正するかのどちらかであり、ウォーシュ(Warsh)はジャクソンホールで拒否したフォワードガイダンス(先行き指針)なしに、そのシグナルを提示しなければならない。
イングランド銀行(BoE)は木曜、日銀(BoJ)は金曜に続く。