再谈米国債10年利回り、米連邦準備制度(FRB)の政策ジレンマは今夜ベッセン卿が解決できるのか?
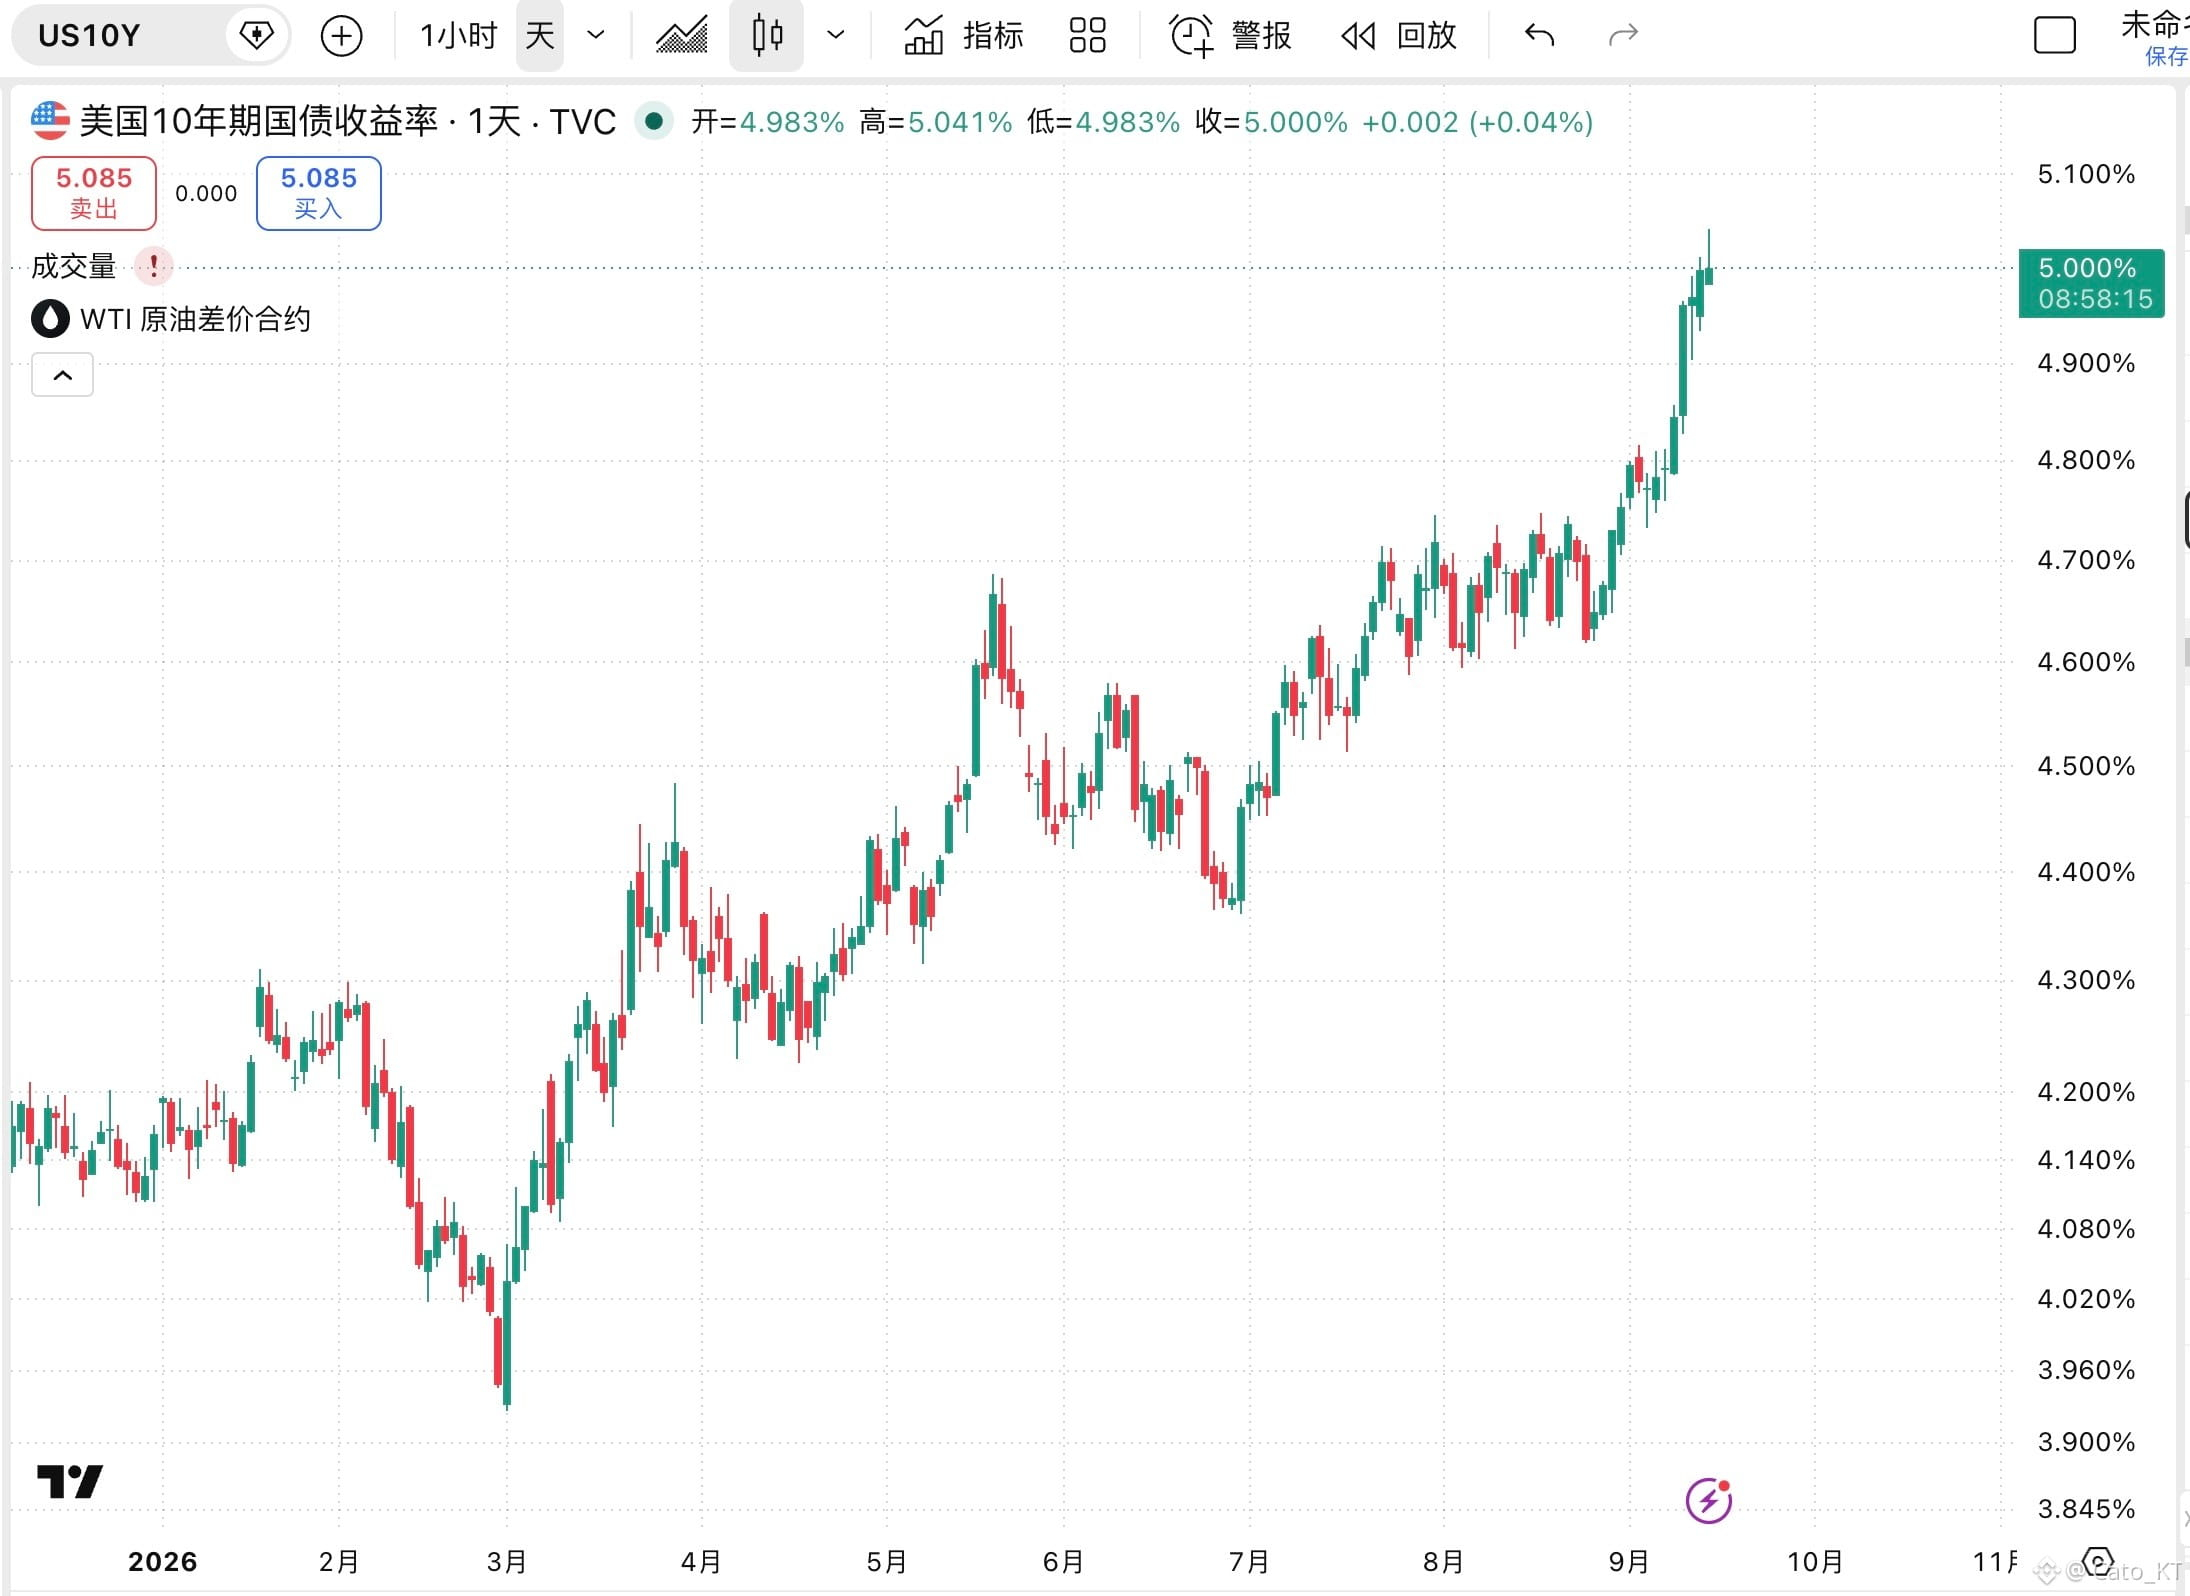
10年米国債利回りがついに5%をしっかり回復した。利上げが確定する前は、利上げ観測によって債券市場が先回りして織り込む形で利回りが上昇するのは、通常の現象だ。重要なのは、利上げが確定した後に債券市場がどう動くかだ!
もし9月のFOMC(金融政策決定会合)後に、FRBが今後も利上げを継続するというシグナルを出さない、つまり「ハト派的な利上げ」になるなら、長短金利の上昇を抑えるのは難しくなる。
なぜなら、10年物米国債は「今後も高金利+高い原油価格がもたらすインフレが続く」との予想による期間プレミアムがあり、短期的には利回りが抑え込まれにくいからだ。
しかし、もし利上げ継続のシグナルを出す、つまり「タカ派的な利上げ」になるなら、2年物利回りは急騰しすぎる一方で、10年物利回りは落ち着き、場合によっては下落すらし得る。2年と10年の利回り差が急速に縮まり、債券市場では「熊平(ベアフラットニング)」の局面に入ることになる。熊平の後には「逆イールド(利回りの逆転)」が起こり、銀行業が圧迫されることから、金融・景気のリスクが表面化する局面だ。
したがってウォッシュにとっては、職務上は短期金利の調整を担当し、配合するだけとはいえ、こうしたジレンマに直面し、すでにFRBは政策上の二択に追い込まれている。尺度とタイミングの見極めは難易度が高く、リスクもさらに大きい。
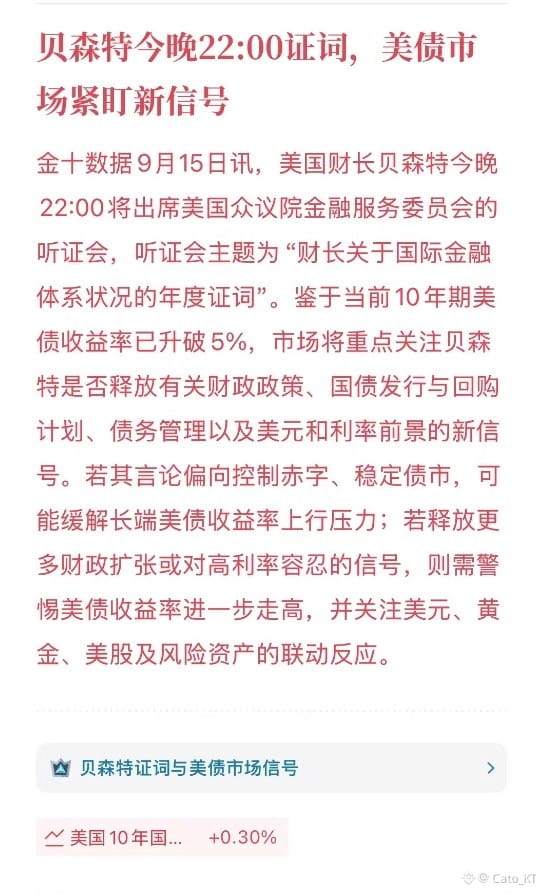
ゆえに今夜のベッセン卿の公聴会における重要度は間違いなく高まっている。今夜のベッセン卿の発言の効果が、明日のウォッシュの政策運用の余地を左右するからだ。今夜のベッセン卿の発言で、私が注目すべきポイントは次の通りだ。
1、長期債のレポ(長期の債券担保取引)における買い戻し(回転)規模や頻度を拡大するという発言が出るかどうか。特に、当初の「1回あたり60億」の買い戻し枠の見通しを、再び引き上げるのかどうか。これは債券市場にとって直接的なプラス材料だ。
2、長期国債の増発・発行の伸びを抑えるための重要な発言が出るかどうか。これは需給バランスに直接影響し、債券市場にも直接的なプラス材料となる。
3、財政規律、赤字を縮小していく道筋を強調するかどうか。これは債券市場にとってプラス材料だが、効果は上の2つより弱い。
4、単に「米国債市場は安定しており、需要は強い」と言うだけかどうか。これは最も弱い選択肢で、債券市場への影響はほぼない。
ただしここで注意が必要なのは、ベッセン卿の今夜の発言は長期金利に影響を与えられるとしても、「10年物米国債金利を単独で」押し下げるのは難しい、という重要なリスクポイントだ。もしベッセン卿の発言後も10年物米国債の利回りが安定した推移を維持するなら、難題は明日のウォッシュに先送りされることになる!#美联储加息是否已成定局
10年米国債利回りがついに5%をしっかり回復した。利上げが確定する前は、利上げ観測によって債券市場が先回りして織り込む形で利回りが上昇するのは、通常の現象だ。重要なのは、利上げが確定した後に債券市場がどう動くかだ!
もし9月のFOMC(金融政策決定会合)後に、FRBが今後も利上げを継続するというシグナルを出さない、つまり「ハト派的な利上げ」になるなら、長短金利の上昇を抑えるのは難しくなる。
なぜなら、10年物米国債は「今後も高金利+高い原油価格がもたらすインフレが続く」との予想による期間プレミアムがあり、短期的には利回りが抑え込まれにくいからだ。
しかし、もし利上げ継続のシグナルを出す、つまり「タカ派的な利上げ」になるなら、2年物利回りは急騰しすぎる一方で、10年物利回りは落ち着き、場合によっては下落すらし得る。2年と10年の利回り差が急速に縮まり、債券市場では「熊平(ベアフラットニング)」の局面に入ることになる。熊平の後には「逆イールド(利回りの逆転)」が起こり、銀行業が圧迫されることから、金融・景気のリスクが表面化する局面だ。
したがってウォッシュにとっては、職務上は短期金利の調整を担当し、配合するだけとはいえ、こうしたジレンマに直面し、すでにFRBは政策上の二択に追い込まれている。尺度とタイミングの見極めは難易度が高く、リスクもさらに大きい。
ゆえに今夜のベッセン卿の公聴会における重要度は間違いなく高まっている。今夜のベッセン卿の発言の効果が、明日のウォッシュの政策運用の余地を左右するからだ。今夜のベッセン卿の発言で、私が注目すべきポイントは次の通りだ。
1、長期債のレポ(長期の債券担保取引)における買い戻し(回転)規模や頻度を拡大するという発言が出るかどうか。特に、当初の「1回あたり60億」の買い戻し枠の見通しを、再び引き上げるのかどうか。これは債券市場にとって直接的なプラス材料だ。
2、長期国債の増発・発行の伸びを抑えるための重要な発言が出るかどうか。これは需給バランスに直接影響し、債券市場にも直接的なプラス材料となる。
3、財政規律、赤字を縮小していく道筋を強調するかどうか。これは債券市場にとってプラス材料だが、効果は上の2つより弱い。
4、単に「米国債市場は安定しており、需要は強い」と言うだけかどうか。これは最も弱い選択肢で、債券市場への影響はほぼない。
ただしここで注意が必要なのは、ベッセン卿の今夜の発言は長期金利に影響を与えられるとしても、「10年物米国債金利を単独で」押し下げるのは難しい、という重要なリスクポイントだ。もしベッセン卿の発言後も10年物米国債の利回りが安定した推移を維持するなら、難題は明日のウォッシュに先送りされることになる!#美联储加息是否已成定局