



ウォール街がついに暗号資産の取引所取引型ファンド(ETF)への門戸を開いたとき、巨大な個人投資家の資金の波が市場に流れ込みました。あなたは証券会社のアプリを開いて「購入」ボタンを押すだけで、ハードウェアウォレットに一度も触れることなく、突然ビットコインの一部を手に入れることになります。まるで魔法のように感じます。けれども舞台裏の実態は、決して魔法ではありません。ETFの株式の価格が、基礎となるデジタル資産の実際の価格と完璧に一致するように、24時間体制で動き続ける、非常に複雑で攻めの姿勢を持った金融エンジンなのです。
伝統的な株式取引所の製品が、まったく別のプラットフォームで取引される非常に値動きの激しい暗号資産を、どれほど正確に追跡できるのか、不思議に思ったことはありませんか。今日は、暗号資産ETFが実際にどのように自社の株式(持分)を「新規発行」し、また「償還」しているのか、その正確な仕組みを分解して説明します。実際のコインを動かすのは誰か、お金の流れはどうなっているのか、そしてこの“見えないプロセス”がETF構造全体の絶対的な生命線である理由を見ていきます。
II. 2つの別々の“遊び場”
このプロセスを理解するには、まず金融の世界を2つの別々の“遊び場”に分けて考える必要があります。
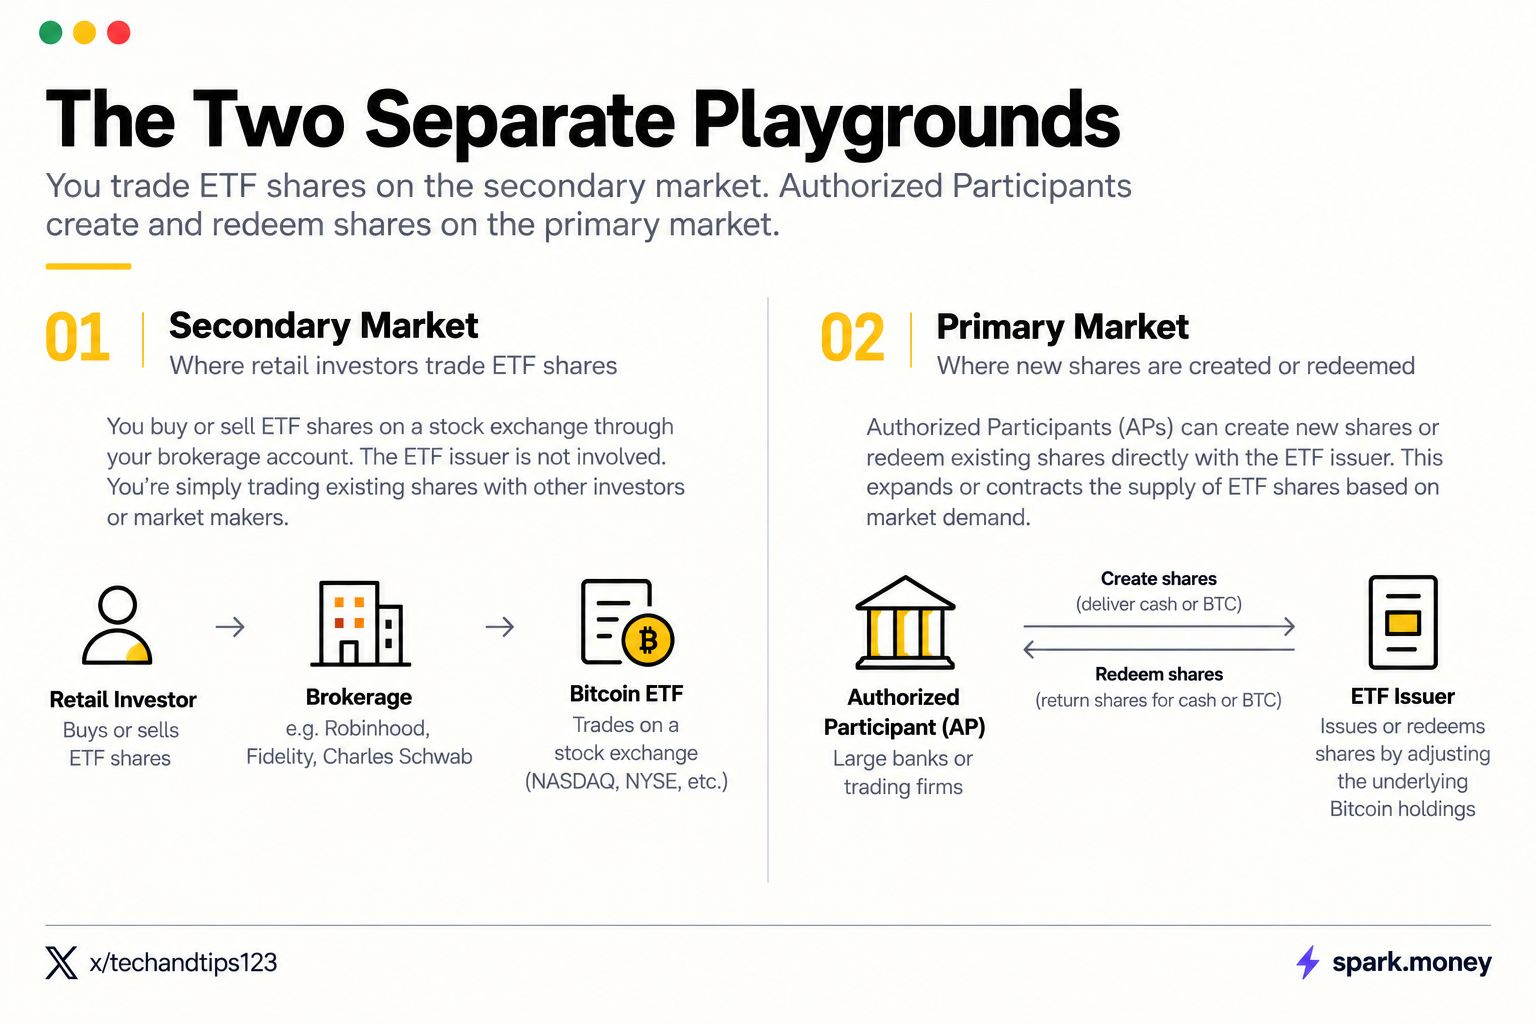
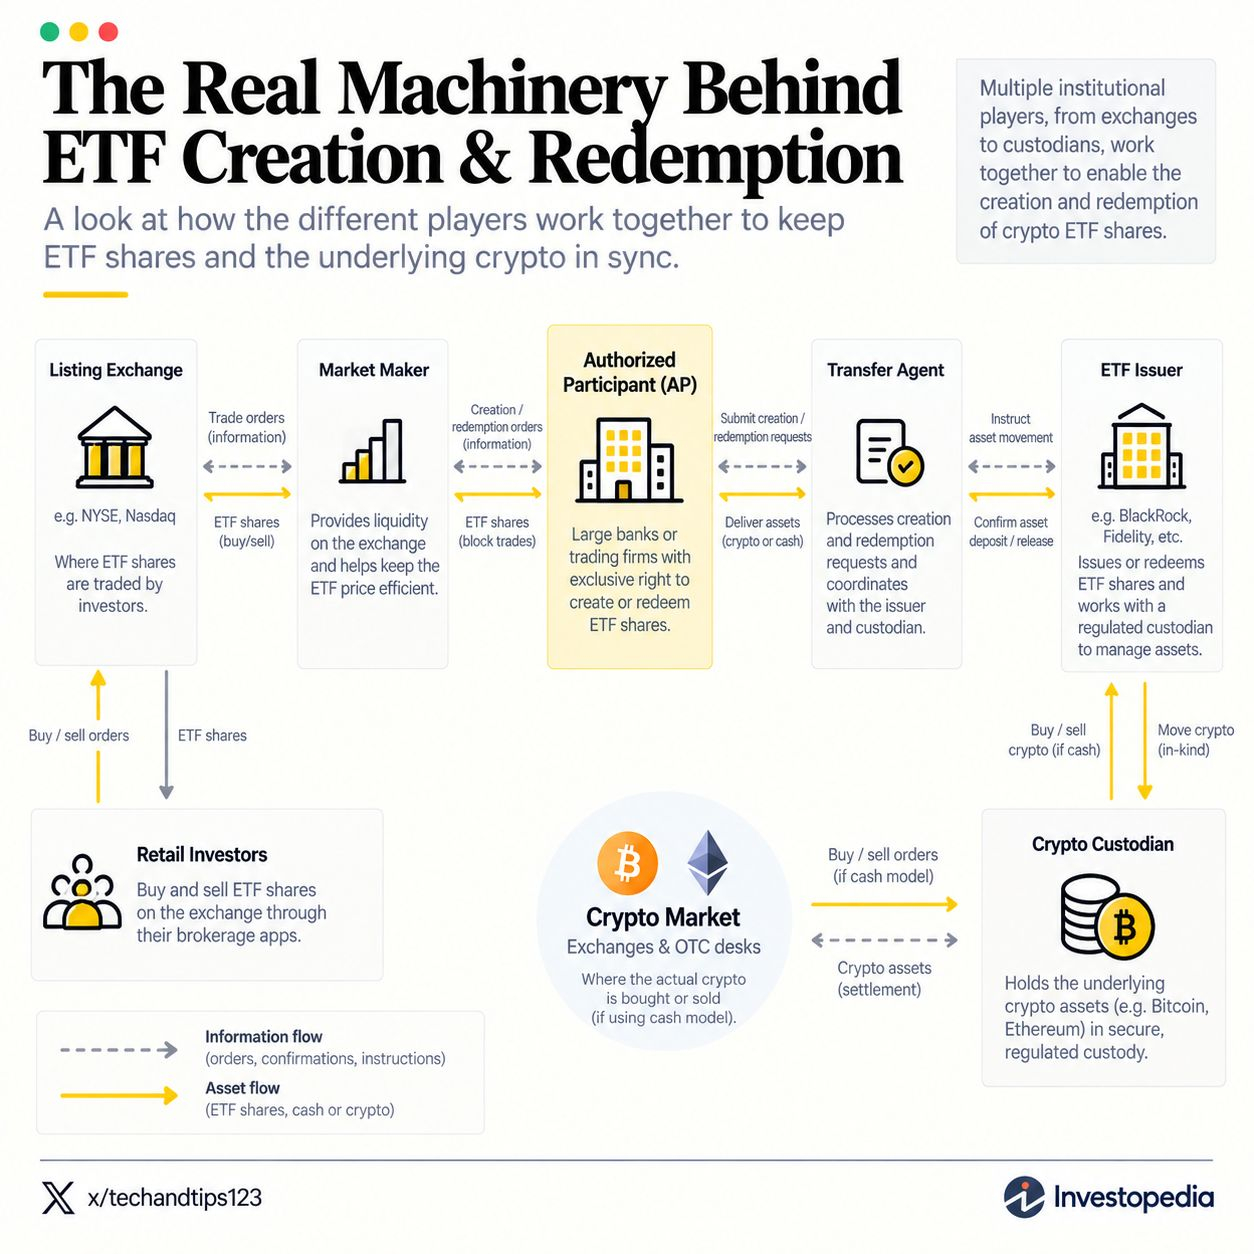
スマホでビットコインETFのシェアを買ったり売ったりすると、あなたはセカンダリー・マーケット(二次市場)で取引しています。あなたは他の一般の投資家やマーケットメイカーと、単に既存のシェアを売買しているだけです。ETF発行体はこの取引にはまったく関与しません。あなたは“紙切れのシェア”を行ったり来たりさせているだけです。
ここで注意点があります。ETFのシェアは、平常の市場取引時間である月曜から金曜の東部時間でだいたい午前9時30分から午後4時までの間、証券取引所で取引されます。一方、ビットコインは1日24時間、週7日取引されています。株式市場が閉まっている間はETFの価格は動けませんが、ビットコインは引き続き取引されています。すると月曜の朝、あるいは週末の大きなニュースの後には、ETFシェア価格と実際のビットコイン価格がズレてしまう可能性があります。そのギャップを埋めるために存在するのがAPです。
しかし、これらの「紙の株式(シェア)」の供給量は固定ではありません。総株数が厳密に上限で決まっている通常の会社の株式とは違って、ETFは市場の需要に応じて供給を増減させることができます。この増減が起きるのはプライマリー・マーケット(一次市場)です。あなたや私には一次市場で直接参加することはできません。一次市場は、ウォール街の“実力者”たちだけに厳格に割り当てられています。
III. 認可された参加者(AP)に会おう
ETFエンジン全体は、「Authorized Participants(適格参加者)」という、特別な機関投資家のグループに依存しています。ここではAPと呼ぶことにしましょう。
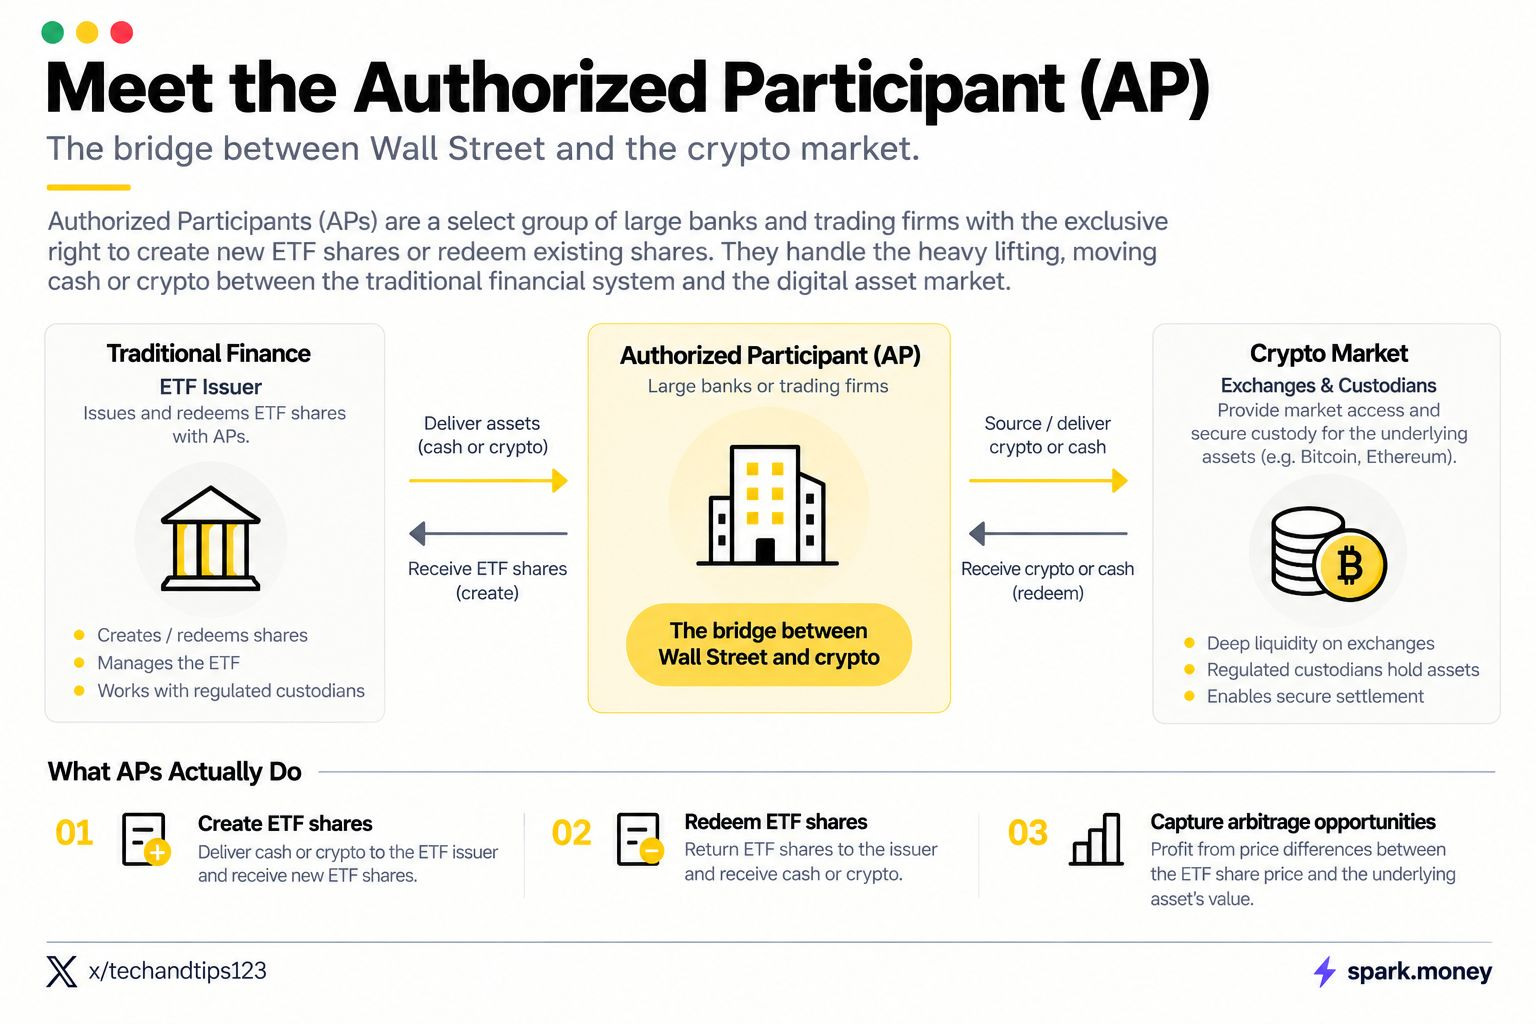
APを、非常に特権を持った卸売ディーラーだと思ってください。彼らは通常、大規模な銀行かエリート級のトレーディング会社です。ETF発行体は、これらの特定の企業に対し、見えないところから新しいシェアを作り出したり、既存のシェアを完全に破棄したりするための独占的な法的権利を与えます。
APは、伝統的な株式市場と、荒れ狂う暗号資産のスポット市場をつなぐ「重要な橋」です。彼らが実際に重い作業を担い、巨額の資金を行ったり来たりさせてシステムのバランスを保っています。
IV. キャッシュとイン・カインドの進化
通常の株式を追跡する伝統的なETFなら、APは実際の裏付け資産を買いに行って、それらの資産をETF発行体に引き渡し、その見返りとして新しいETFシェアを受け取ります。これをイン・カインドによる作成(creation)と呼びます。
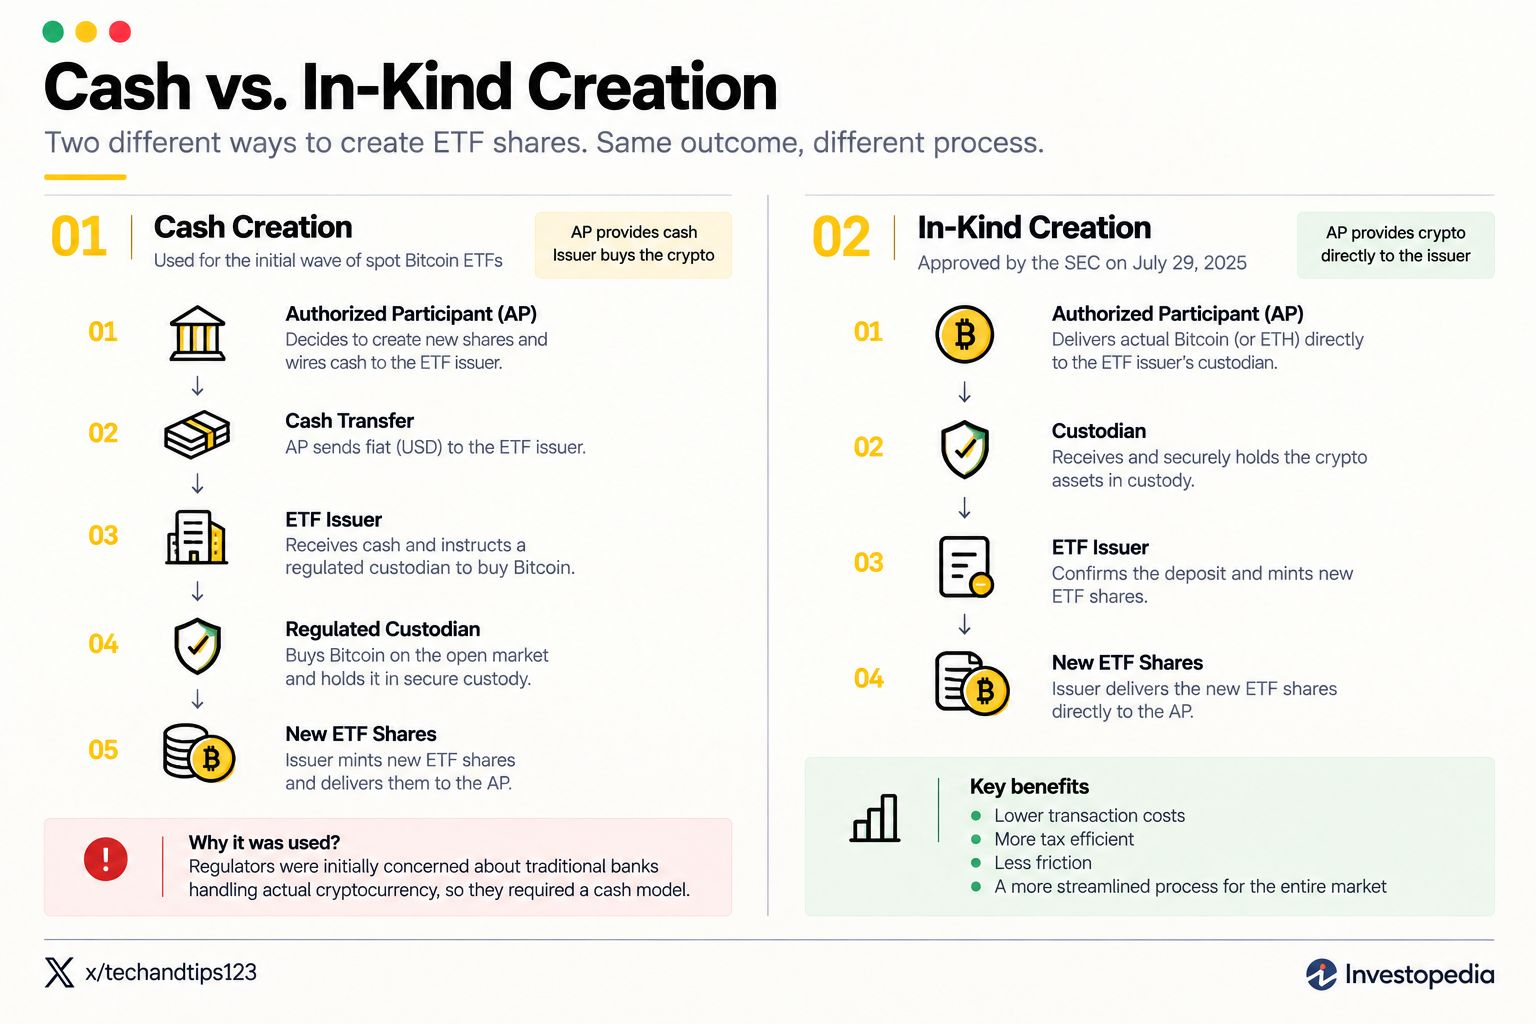
しかし、規制当局がスポット型のビットコインETFの最初の波を承認したとき、彼らは伝統的な銀行が実際の暗号資産を扱うことを恐れていました。APがデジタルコインに直接触れることを許しませんでした。市場に対して、代わりにキャッシュによる作成モデルを使うよう強制したのです。
キャッシュモデルでは、APは市場のプレミアムを見て、新しいシェアのブロックを作ることを決めます。ビットコインを買う代わりに、APは現実の現金をETF発行体へ直接送金します。するとETF発行体は、その現金を受け取り、規制されたカストディアンを通じて暗号資産取引所にログインし、オープン市場で本物のビットコインを買います。
このキャッシュモデルは機能していましたが、手間がかかり、余分な取引コストが発生していました。暗号資産業界はこのルールを変えるために必死に戦い、そして最近大きな勝利を得ました。2025年7月29日、SECは、すべてのスポット型ビットコインETFおよびイーサリアムETFについて、イン・カインドによる作成と償還モデルを正式に承認しました。
この規制の転換は、ゲームそのものを完全に変えてしまいます。つまり、十分なビットコインを保有しているAPは、実際のデジタルコインをETF発行体にそのまま手渡し、代わりに即座にETFシェアを受け取れるようになるのです。まず最初に全部を現金に換えるという摩擦がなくなります。取引コストが下がり、ファンド全体にとってずっと税制効率の高い構造が生まれます。
V. 作成プロセス:新規シェアの発行
需要が暗号資産の暗号資産ETFに殺到したとき、何が起きるのかを順に見ていきましょう。
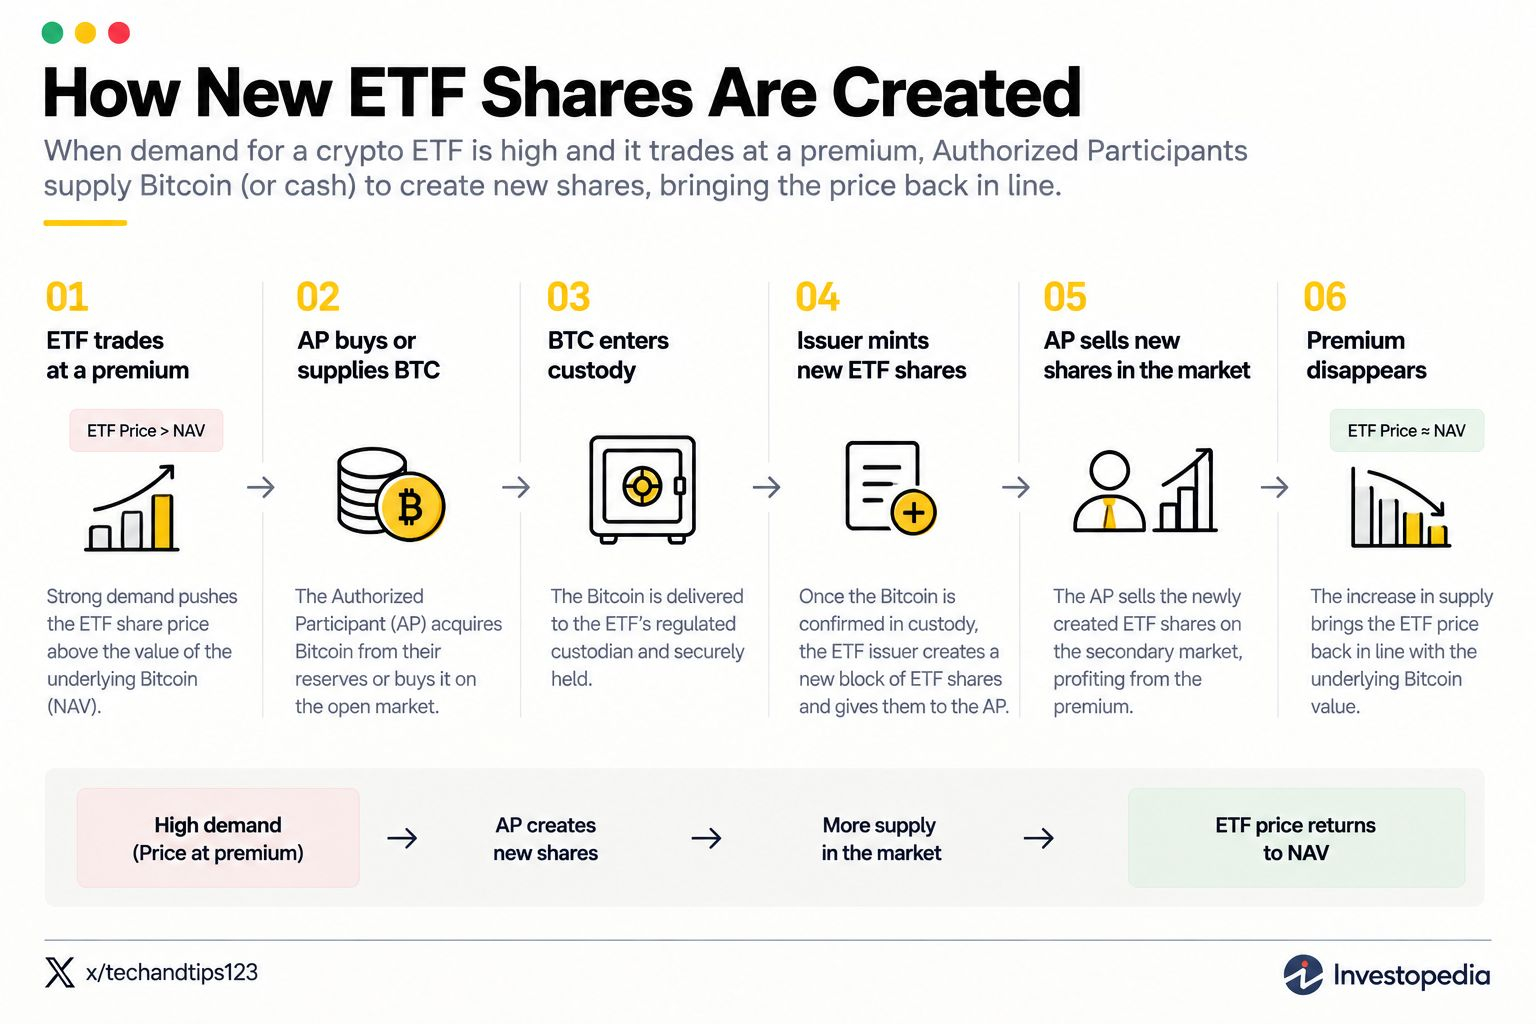
ビットコインが急騰していて、みんながブローカーのアプリでETFを買おうとしている状況を想像してください。買い手の方が売り手より多いので、ETFシェアの価格は、当該ETFが表しているビットコインの実際の価値よりも高く浮いていきます。これをプレミアムでの取引と呼びます。
APがこのプレミアム(上乗せ)を見つけたら、彼らは利益を得て歪みを是正するために動きます。彼らが“発行プロセス”を起動するのです。
最新のイン・カインド(現物)プロセスでは、APは自分たちの保有する本物のビットコインを拠出するか、暗号資産のスポット市場でそれを買います。そしてそれらのデジタルコインをETFのカストディアンに引き渡します。実際のビットコインが金庫に確実にロックされると、発行体は新しくETFのシェアのブロックを発行し、それをAPに手渡します。
その後APは、それらの新しく発行されたシェアを二次市場に投げ入れて、数多くの一般の買い手を満たします。新しい供給が大量に流れ込むことで、ETFシェアの価格は再び下がっていき、ビットコインの実際の価格にきっちり一致するまで調整されます。
VI. 償還プロセス:供給の焼却
では、まったく逆のシナリオを見てみましょう。
たとえば最悪のマクロ経済ニュースが流れて、個人投資家がパニックになります。彼らは暗号資産ETFのシェアを一斉に売りに走ります。この巨大な売り圧がかかることで、ETFシェアの価格は下がります。すると、金庫にロックされている実際のビットコインよりも、紙のシェアが安い価格で取引されるようになります。これを割引取引と呼びます。
APは再び介入し、リスクのない利益を回収してバランスを取り戻します。彼らが償還プロセスを起動するのです。
APは、これらの割引されたETFシェアをオープン市場で大量に買い集めます。彼らはその安いシェアを手にして、そのままETF発行体に直接返します。発行体は、それらのシェアを永久に破棄するか、償還します。
紙のシェアを渡す代わりに、ETF発行体は金庫のロックを解除して、実際の裏付けとなるビットコインをAPに返します。APはオープン市場で安い割引価格でETFシェアを買い、実際のビットコインとして裏付けの価値を丸ごと受け取っているため、その差額は純利益として懐に収まります。一方で、APは何千ものシェアを流通から取り除くことで、二次市場の総供給を減らします。この減少が、ETFシェアの価格を再び押し上げ、実際のビットコイン価格に一致するところまで引き上げます。
VII. アービトラージ・ループと、その重要性
この株式の“発行と償還”の一連のゲームは、要するに巨大な自動化された裁定取引(アービトラージ)ループそのものです。
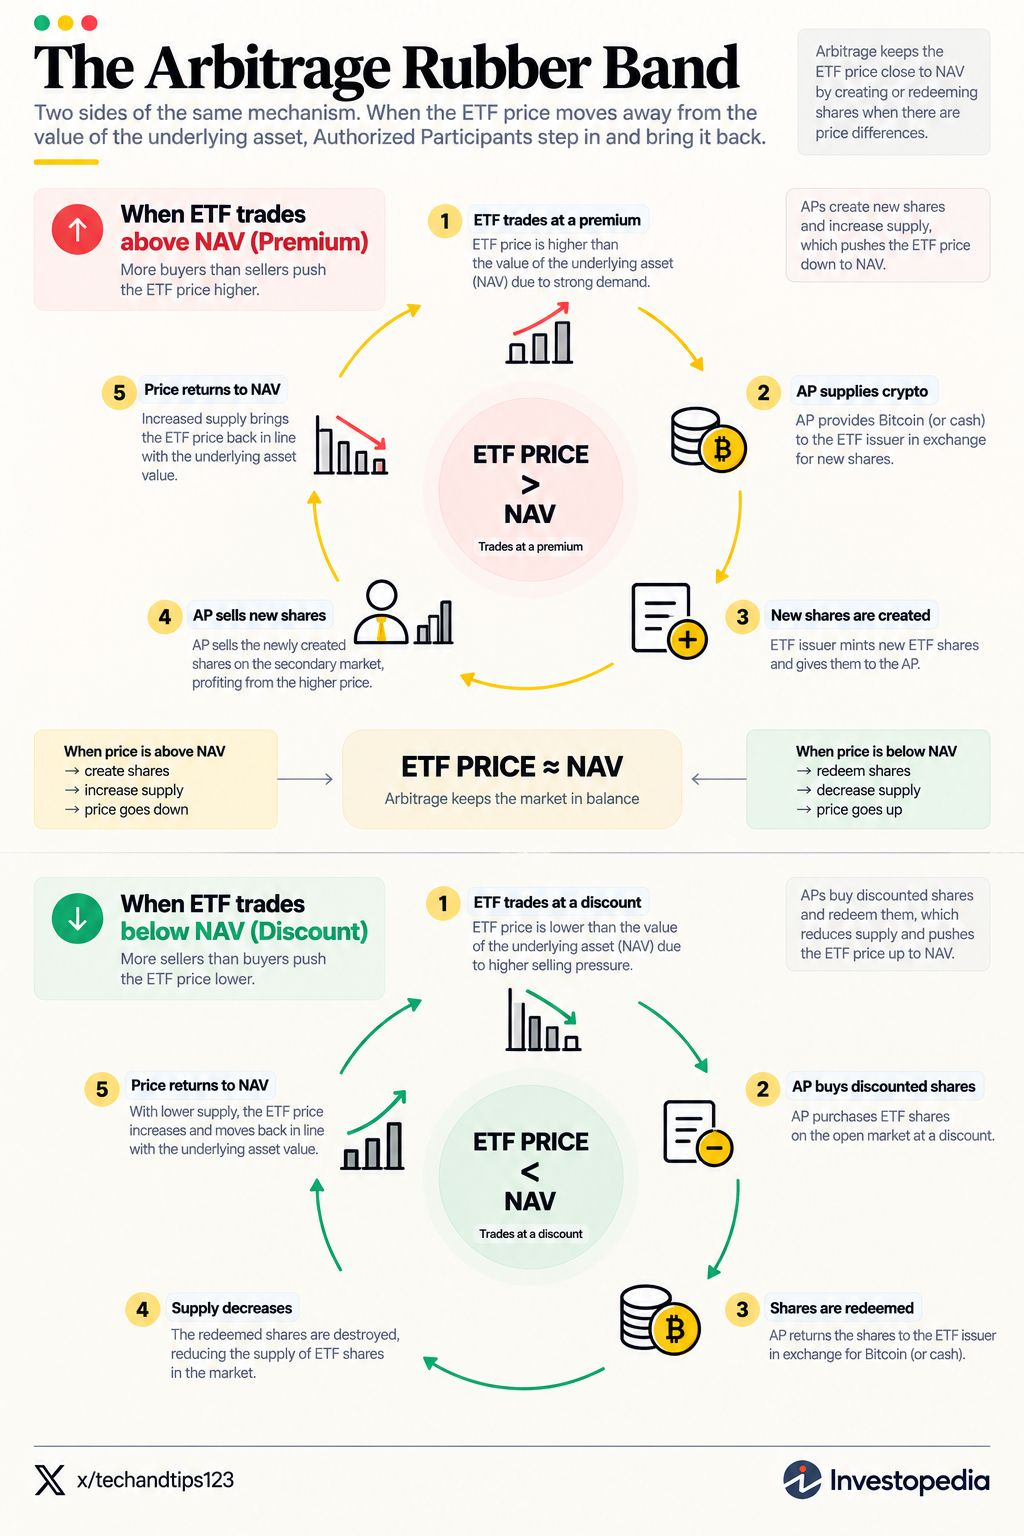
APがそんなことを善意でやっているわけではありません。ETFシェアの価格と実際の暗号資産の価格との間にある、わずかな値段の差をつかまえて、何百万ドルもの利益を稼げるからです。
この“利益を得ようとする動機”こそが、ETFをあなたにとって安全で信頼できるものに保つ正確な仕組みです。APが常にプレミアムやディスカウントを追いかけていなければ、暗号資産ETFはクローズドエンド型ファンドのように振る舞ってしまいます。価格は現実から完全に切り離されてしまうでしょう。実際のビットコイン換算ではその価値の一部しかないシェアに対して、巨大なプレミアムを払ってしまうようなことも起こり得ます。
作成と償還の仕組みは裏側で連続的に稼働しているため、あなたは基礎となる計算について心配する必要がありません。大口の機関投資家が、あなたの代わりに裁定取引を行います。彼らの貪欲さは、ETFシェア価格をデジタル資産のリアルタイムの価値にピタッと貼り付けておく“見えないゴムバンド”です。
FIN
暗号資産の原理主義者の多くは、ETFの仕組み自体を完全に嫌っています。彼らは、分散型の資産クラスにウォール街の仲介業者を持ち込むことが、テクノロジーの本来の目的を台無しにすると考えています。私はその見方にはまったく同意しません。
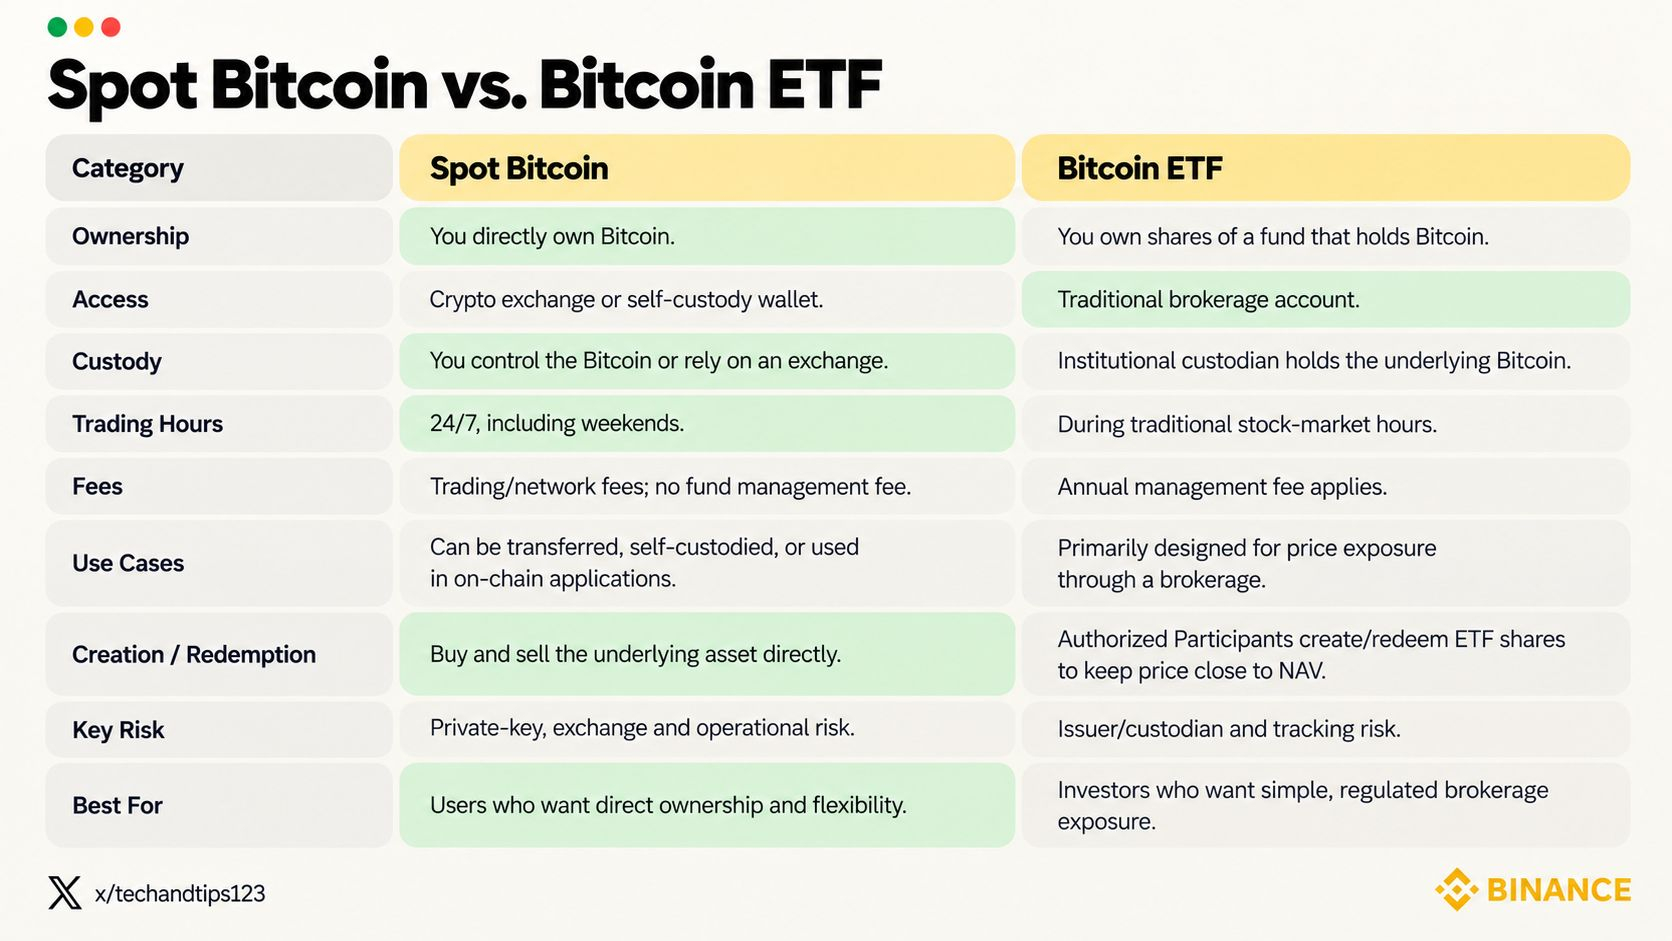
暗号資産市場は、大量普及を実現するために、伝統的金融の深い配管(仕組み)を必要としていました。作成・償還のメカニズムは、市場効率の“傑作”と言えるものです。これにより、何十億ドルもの資金が、古いレガシーの銀行のレールと、現代のデジタル台帳の間を、システムを壊すことなくシームレスに流れ続けられます。
はい、中央集権的なカストディアンや、強力な機関投資家による統制が導入されます。しかし同時に、退職資金という何兆ドルもの資本が、ようやくこの世界に入ってこられるようにする、完璧に規制された、数学的にも筋の通ったブリッジが提供されます。このエンジンがどう動くかを理解すれば、大きな優位性が得られます。大口プレイヤーが実際のコインをどう動かすのかが正確に分かれば、ランダムな価格のズレに怯える必要がなくなります。あなたは本物のマーケット運営者の自信を持って取引を始められます。機械は意図どおりに機能し、この市場が投げてくるどんなボラティリティにも耐えられるように作られています。