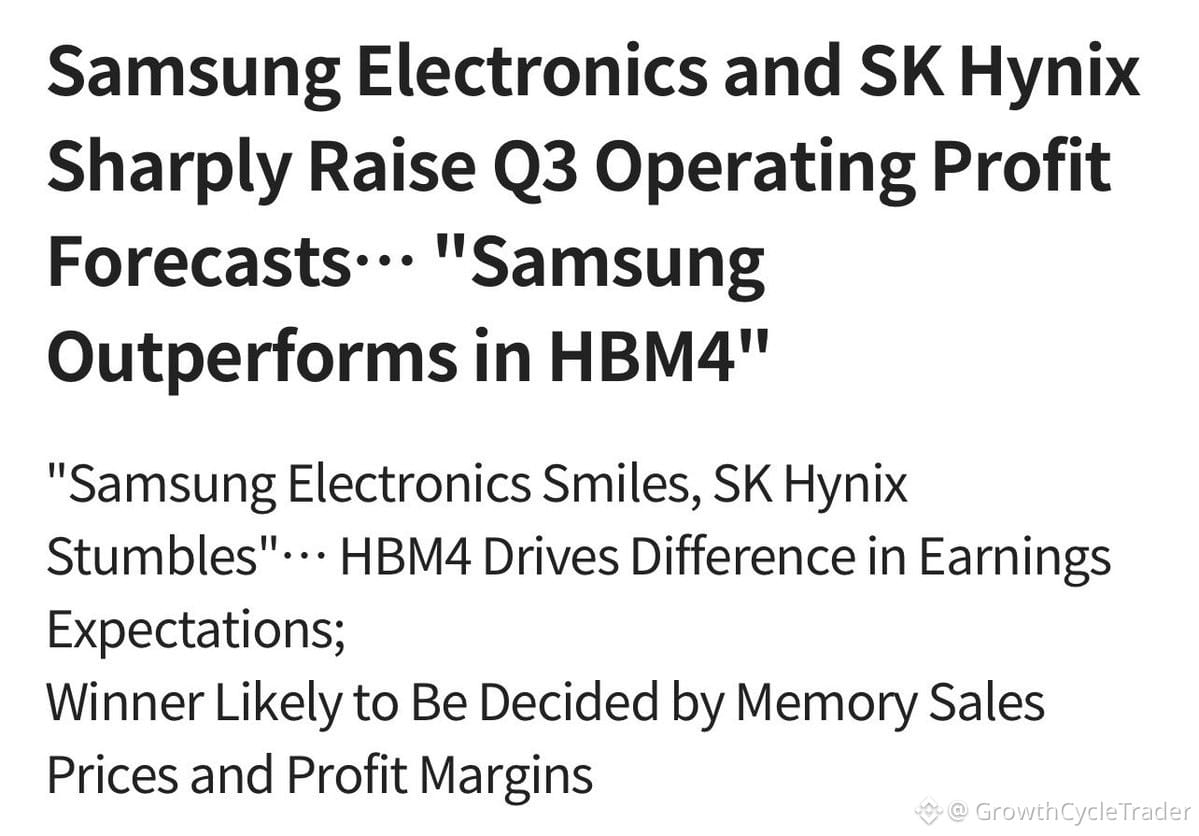
ストリート(市場関係者)がサムスンとSKハイニックスの第3四半期(Q3)利益見通しを相次いで引き上げました。HBM4の競争は一段と熾烈になっており、サムスンが追い上げを急いでいます。
サムスンのQ3営業利益コンセンサスは現在114.2兆ウォン(約820億ドル)で、前四半期比で+12%。SKハイニックスは78.8兆ウォン(約560億ドル)で、+4%です。
ギャップが縮まっているのは、市場シェアの変動によるものです。カウンターポイントによれば、サムスンのグローバルHBMの売上構成比はQ1の21%からQ2には33%へと上昇。SKハイニックスは同期間に58%から50%へ低下しました。前年はSKハイニックスが64%対15%でリードしていましたが、その37ポイントの差は現在17ポイントまで縮まっています。
HBM4がカギです。サムスンはQ2比でQ3のHBM4販売を3倍超にする計画で、HBM4が2025年下期(H2)のHBMミックスの60%超を占める見通しです。サムスンは1c DRAMをベースに、HBM4を先に出荷しました。SKハイニックスは歩留まり面の理由で1bを維持しており、それは$NVDAのサプライチェーンに関連しています。
UBSはすでに、サムスンを2027年のHBM4ビットで41%とモデル化しており、SKハイニックスは39%です。KB Securitiesは、サムスンが今年のQ4時点でHBMシェア全体の約40%に近づくと見込んでいます。
SKハイニックスは依然としてより大きな既設ベースと、$NVDAとの関係を持っています。サムスンはプロセスノードで優位性があり、HBM4の立ち上がりもより速い。
だからこそ、いまサムスンの利益修正がより速いペースで進んでいます。
問いはこれです。HBM4がサムスンのH2ミックスの60%超を占めるなら、その状態は2027年まで維持されるのか、それともSKハイニックスの3nmのベースダイ構想がギャップを再び埋めるのか?
これは、サプライチェーンのサイクルが現実の時間軸で展開されている物語です。ミックスの変化とマージン拡大に注目してください。
サムスンのQ3営業利益コンセンサスは現在114.2兆ウォン(約820億ドル)で、前四半期比で+12%。SKハイニックスは78.8兆ウォン(約560億ドル)で、+4%です。
ギャップが縮まっているのは、市場シェアの変動によるものです。カウンターポイントによれば、サムスンのグローバルHBMの売上構成比はQ1の21%からQ2には33%へと上昇。SKハイニックスは同期間に58%から50%へ低下しました。前年はSKハイニックスが64%対15%でリードしていましたが、その37ポイントの差は現在17ポイントまで縮まっています。
HBM4がカギです。サムスンはQ2比でQ3のHBM4販売を3倍超にする計画で、HBM4が2025年下期(H2)のHBMミックスの60%超を占める見通しです。サムスンは1c DRAMをベースに、HBM4を先に出荷しました。SKハイニックスは歩留まり面の理由で1bを維持しており、それは$NVDAのサプライチェーンに関連しています。
UBSはすでに、サムスンを2027年のHBM4ビットで41%とモデル化しており、SKハイニックスは39%です。KB Securitiesは、サムスンが今年のQ4時点でHBMシェア全体の約40%に近づくと見込んでいます。
SKハイニックスは依然としてより大きな既設ベースと、$NVDAとの関係を持っています。サムスンはプロセスノードで優位性があり、HBM4の立ち上がりもより速い。
だからこそ、いまサムスンの利益修正がより速いペースで進んでいます。
問いはこれです。HBM4がサムスンのH2ミックスの60%超を占めるなら、その状態は2027年まで維持されるのか、それともSKハイニックスの3nmのベースダイ構想がギャップを再び埋めるのか?
これは、サプライチェーンのサイクルが現実の時間軸で展開されている物語です。ミックスの変化とマージン拡大に注目してください。