
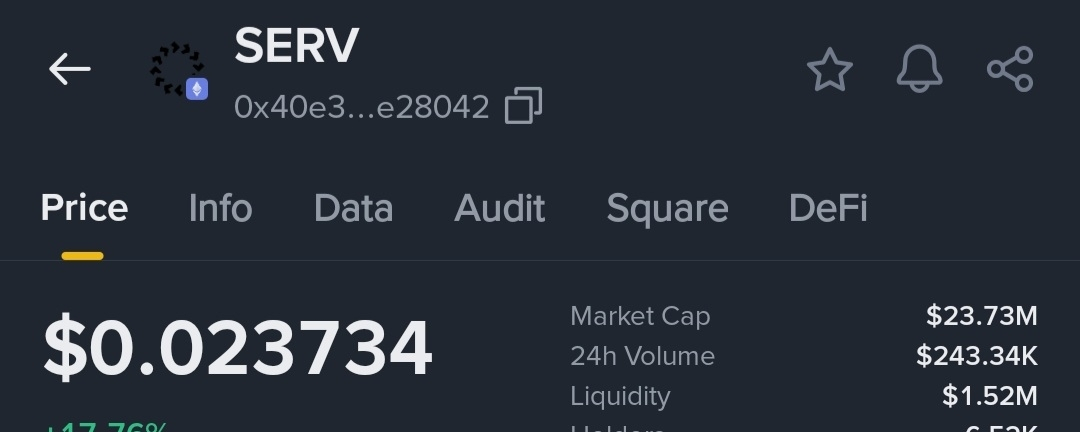


サービスは約0.02ドル、流通量は約7.7億/最大10億(FDV)ということは、1ドルはおよそ45〜50倍に相当し、つまり「約7.7億ドルの時価総額 / 10億ドルのFDV」。これは大きな動きですが、プロダクトが実際にデフォルトのエージェント基盤になり、そのトークンがその利用のメーターになるなら、あり得ない暗号の倍率ではありません。
そもそも1ドルには何が必要なの?
次のOpenAIは要りません。生産エージェントのための「鍬とシャベル層」としてSERVを市場が値付けし、現金がそのトークンを通じて流れる状態が必要です。
シンプルに考えると:
Reasoning API+B2B収益の25%が$SERVを買ってバーンするのに使われるなら、$1B FDVは、数十百万ドル規模の年次ランレートという物語で支えられる。投資家が“その収益が継続的で、成長しており、供給削減に機械的に結びついている”と信じるなら、“数十億”ではなくて済む。
例:プラットフォーム収益$40M/年、買い戻し$10M/年。$1B FDVに対して年1%のシンク(減衰)なら、大したものではない。マルチプルは、成長期待(エージェントが爆発する、SERVがデフォルトのルーターになる)と、燃焼が複利で効き始める一方でフロートが粘着的に残る“希少性”から来る。
だから強気ケースは“雰囲気(vibes)で$1”ではない。利用、収益、25%の買い戻し/バーン、よりタイトなフロート。さらに、資産が“もう一つのAIティッカー”ではなく、エージェント推論に対する請求権(claim)になったことでマルチプル拡大が起きる。
1. プロダクトは、実在するボトルネックの上に乗っている
フロンティアのラボは生のインテリジェンスを売る。銀行、政府、生産(production)のエージェントスタックは、モデルが賢くないせいで失敗しない。失敗するのは:
1ユーザー要請が呼び出しの連鎖、リトライ、ツール利用の鎖になる
コストが爆発する
出力がドリフトする
監査の追跡(audit trail)がない。
SERVの売り込みは、コンパイラ/推論レイヤー:英語を境界付きグラフに変換し、スキーマを強制し、シャドーエージェントで検証し、監査ログを保持し、ベースURLを差し替える。これが少しでも宣伝どおりに機能するなら、それはGPT/Claudeと競合していない。必要とされている“欠けている本番プロダクション層”を売っているだけだ。
あらゆるエージェントフレームワーク(LangChain、カスタムスタック、n8nのようなツール、暗号エージェントプラットフォーム)が流通チャネルになる。SERVはモデル戦争に勝つ必要はない。デフォルトの推論サイドカーになる必要がある。
2. コストは、導入を強制できる“くさび”だ。
小型モデル+SERVで、低コストの大部分でフロンティア品質に近づけるなら、調達(procurement)の計算が変わる:
スタートアップはGPT級のチェーンで無駄に資金を燃やすのをやめる。企業は同じ予算で10〜100×多いエージェントのステップを回せる。オープンソースのモデルはグラフがそれを縛るので、十分に良くなる。
それがボリュームを得る方法だ。エージェントのワークロードは1回の完了(completion)ではない。ループだ。1ドルあたりのパフォーマンスが20〜90×良いという主張は、たとえ大きく割り引かれていても、1つのブランド名モデルの“お披露目勝負”で勝たなくても推論シェアを奪えるプロダクトを示している。
$1の時点で、市場は“このコストのくさび”が十分に実在するものだと見なしている。つまり、SERVを経由することが習慣になる。
3. 規制された買い手は、デモではなく監査可能性のために支払う
SERVが単なる“より安いChatGPT”でないなら、強気ケースははるかに強くなる。
銀行、決済、政府、保険、税、ロボティクス、そしてコンプライアンスが必要だ。
追跡可能な意思決定グラフ
データに対して学習しない
注入(injection)/リーク(leakage)制御
規制当局に見せられる何か
それは別の予算だ。そういう買い手はリスク低減にお金を払う。時間もかかるが、入ってしまえば暗号ユーザーみたいに離脱(churn)はしない。
Neol / UAE政府スタイルの生産(production)主張。Thought Proof方式の第三者ベンチマーク。EPAA / 銀行ワーキンググループの近さ。グレッグ・イワノフ(元Google Playのパートナーシップ)を企業の入口にする。
規制された導入が少数でもパイロットから本番契約へ進むなら、SERVは“$15〜20Mのトークン”ではなくなり、“垂直インフラ”に見えてくる。暗号のAIで、ミームとローンチパッドしかなく、2人目の買い手を得られなかった比較対象がある。
4. 市場が実際に理解できる“ツーサイドのフライホイール”。ほとんどのAIトークンには物語がある。
SERVには配線図がある。
エンタープライズとビルダーが推論をSERV経由で送る。
彼らはUSD/USDCクレジットで支払う。
その収益の25%で$SERVを買い、そしてバーンする。
ビルダーもローンチパッドでエージェント/スタートアップを立ち上げる。手数料とアクティビティがSERVに触れる。
より多くのローンチ+より多くのエージェント=より多くの推論=より多くのバーン。
トークンは統治ステッカーではない。モデルの品質よりも速く成長する唯一のAI部分──エージェントのステップ──への“シンク”だ。
公開APIローンチ(2026年9月)がプライベートベータのロゴを2026年Q4〜2027年の有料ボリュームに変えるなら、フルのフライホイールが大きくなる前に価格を付け直せる。暗号市場は、これが印刷を始めた時点から“2階微分”を価格に織り込む。
5. なぜ$1が、暗号がすでに“払う方法”を知っている物語の数字なのか
過去のサイクルでは?
稼働するプロダクトと燃焼(burn)の物語を持つインフラ・トークンには、カテゴリ独占者でなくても$500M〜$3BのFDVが与えられている。
AIエージェント名($FET 、$VIRTUAL 、そして各種ローンチパッドのベータ)は、マインドシェア+もっともらしい計測(メータリング)されたユースケースで再評価される。監査済みGAAPではない。
エージェントのためのReasoning OSに対する$1B FDVは、公開APIが稼働していれば別に珍しくない。
いくつかのプロダクション事例は反復できる。燃焼はオンチェーンで見える。
エンタープライズのBDは明らかに転換(コンバージョン)している。
$0.02から見ると、$0.05〜0.10の道筋が見える。APIは現実で、トレーダーが気づく。
最初の有料エンタープライズロゴ/オンチェーンでのバーン証明が$0.20〜$0.40。
$1 SERVは、マイクロキャップの実験ではなく、カテゴリのインフラとして扱われる。
次の一手はマルチプル拡大だ。質問が「このチームは出荷できるか?」から「彼らが課税できるエージェント推論(inference)の量はどれくらいか?」に変わったときに起きる。
6. 供給は無限にインフレ的ではない
最大1B。すでに約77%が流通している。チームのベストは存在するが、2024年の多くのローンチで見られたような20%流通/80%アンロックの“崖”型コインとは違う。
フロートの痛みの大半は、すでに価格の中にある
新しい需要(API+ローンチパッド+投機)が、“すでにほとんど発行済み”の市場に当たる。
燃焼(burns)は、排出(emissions)よりも重要になり始める
需要が立ち上がったときに、50×で狙うためのセッティングはこれだ。フロートが低いと爆弾を解放でき、$1の夢を殺す。高い巡回(circ)+現実の実需(real sink)こそが、$1を実際に人々が取引に向かう“丸い数字”に変える方法だ。
7. 配信(ディストリビューション)は、普通の20人規模スタートアップよりも広い。ロンドンの20人企業が、エンタープライズAIを“持てる”ようには見えない。
OpenAI/Anthropic SDKの互換性=移行の営業がゼロ。暗号ローンチパッド+$SERV保有者=最初から流通とトレジャリーが組み込まれている。ハッカソン、Token2049、EPAA、イワノフのネットワーク=パイプライン。
コスト制約下にあるエージェントビルダーは全員、リードになる。
もしSERVが2行の設定変更レベルなら、CACは低く保てる。小さなチームが実力以上に打ち出せるのは、彼らがレイヤーを売っていて、丸ごと置き換える(rip and replace)プラットフォームではないからだ。
8. 非対称なセットアップ
ここからのデメリットは、もう一つの薄いフロートのAI暗号で、実際のAPI収益として計上されることがないこと。
エージェント推論は、経済全体で大きな新しいコスト項目になる。
誰かが、それを信頼性高く、しかも安く作らなければならない
SERVはすでに稼働していて、トークン化され、その“まさにその仕事”向けに向けられている。
OpenAIの売上の10%はいらない。エージェントのトラフィックの一部に対して、デフォルトの信頼性レイヤーになればいい。しかも透明な買い戻し(buyback)つき。そうなれば、$1は“奇跡のプリント”ではなく、カテゴリの価格イベントだ。
公開ローンチ後の有料API量。待機リストのスクショは待たない。
オンチェーンの買い戻しが、25%ポリシーに一致する。
期間付きの“指定された”本番契約(銀行、政府、ロボティクス)。“いま会議の場にいる”ではない。
継続率。失敗コール率と、顧客ワークロードあたりのコスト。
巡回(Circ)/フロート:ベスト(vest)が売られる vs 焼かれる。
その5つが今後12〜18か月で全部グリーンになるなら、$1は市場がSERVをインフラだと言っているサインだ。そうでなければ、$1はチャート上の“ただの丸い数字”に過ぎない。
投資助言ではない。$15〜20Mのコインからの50×は、それでも“実行”、可視化された収益、そしてテープ上のリスクが必要だ。強気ケースは、やるべき仕事が大きいこと、製品が適切なボトルネックを狙っていること。
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #RLUSDSupplyHitsRecord$2.442B #AvalancheIntegratesIntoUAEPassDigitalVault #AnthropicCEOCallsForAISlowdown