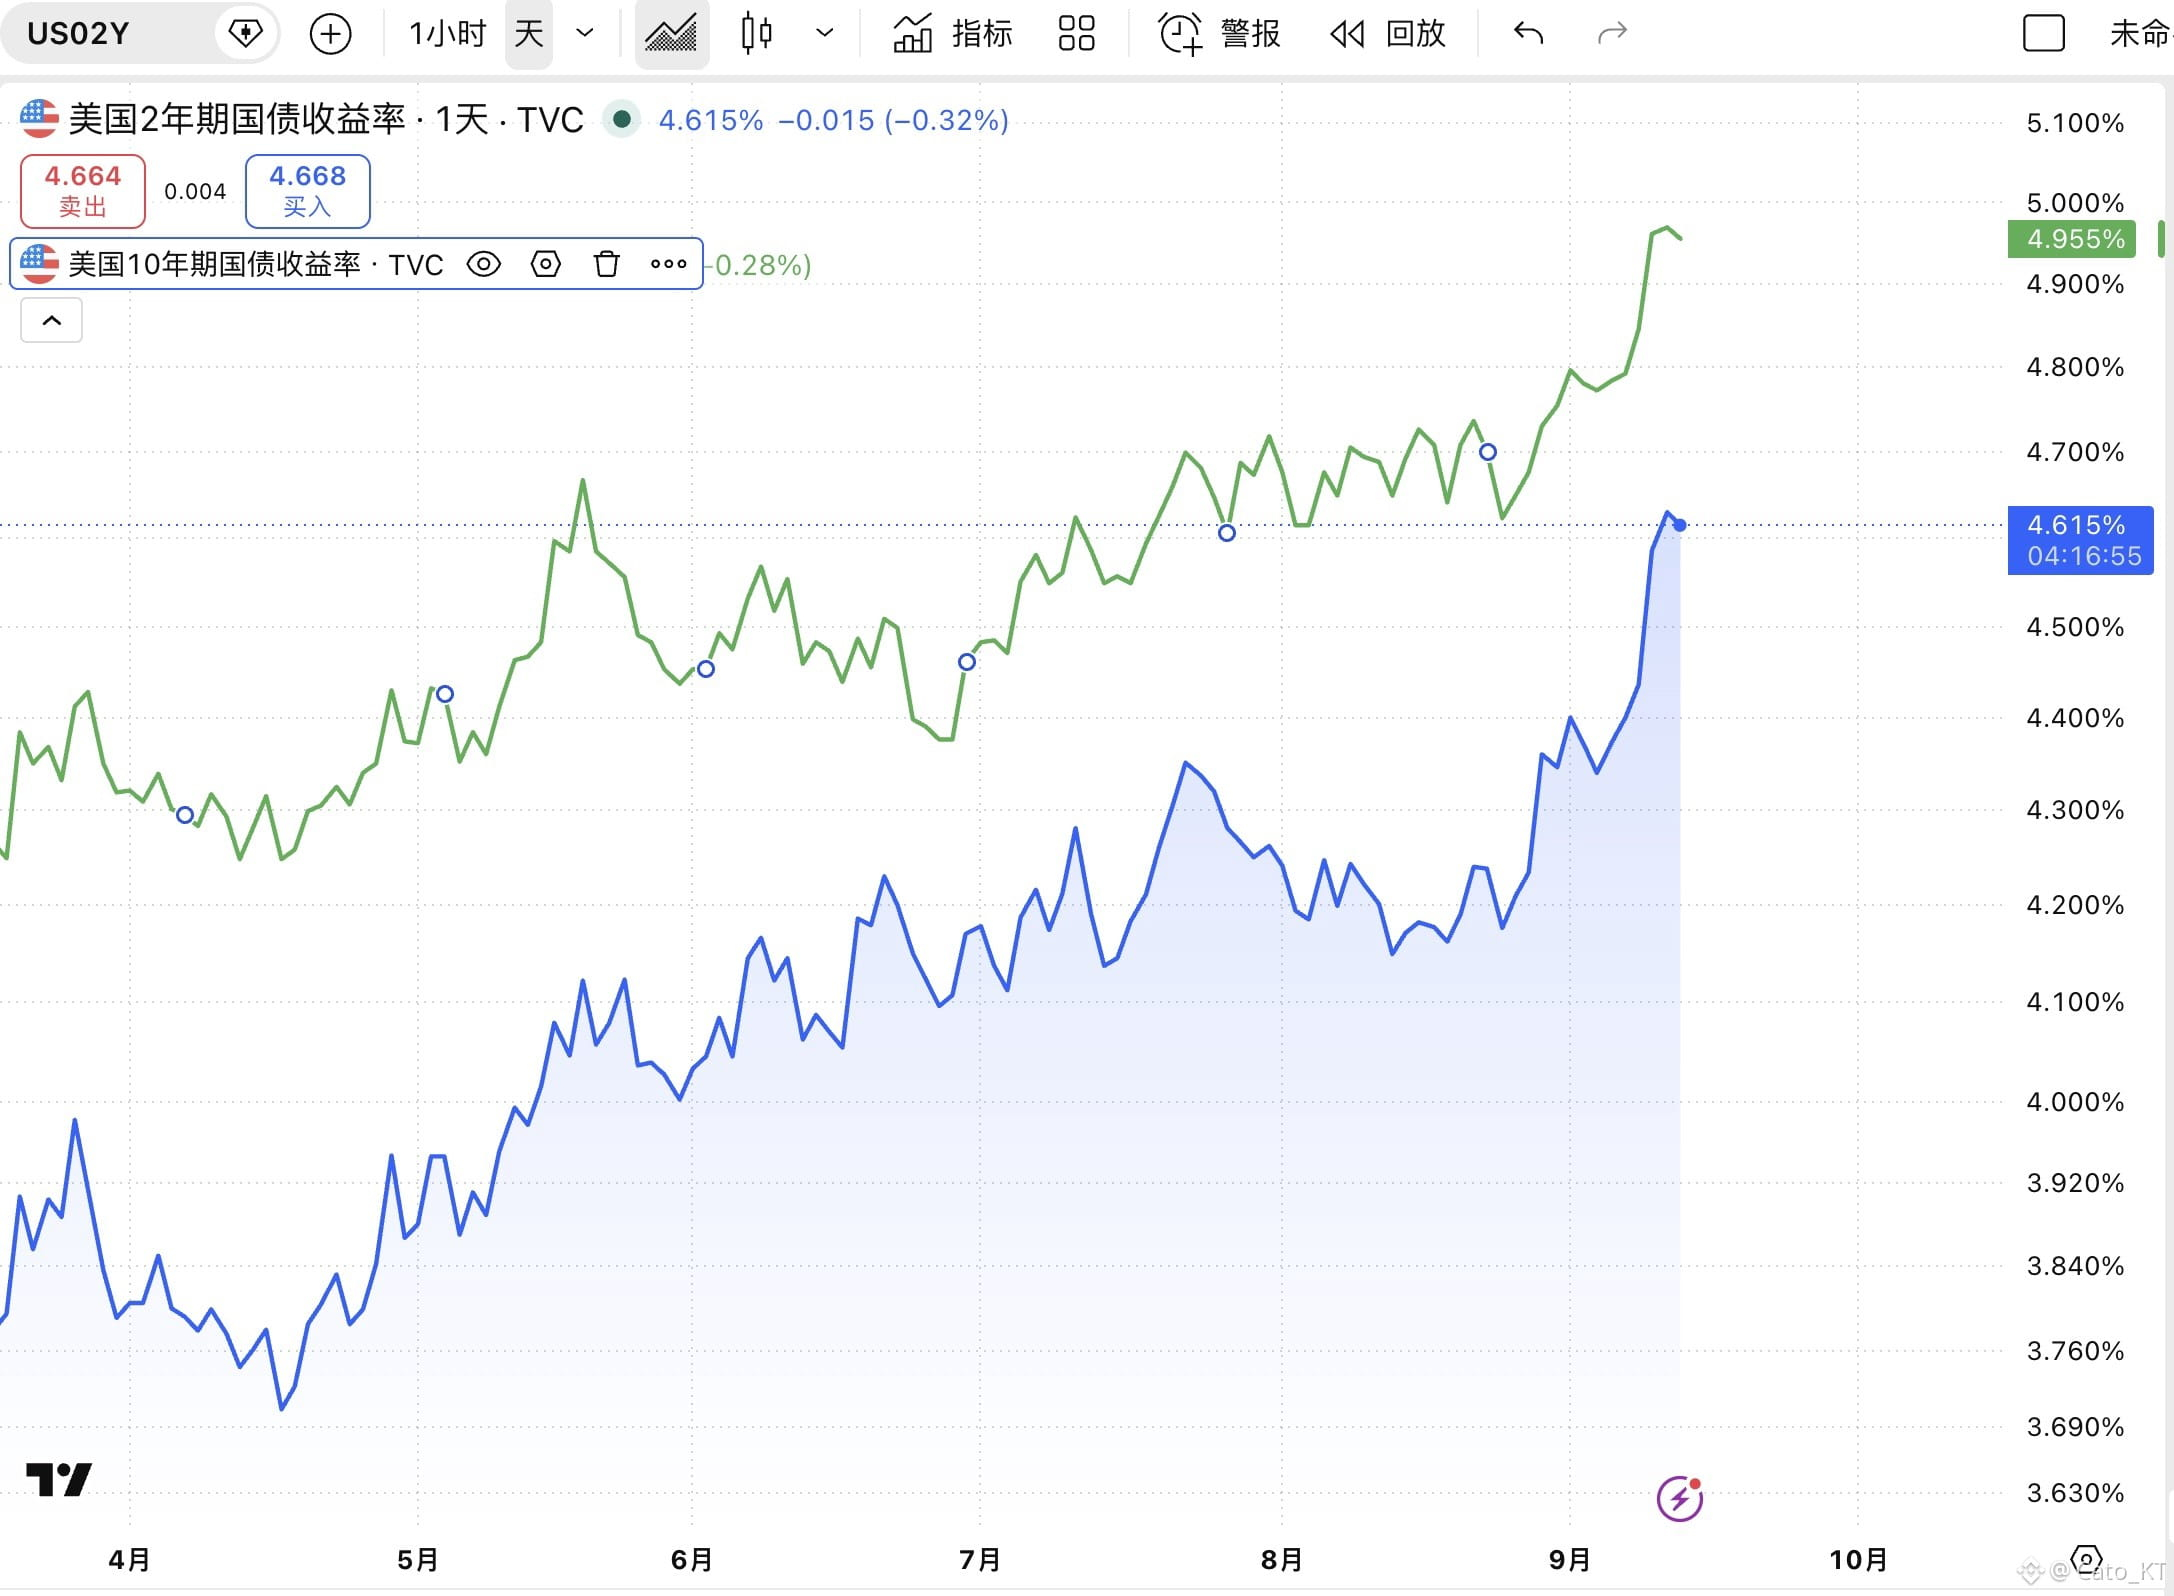
今日の米国債10年利回りが再び5%に接近する一方で、2年利回りが加速して上昇しています。両者の利回り格差は継続的に縮小しており、利回りレンジが横ばいになれば、債券市場は「弱気相場の横ばい(熊平)」段階に入ります
一般的に、債券市場が熊平に入ることは、リスク資産にはより不利に働きます。無リスク金利の資産が一定の流動性を吸収するからであり、それはリスク資産に対するさらなる圧力を意味します
利上げが確定する前は、2年と10年の利回りの上げ下げの歩調が一致していますが、利上げが確定した後は、米連邦準備制度(FRB)の今後の政策の影響で両者の動きが変化します。
もし引き続きタカ派の利上げ見通しを維持するなら、2年利回りは加速して上昇し、一方で10年・30年の長期債は、将来の利上げ見通しにより資金が買いに向かうため、むしろ利回りが小幅に下落します。その結果、2年と10年の利回り格差がさらに拡大していきます。
長短の債券利回りが熊平の段階に入ったら、2年利回りが長短債で逆転(イールドカーブの逆イールド)していないかに注意が必要です。これは、プレッシャーが銀行業に及んでいることを意味し、銀行は貸出のハードルを引き上げて融資枠を締めるようになり、企業や景況にとって不利になります。
したがって、債券市場の利回りをどう調整して、利回り曲線をフラット化させるのか、そして熊平にとどまるだけでなく逆イールドまで行かないようにするにはどうすべきか、ということになります。つまり、FRBは9月の利上げ後に市場をなだめ、FRBがさらに利上げを続けることへの市場の懸念を和らげる必要があるのです。これが、私が「9月の利上げであっても、実質はハト派の利上げだ」と考える理由です!
PS:債券市場は今週の重要な観察ポイントで、詳細は前文《今週のマクロ指針》#美联储加息概率升至89% をご覧ください
一般的に、債券市場が熊平に入ることは、リスク資産にはより不利に働きます。無リスク金利の資産が一定の流動性を吸収するからであり、それはリスク資産に対するさらなる圧力を意味します
利上げが確定する前は、2年と10年の利回りの上げ下げの歩調が一致していますが、利上げが確定した後は、米連邦準備制度(FRB)の今後の政策の影響で両者の動きが変化します。
もし引き続きタカ派の利上げ見通しを維持するなら、2年利回りは加速して上昇し、一方で10年・30年の長期債は、将来の利上げ見通しにより資金が買いに向かうため、むしろ利回りが小幅に下落します。その結果、2年と10年の利回り格差がさらに拡大していきます。
長短の債券利回りが熊平の段階に入ったら、2年利回りが長短債で逆転(イールドカーブの逆イールド)していないかに注意が必要です。これは、プレッシャーが銀行業に及んでいることを意味し、銀行は貸出のハードルを引き上げて融資枠を締めるようになり、企業や景況にとって不利になります。
したがって、債券市場の利回りをどう調整して、利回り曲線をフラット化させるのか、そして熊平にとどまるだけでなく逆イールドまで行かないようにするにはどうすべきか、ということになります。つまり、FRBは9月の利上げ後に市場をなだめ、FRBがさらに利上げを続けることへの市場の懸念を和らげる必要があるのです。これが、私が「9月の利上げであっても、実質はハト派の利上げだ」と考える理由です!
PS:債券市場は今週の重要な観察ポイントで、詳細は前文《今週のマクロ指針》#美联储加息概率升至89% をご覧ください