
Hornbeck Offshore Services(HOS)は、従業員持株制度(ESOP)向けのオファリングに関連する2件の棚卸登録を提出しており、普通株式の合計は約2,320万ドル相当です。これは、Helix Energy Solutions Groupとの完全株式による組み合わせの取引完了直後のことです。
Hornbeck Offshore ServicesはUS$9.00で取引されており、株価は過去1日で1.3%下落、直近1週間では4.2%下落しています。さらに、投資家が直近の収益の軟化、更新されたクレジット・ファシリティ、ガバナンスの変更、ヘリックス・コンビネーションに続く新たなESOP(従業員持株制度)関連の株式発行枠を織り込む中で、年初来の株価リターンは下落12.9%となっています。
ホーンベック・オフショア・サービスと資本・利益の流れの交差が似ている、オフショアおよびエネルギー・サービス株の厳選グループを、しっかりしたバランスシートとファンダメンタルズ(23件の結果)リストでスキャンしましょう。
ホーンベック・オフショア・サービスは、最近の業績が落ち着かず、そして新たな株式のオーバーハング(需給上の懸念)がある、より“まとめ直された”オフショア・オペレーターです。より安い株価に到達しています。これは今日の合理的なエントリーにつながるのでしょうか?それとも、価値の見通しがより明確になるまで待つ根拠になるのでしょうか?
株価収益率(P/E)22.4倍:妥当なのでしょうか?
主要な指標として、ホーンベック・オフショア・サービスの取引はPER22.4倍で、より広い米国エネルギー・サービス業界の27.3倍よりは低い一方、より引き締まった同業平均(12.2倍)よりは高い水準です。したがって、株価が$9.00であることは、広範なセクターよりは割安にスクリーニングされるとしても、近い同業他社よりも“よりリッチな”マルチプルを反映しています。
PER(株価収益率)は、投資家が現在1株あたりいくら払っているかを、1株あたりの利益(EPS)で生み出される収益と比較するものです。ホーンベック・オフショア・サービスのような海運・オフショアサービス事業者では、この指標は、市場が利益の質、オフショア活動の景気循環性、そして現在の利益水準がどれだけ持続するかをどう見ているかを、端的に示す“合図”として働くことがよくあります。より高いマルチプルは、投資家が利益1ドルあたりにより多く支払うことに納得している、または景気循環の中でも利益がより持ちこたえると見込んでいることを示す可能性があります。
ホーンベック・オフショア・サービスは、この議論にさまざまなシグナルを持ち込んでいます。過去1年の利益は4.5%増で、同期間に利益が13.2%減少したエネルギー・サービス業界よりも優れています。また、直近5年では損失から黒字化へ転換しており、その期間を通じた平均の利益成長率は年31.9%です。自己資本利益率(ROE)は21.3%で、この枠組みでは高水準に分類されます。利益率17.7%は、昨年の18.1%よりわずかに低いものの、高品質な利益と説明されています。この組み合わせは、株価がより広いセクターのマルチプルに対するプレミアムを必ずしも要求していないとしても、投資家が利益1ドルあたりに12.2倍の同業平均以上の価値を支払う準備ができている理由を説明し得ます。
米国エネルギー・サービス業界と比べると、PERが22.4倍であることは、ホーンベック・オフショア・サービスがセクター平均の27.3倍に対してディスカウントで取引されていることを意味し、この指標では多くの上場エネルギーサービス株よりも割安に見えます。一方、同業のサブセット(12.2倍のPER)に対しては株はより割高に見え、投資家がこの利益の流れに対して、同規模のオペレーターよりも高い価値を付けていることを示唆します。ここでは回帰分析から利用できる“公正な比率”の推定値はないため、マルチプルを、市場が最終的に向かうかもしれない「あるべき水準」(モデル化されたshould be)と比較することはできません。
この価格について数字が何を語っているか見てみましょう。この価格のバリュエーション内訳を確認してください。
結果:株価収益率22.4倍(概ね適正)
それでも、最近の株価下落と、ESOP(従業員向け株式購入制度)に関連する新たな株式供給余地が出たことで、ホーンベック・オフショア・サービスが業績を弱めたり、契約活動が鈍ったりした場合、センチメントに圧力がかかる可能性があります。
このホーンベック・オフショア・サービスのストーリーにおける主要なリスクを確認してください。
ホーンベック・オフショア・サービスについての別の見方:キャッシュフローが逆方向を示す
利益に関しては、ホーンベック・オフショア・サービス(Hornbeck Offshore Services)はセクターとほぼ同水準に見えますが、SWSのDCFモデルはまったく別の姿を示しています。株価が$9.00で、推定される将来キャッシュフロー価値が$3.07だとすると、このアプローチはHOSを割高として位置付けます。シグナルが食い違うとき、投資家はどの見方を信じるべきでしょうか?
SWSのDCFモデルがどのように公正価値を算出しているのか調べましょう。
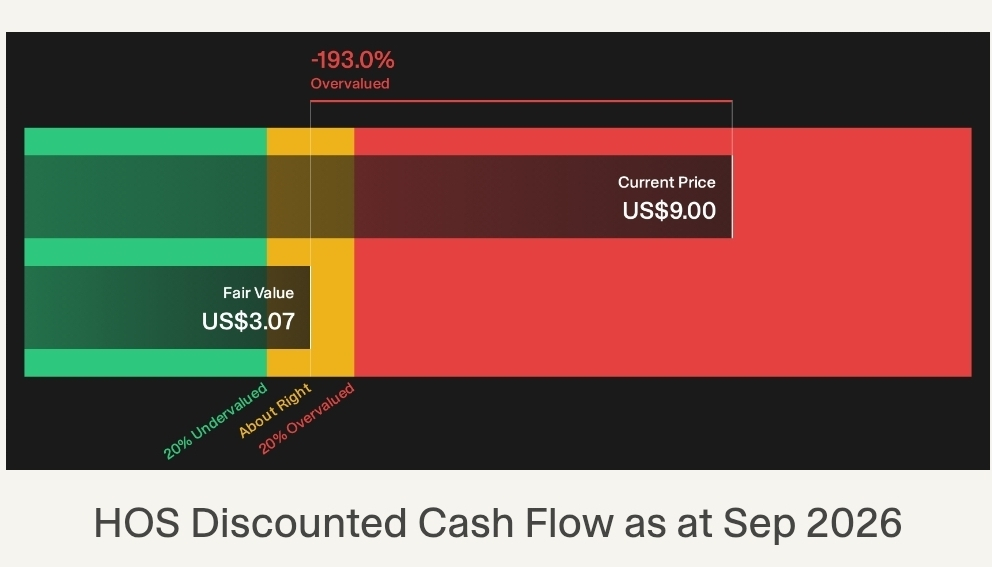
Simply Wall Stは、世界中のあらゆる銘柄を毎日ディスカウント・キャッシュフロー(DCF)で割引して評価しています(例としてホーンベック・オフショア・サービスも確認できます)。計算の全過程をそのまま提示します。その結果はウォッチリストやポートフォリオで追跡でき、変化した際には通知を受け取れます。また、株式スクリーナーを使って、33の高品質で割安な株を見つけることもできます。さらに、スクリーナーを保存すると、新しく条件に合致する企業が出たときも通知するので、チャンスを逃しません。
次のステップ
結局ホーンベック・オフショア・サービスについて気持ちは複雑ですか、それとももう一方に傾いていますか?どちらにしても、素早く動き、数字を確認して、2つの主要な期待と2つの重要な警告サインの両方を天秤にかけましょう。
ホーンベック・オフショア・サービスの代替候補をもっと探していますか?
ホーンベック・オフショア・サービスに迷うなら、立ち止まってはいけません。新しいアイデアが重要です。適切な候補の絞り込みは、次の一手を変えることがあります。
23件の結果)しっかりしたバランスシートとファンダメンタルズのリストをスキャンして、レジリエントな財務体質と安定した基礎を目指しましょう。
33の高品質で割安な株を見直して、より低い価格帯での質を探しましょう。
11のレジリエント株を、リスクスコアが低いものから確認して、より滑らかな乗り心地とショックの少なさを優先しましょう。