同じく-10%なら、ETHはBTCよりも少ないポジションにすべき
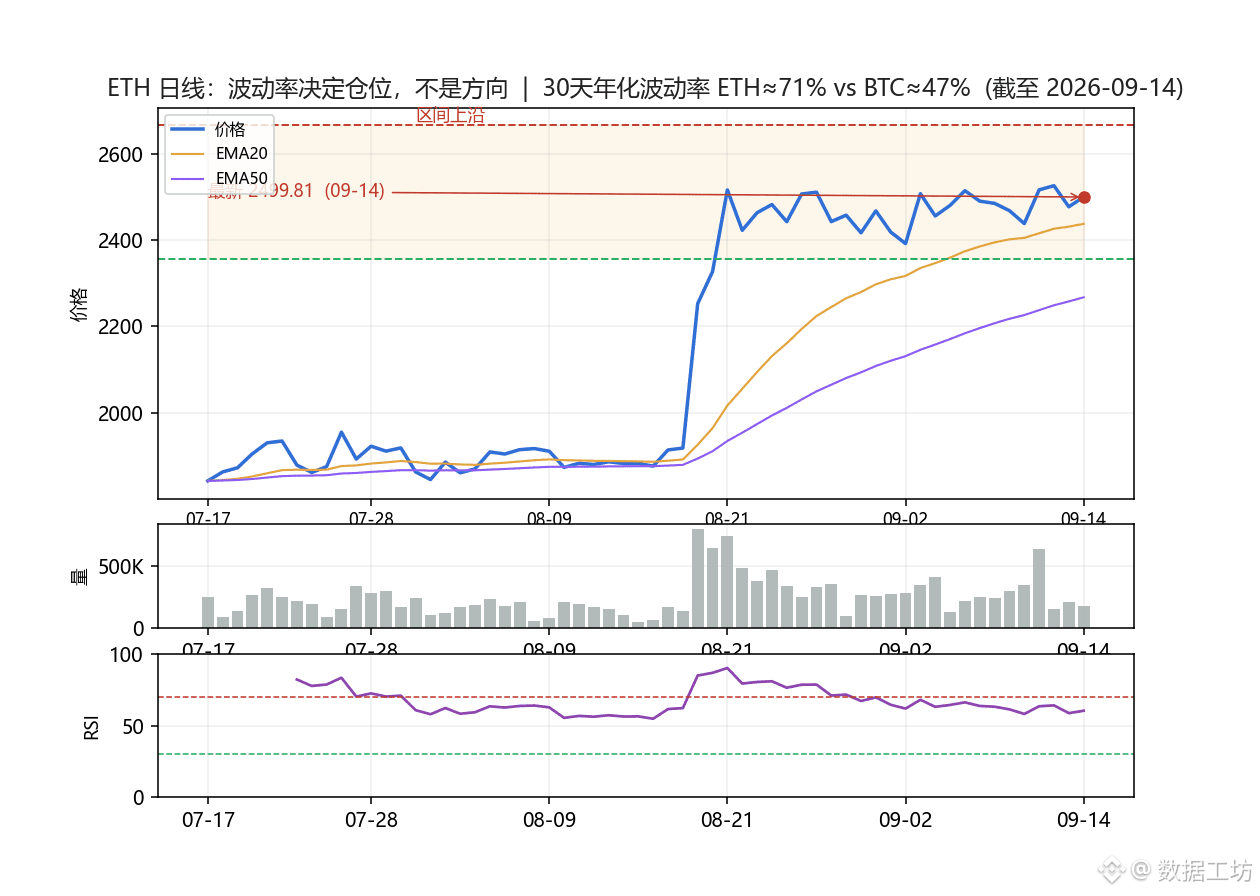
私はバイナンスの日次データで30日分の年化ボラティリティを計算しました。ETHは約71%、BTCは約47.5%、つまり差は1.5倍です。これは主張ではなく、同じ期間・同じ基準で算出した数値です。
この1.5倍は何を意味するのでしょう?同じ口座のリスク予算を前提に、BTCの感覚でETHのポジションを張ると、実際に負うリスクは半分増しになります。逆に、ETHの基準でBTCのポジションを計算すると、過度に保守的になり、自分の数式が機会をふるい落としてしまいます。
やり方は実にシンプルです。ポジションはボラティリティに比例します(ボラティリティ目標化)。1回あたりの口座リスクを同じ1%にすると、ETHのポジションはBTCの約2/3程度であるべきです。私はボラティリティを「毎日再計算する入力」として扱い、パラメータ表に固定された定数にはしません——この比率自体が変わるからで、固定してしまった日からそれがあなたを騙し始めます。
私の見立て:いまBTCとETHはいずれも、それぞれの直近30日レンジの80%付近にいます(BTC約78,454、ETH約2,503)。位置はほぼ同じですが、ボラティリティは50%も違います。同じ方向性であれば、私はETHに対してより小さなポジションと、より広い損切り幅を設定します——ETHを弱気で見ているのではなく、同じお金で同じリスクを買うのであって、同じ枚数を買うわけではないからです。
あなたはポジションを決めるときボラティリティを見ますか?それとも固定枚数ですか?コメント欄で教えてください。#ETH #风险管理 #量化 #数据 #データ好き