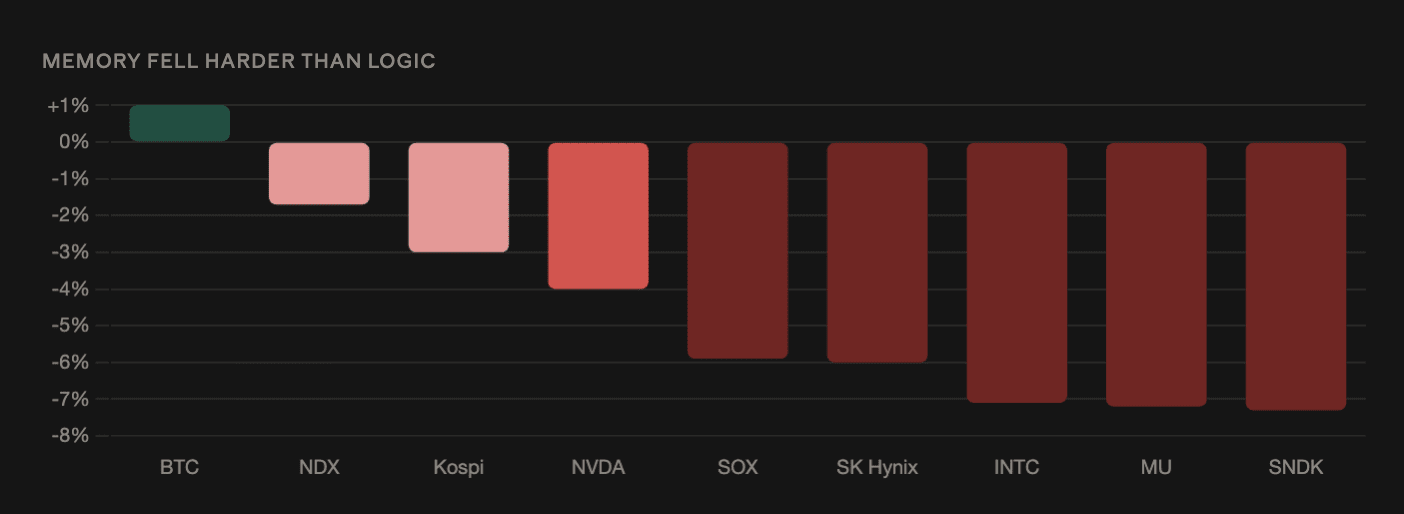
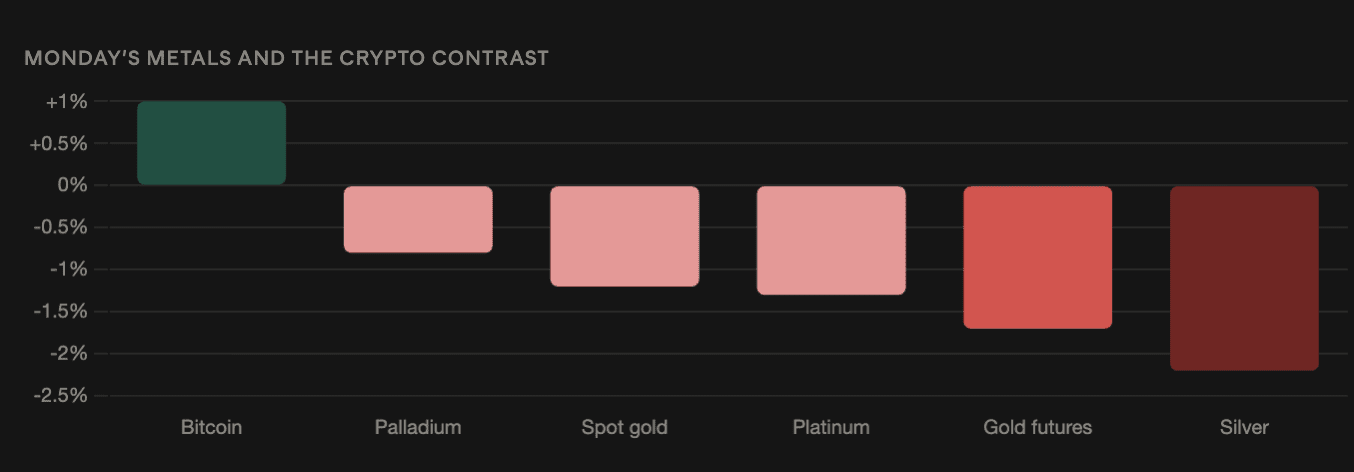
アンソピックのダリオ・アモデイはAI開発のペースを落とすよう求めた──アルトマンとマスクはこれに同意した──その結果、フィラデルフィア・セミコンダクター指数は5.9%下落し、7月1日以来の最悪の取引となった。ビットコインは1%上昇して77,800ドルに、金は1.2%下落して4,296ドルになった。AIの相関チャネルは崩れた:ビットコインは株式や金属の動きと無関係に動いている。ブレントは105.81ドルに到達。サウジアラビアの南北(東西)パイプラインの閉鎖により原油には、制約のない輸出ルートがなくなった。利上げ観測は89%。ジェフリーズは、最初の動きは「信頼性」に関するものだと述べる──その後は戦争がどれだけ長引くかで決まる。CLARITY法案のクロージャー(打ち切り)採決は火曜日。FRBは水曜日の午後2時(ET)に判断する。
ビットコインは77,000ドル超を維持。AI株は自社CEOからの減速要請で下落
アンソロピックのAmodeiが週末にAI開発を減速するよう求めた――アルトマンとマスクも同意――これを受け、市場は外部ショックとは異なる形で自発的な制約を再評価した。ナスダック100は6週間ぶりの安値まで下落、ネオクラウドのCoreWeaveとNebiusは5〜6%下落、KOSPIは3%下落、SKハイニックスは-6%。ビットコインは1%上昇して77,800ドルへ。一方、金はほぼ1%下落、銀は1.5%下落。ビットコイン上昇、テック下落、金属下落、原油上昇は標準的な枠組みに当てはまらない。安全資産志向、リスクオン、そして貨幣の目減り(デバレッジ)も、1回のセッションではすべて否定された。最も筋の通った読み:市場はすでにレバレッジを解消しており――ビットコイン建てのオープン・コントラクトは9月3日〜11日に13.5%減――そのため、広範な株式の下落局面で売れる余地が相対的に小さい。アンソロピックは、開発の減速を求めた同日、Rumbleと総額13.7Bドルの6年計算(コンピュート)契約に署名した。Rumbleは10.7%上昇し、他の銘柄は売られた。
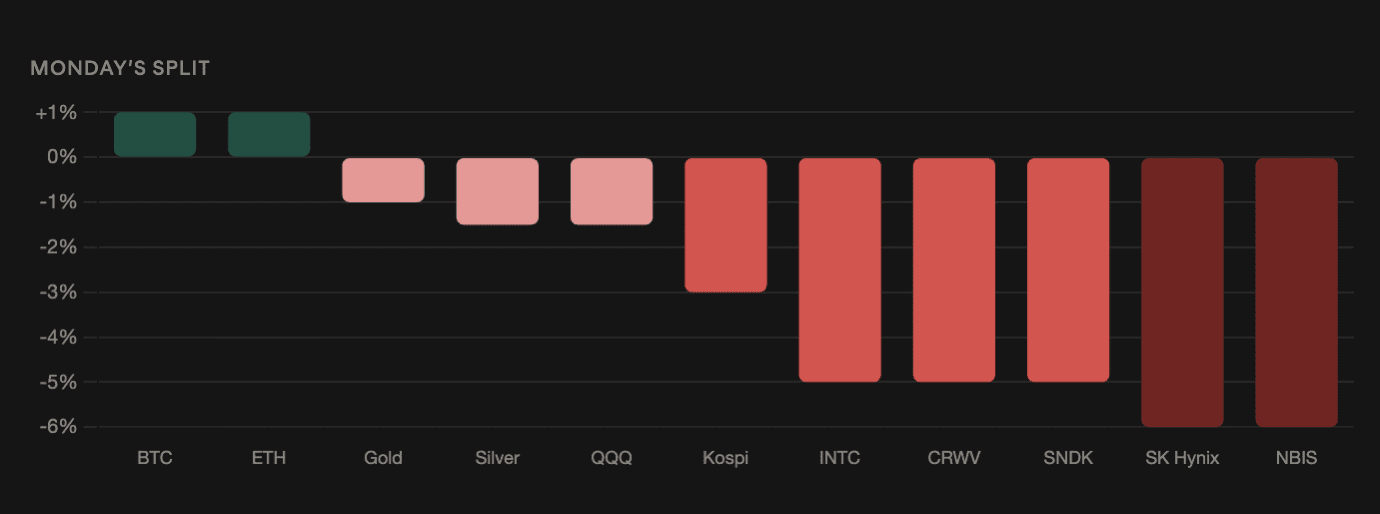
89%の利上げ確率でも金は4,296ドルへ下落――同じデータでビットコインは上昇
スポット金価格は1.2%下落して4,296ドル――3週連続の下落で、1月の5,600ドルの高値からは23%減。ビットコインは同様の金利圧力を受けて1%上昇し、77,800ドルへ。相関データが分岐を説明する。ビットコインの90日相関は10年物金利に対して-0.17で、金の-0.41よりも弱い。金は同じ金利変化に対して2倍以上強く反応するため、金利主導だけのセッションでは両者が分かれて動く。利上げ確率は、金曜のCPI前の67%から月曜には89%へ上昇。ゴールドマン・サックスとHSBCはいずれも水曜に25bpの利上げを見込むようになった。ジェフリーズのMohit Kumar:最初の利上げは信頼性の観点から必要になるかもしれないが、その後の動きは戦争がどれだけ続くかと原油価格のトレンド次第だ――つまり、政策を連邦準備制度が予測できない地政学変数に結び付けることになる。月曜は長期の利回りが緩み、10年物は5%をわずかに下回り、直近2週間で見られた「原油の強さと利回りの強さが同時に動く」パターンが崩れた。債券市場は今や、原油の動きをインフレの衝撃ではなく需要の破壊として読み取っている。
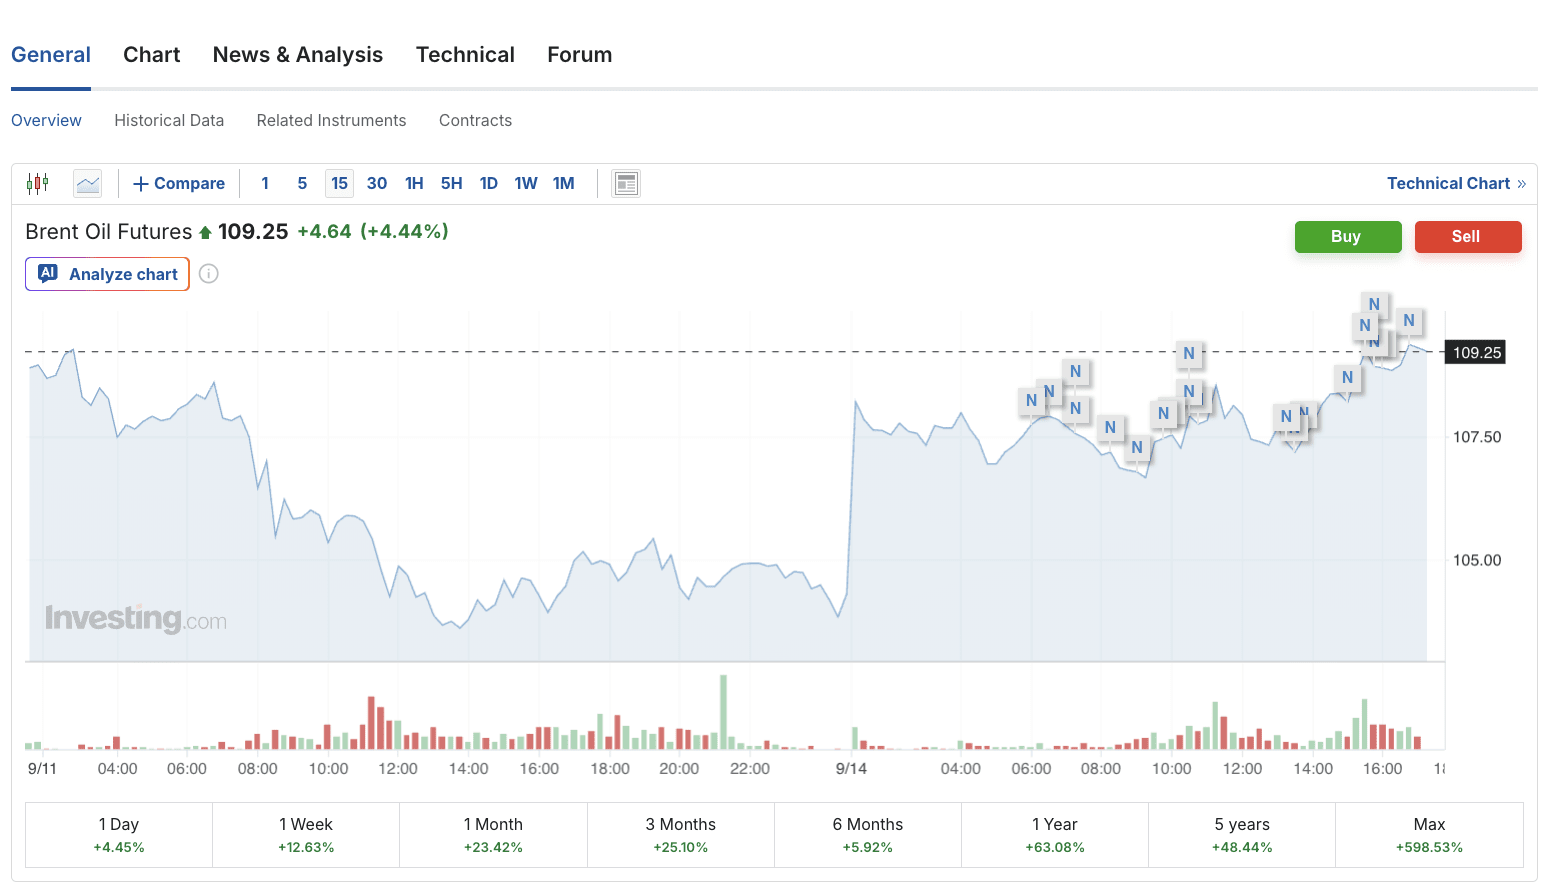
ブレント原油、サウジの供給制約が長引く中で4%高の105.81ドルへ
ブレント原油は4%急騰して105.81ドル、WTIは104ドルを突破した。制約はセンチメントではなく構造的なものだ。サウジの東西パイプライン閉鎖――ホルムズ海峡を経由せず、紅海のヤンブ港へ向かうルート――に加え、ホルムズの混乱が重なることで、サウジ原油には制約のない輸出ルートがない。生産は日量1.9Mバレル減の6.238Mバレルとなり、1990年以来の低水準。輸出できない生産者は生産を維持できない。予定されていたイラン湾岸諸国の電力関連会合は週末に延期され、解決へ向かう見えやすい道筋が遠のくことで、制約の時間軸はさらに延びる。UBSのGiovanni Staunovo:「原油価格の再上昇はインフレ懸念を強め、FRBをより強硬な姿勢にとどめる可能性がある。」一方で債券市場の読みは逆だ。利回りは低下し、原油は上昇している。つまり、価格が十分に高くて成長を制約しているのであって、インフレを織り込ませているわけではない。ある時点でエネルギー・ショックはインフレ要因ではなくなり、需要収縮要因になる。ブレントが105ドルの水準は、戦前比でおよそ50%高い。
ジェフリーズは「最初の利上げは信頼性が目的。残りは戦争次第」と指摘
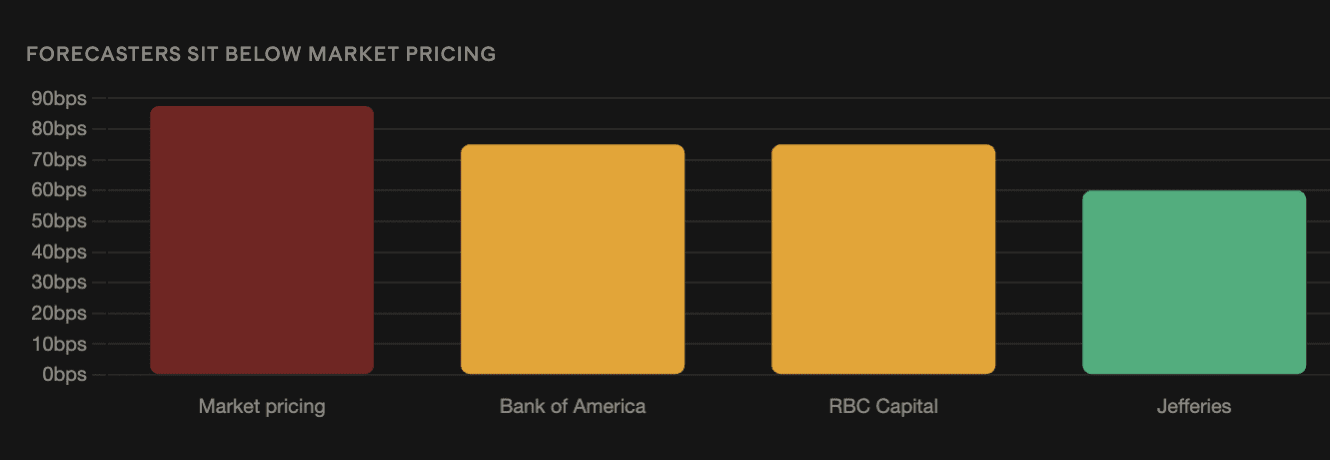
ジェフリーズのMohit Kumarは、FRBは水曜に利上げすると見込んでいるが、決定そのものよりもウォーシュ(Warsh)のコメントのほうが重みを持つと述べている。彼の整理は、市場が1つにまとめて見てきた2つの判断を切り分ける。9月の動きは市場の圧力に対する信頼性対応であり、その後の動きは戦争の継続期間と原油価格次第だというものだ。つまり、金融政策がFRBの情報セットの外にある地政学変数に左右される。市場は長期で3.5回の利上げ(87.5bp)を織り込む。BofAとRBCはいずれも75bpの着地予想。一方、ジェフリーズはそれより下――先物のイールドカーブには、中心シナリオというよりヘッジ・プレミアムが含まれていることを示唆する。ウォーシュの構造的なジレンマ:水曜の記者会見では、彼は市場の期待を組み直す必要があるが、ジャクソンホールで「政策運営を汚す」として退けた前方ガイダンスは提供できない。その代わりに、ドットプロットと更新された見通しが、ある程度は無機質にその役割を担う。LMAXのJoel Krugerは非対称性(asymmetry)を指摘した。織り込みが89%の状況では、据え置きはサプライズ(ショック)になる――「FRBが最終的に利上げを実現できない場合、リスク資産が上方向に大きく動く可能性が高まる。」
フィラデルフィア半導体指数、7月1日以来の最悪の1日で5.9%下落
ノビル -4%、インテル -7%、マイクロン -7%、サンディスク -7%、SKハイニックス -6%。メモリはロジックよりも大きく下落――ノビルに対して7%のマイクロンとサンディスク(ノビルは4%)。これは、何が再評価されているかを示している。つまり、より広いAI物語ではなく、AIインフラ需要だ。混み合ったポジションは、根本の見方が悪化するよりも早く解消され、1回の取引で7%下落し、かつ個別企業に関するニュースがないことは、そのメカニズムと一致する。業績面の見通しはすでに悪化していた。ノビルは第3四半期の粗利率を75%から74%へ導き、過去最高の銅価格6.80ドルは直接の設備投資コストを押し上げる。さらに2年物(4.61%)は、長期のデュレーション資産に対する評価を最も厳しく圧縮する。JPMorganはこの動きに逆らい、IRENを2段階引き上げてオーバーウエート、目標株価を46ドルから65ドルに修正。理由は、ネオクラウドの契約価格が、1MW当たり10〜15ドルから15〜20ドルへと上昇したためだ。収益面では価格決定力が約1/3〜1/2程度高まった計算になる。とはいえIRENは3.4%下落した。半導体が5.9%下がる一方でビットコインが1%上がったことは、AIの相関チャネルがすでに断たれたことを最も明確に示している。