利上げ期待が最大限まで高まる!ウォール街はなぜそれでも市場を弱気に見ていないのか?
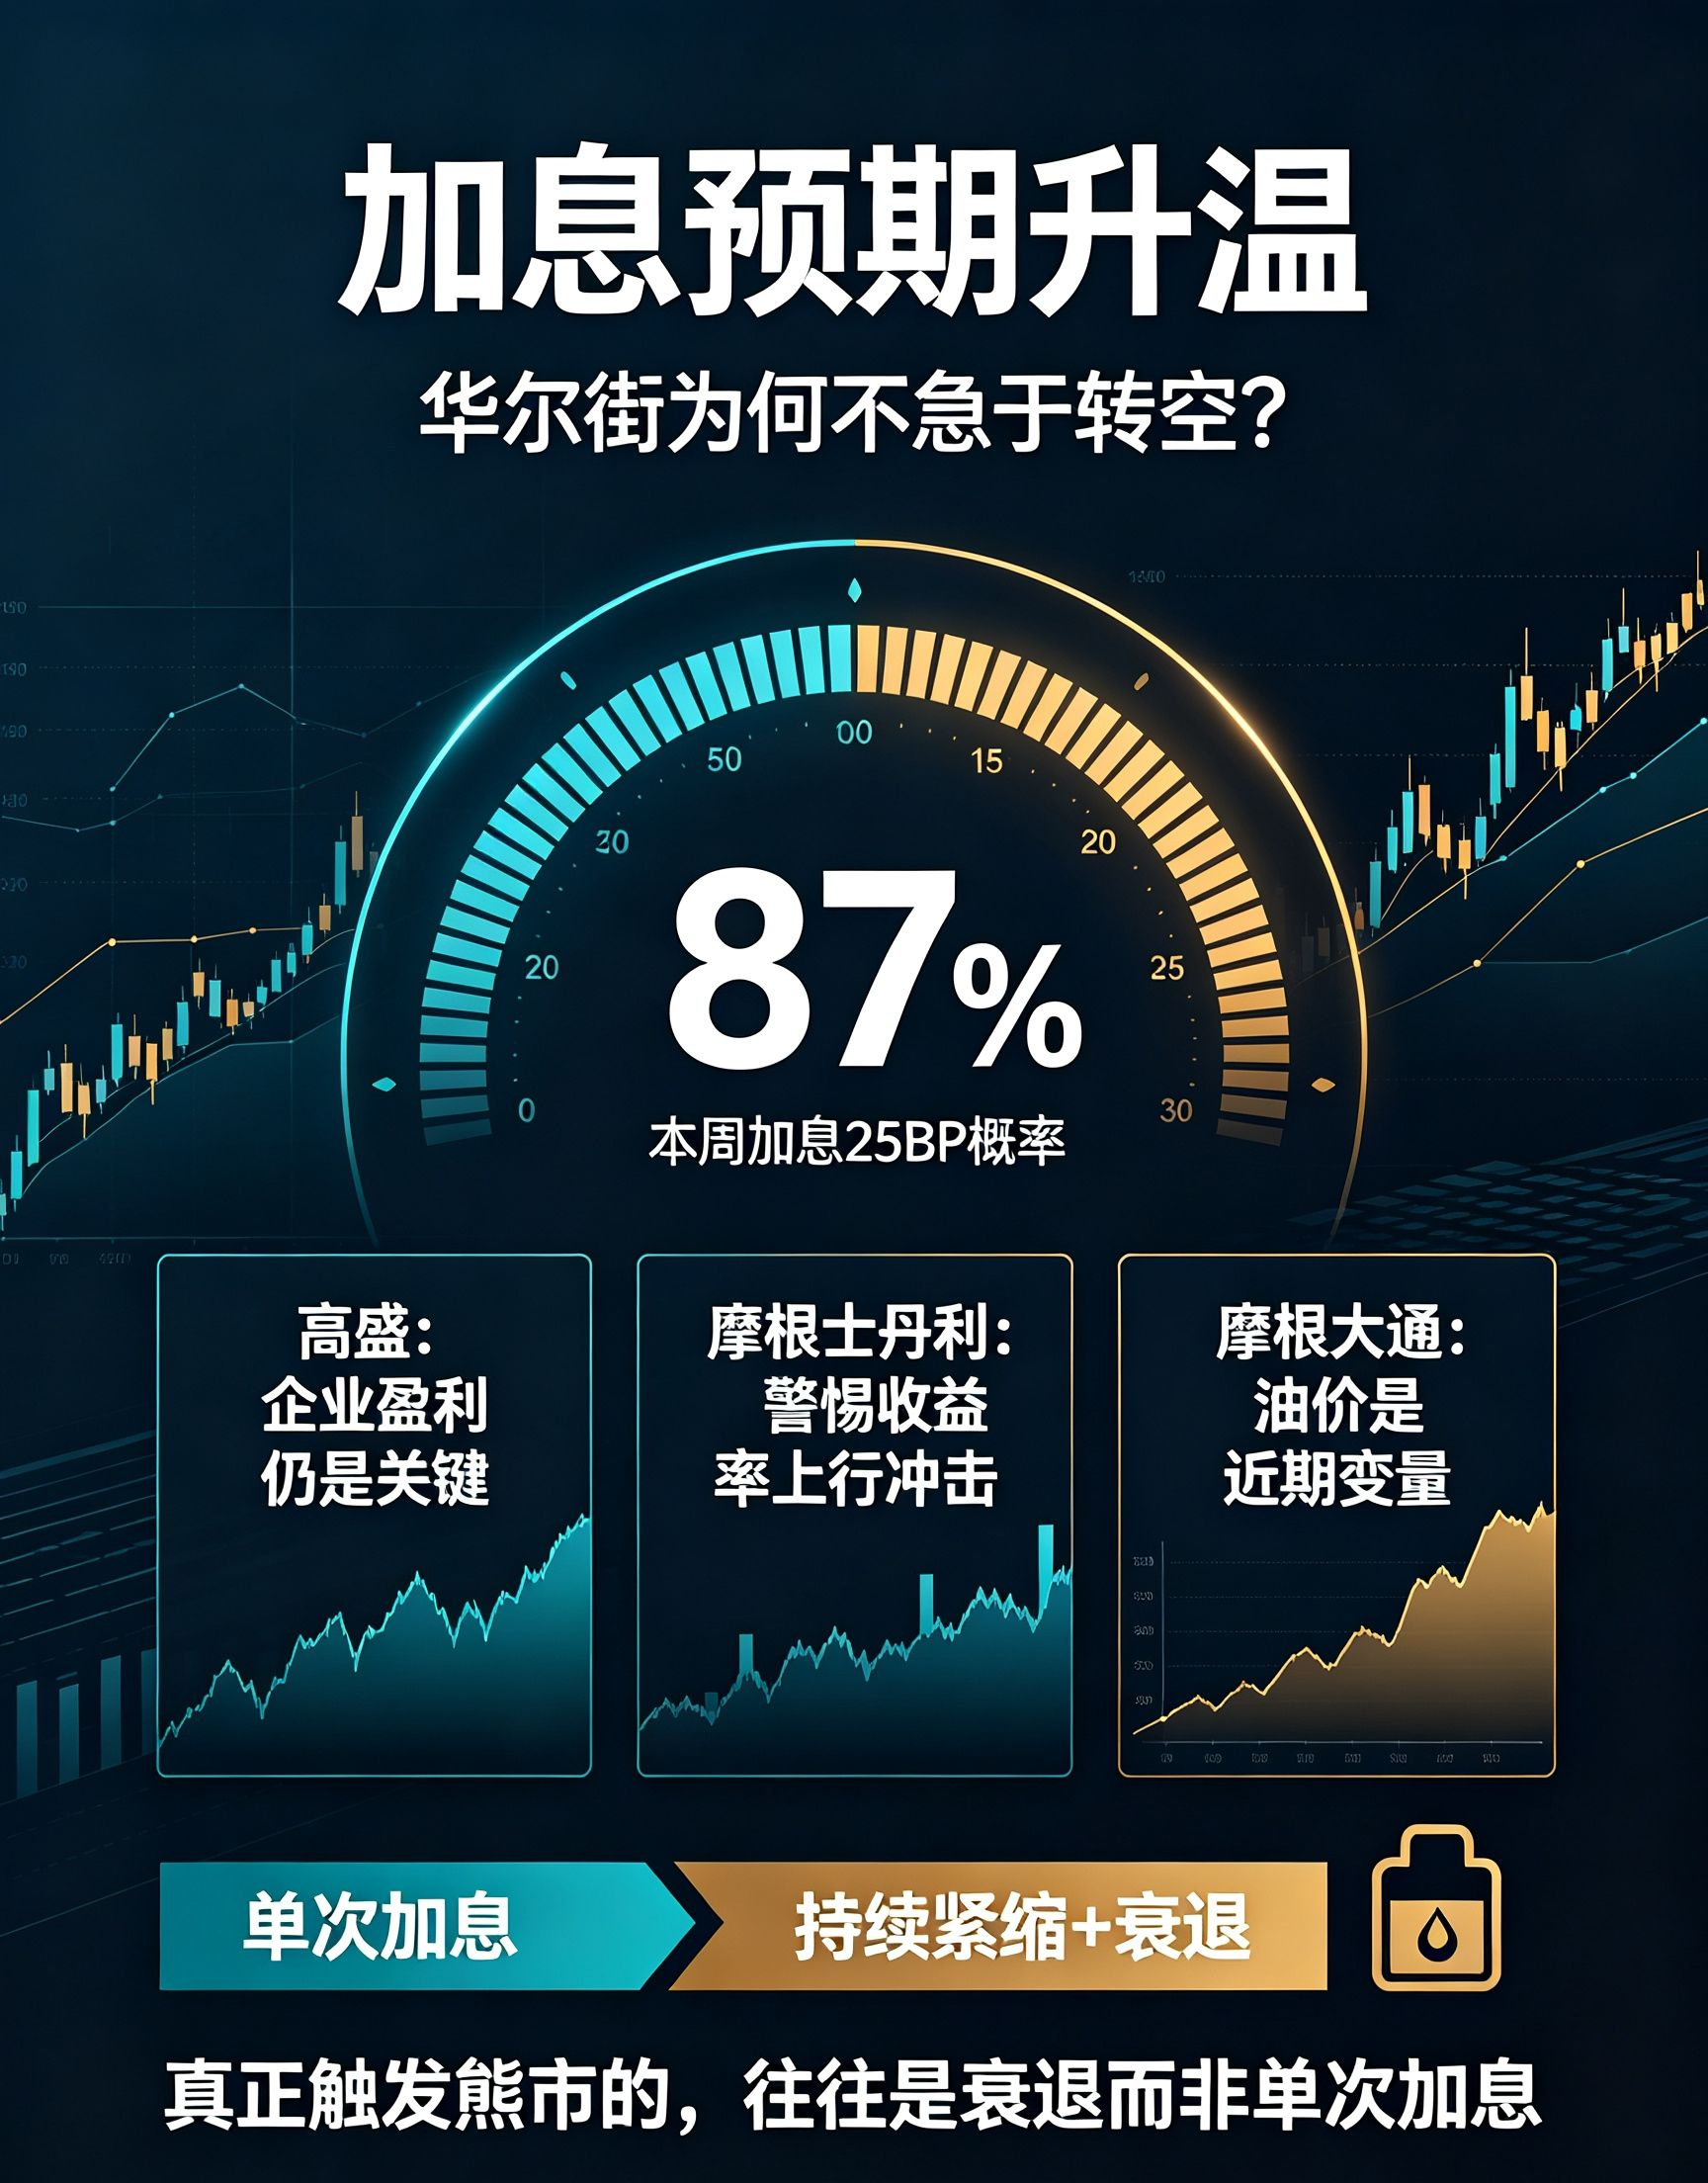
9月14日最新のマクロニュース:市場予想では、FRBが今週25BPの利上げを行う確率が87%に上昇し、3年ぶりの利上げとなる可能性もあります。
しかしゴールドマン・サックス、モルガン・スタンレー、J.P.モルガンの3大投資銀行はそろって「1回の利上げは中期トレンドを変えない」という見方です。
歴史データが裏付け:米株の弱気相場を本当に引き起こすのは、継続的な金融引き締めによる景気後退であり、1回の利上げの着地点は短期的なセンチメントの攪乱にすぎません。
現在、市場はすでに複数回の利上げ見通しを事前に織り込んでおり、さらに米国株の企業業績や貸借対照表が堅調であることも重なり、ネガティブ材料は基本的に織り込み済みです。
市場の潜在的リスク:
1、米国債利回りの上昇が、米株を10%のテクニカルな調整へ導く可能性;
2、原油価格が1バレル100ドルを上回って定着すれば、インフレを押し上げ続け、資産評価を圧迫。
現在の相場:S&P500は史上最高値に接近、10年米国債利回りは約5%に近く、ナスダック先物が先行して下方に調整。短期の市場ボラティリティは明らかに増す見通しです。
まとめの核心:利上げ≠弱気相場。短期は相場の揺り戻し(押し洗い)、中期は景気と業績で判断!マクロのセンチメントが暗号資産市場にも波及。短期のボラティリティには警戒が必要ですが、トレンドは過度に悲観する必要はありません!#比特币涨1.64%突破78000美元
9月14日最新のマクロニュース:市場予想では、FRBが今週25BPの利上げを行う確率が87%に上昇し、3年ぶりの利上げとなる可能性もあります。
しかしゴールドマン・サックス、モルガン・スタンレー、J.P.モルガンの3大投資銀行はそろって「1回の利上げは中期トレンドを変えない」という見方です。
歴史データが裏付け:米株の弱気相場を本当に引き起こすのは、継続的な金融引き締めによる景気後退であり、1回の利上げの着地点は短期的なセンチメントの攪乱にすぎません。
現在、市場はすでに複数回の利上げ見通しを事前に織り込んでおり、さらに米国株の企業業績や貸借対照表が堅調であることも重なり、ネガティブ材料は基本的に織り込み済みです。
市場の潜在的リスク:
1、米国債利回りの上昇が、米株を10%のテクニカルな調整へ導く可能性;
2、原油価格が1バレル100ドルを上回って定着すれば、インフレを押し上げ続け、資産評価を圧迫。
現在の相場:S&P500は史上最高値に接近、10年米国債利回りは約5%に近く、ナスダック先物が先行して下方に調整。短期の市場ボラティリティは明らかに増す見通しです。
まとめの核心:利上げ≠弱気相場。短期は相場の揺り戻し(押し洗い)、中期は景気と業績で判断!マクロのセンチメントが暗号資産市場にも波及。短期のボラティリティには警戒が必要ですが、トレンドは過度に悲観する必要はありません!#比特币涨1.64%突破78000美元