
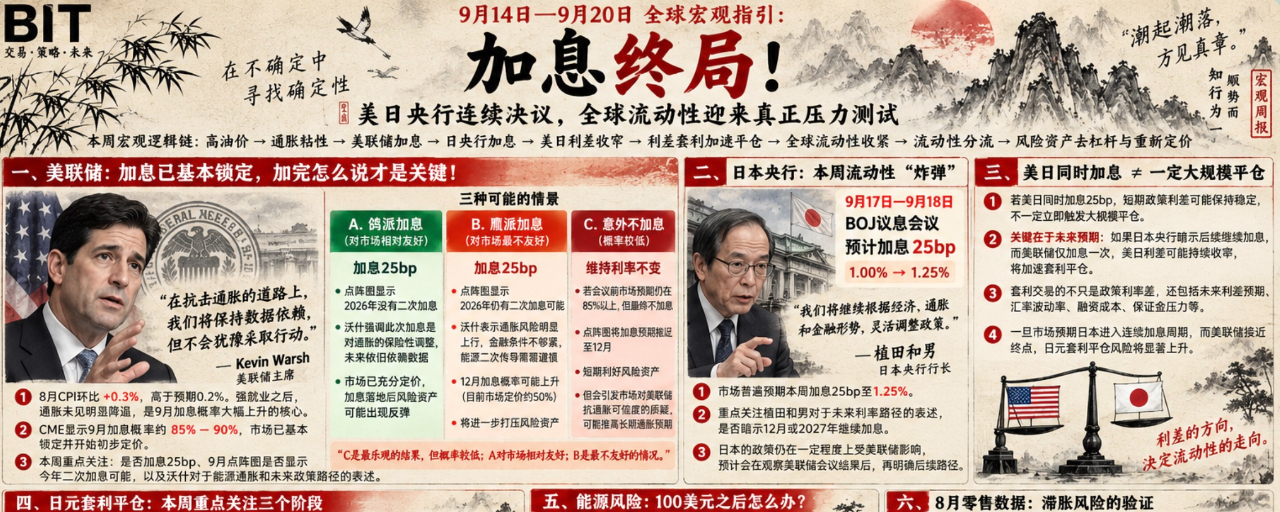

9月14日—9月20日 グローバルなマクロ指標:利上げの終着点!米日中央銀行が連続して決定、世界の流動性は本当のストレステストに直面
今週のマクロ論理の連鎖:
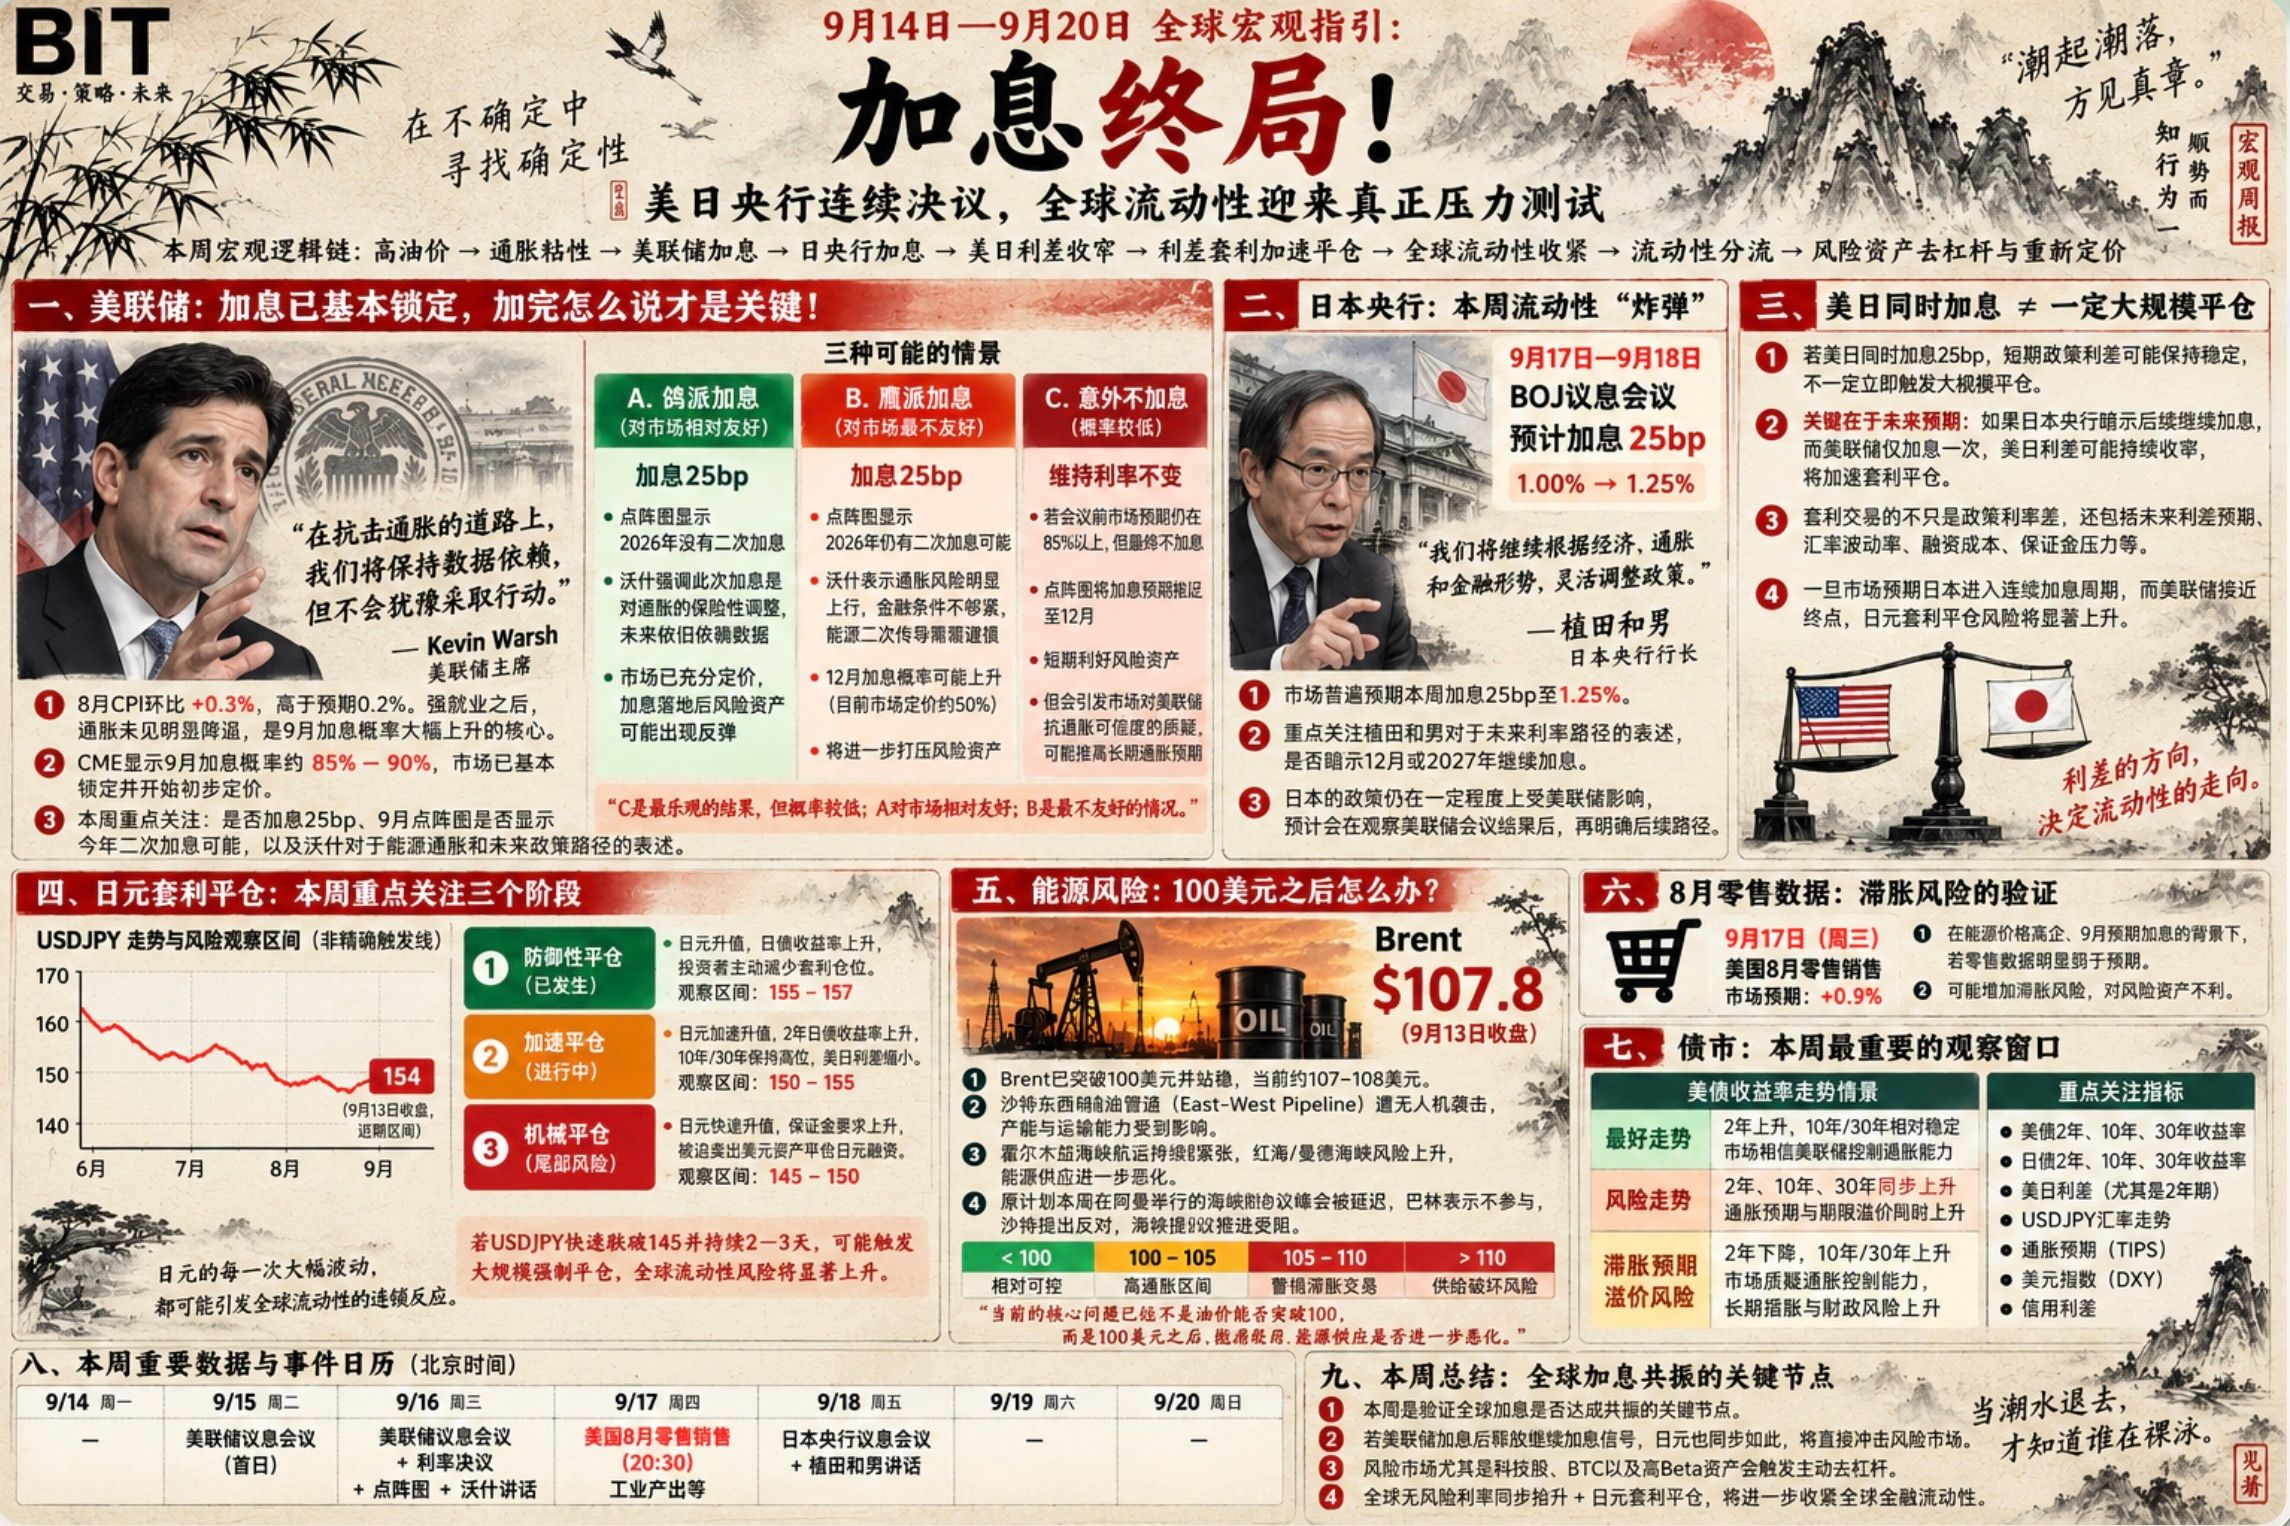
高い原油価格 → インフレの粘着性 → 米連邦準備制度の利上げ → 日本銀行の利上げ → 米日金利差の縮小 → 金利差アービトラージの加速的な持ち高整理 → 世界の流動性の引き締め → 流動性の分断 → リスク資産のデレバレッジと再評価
先週のCPIの後、9月の利上げ確率は約88.5%まで引き上げられ、メディアと市場も今週を2026年の米連邦準備制度の最初の利上げとして位置づけ始めました。さらに、日本銀行の利上げも可能性が非常に高く、市場では今後、日本銀行が連続する利上げ局面に入るとの見通しが出ています!
一、FRBが利上げするかどうかはもはや核心ではない。利上げ後にどう説明するか——それが重点だ!
1、8月のCPIは前月比+0.3%で、市場予想の+0.2%を上回った。強い雇用の後でも、インフレが減速していると裏づける十分な証拠はない。これが9月の利上げ確率が急上昇した核心要因。
2、現在のCMEでは利下げ確率が88.5%と表示されている。確率が80%〜90%の範囲にある限り、つまり市場はほぼ確定的に見込みをロックし、すでに初期的な値付けを始めている。したがって今週の焦点は、利上げの有無以外に、9月のドットチャートで「今年の2回目利上げの可能性」が示されるかどうか、そしてウォッシュがエネルギーのインフレと今後の政策ルートをどう描写するかにある。
3、起こり得るケースを3つのカテゴリーに分ける。ハト派の利上げ、タカ派の利上げ、そして予想外の利上げなし。
a、ハト派の利上げ。25ベーシスポイントの利上げを確認し、ドットチャートは2026年の再利上げ確率がないことを示す。ウォッシュは、今回の利上げはインフレへの保険的な調整であり、今後もデータ依存だと説明。
b,ハト派ではない利上げ(タカ派の利上げ)。25ベーシスポイントの利上げを確認し、さらにドットチャートでは2026年にも再利上げの可能性が残っている。ウォッシュは、インフレリスクが明確に上向き、金融環境は十分に引き締まっていないと説明。エネルギーの二次波及は慎重に見る必要があり、今後さらに行動する可能性があるという。これは12月の利上げ確率を押し上げることになり、現在の12月の再利上げ確率は50%。
c、予想外の利上げなし。FOMC(会合)前の確率が85%以上に保たれているとしても、最終決定が利上げなしで、さらにドットチャートが利上げ期待を12月に寄せるなら、リスク資産にとっては好材料になる。ただし、市場は現FRBのインフレ管理能力に疑問を抱くことになる。
現時点で3つの可能性がある。Cは最も楽観的な結果だが確率は低すぎる。通常のAは市場にとって好都合で、しかも利上げが実施された後にリスク資産がむしろ反発する。市場はすでに利上げ開始を先取りで織り込んでいるからだ。Bは市場に最も不利で、リスク資産をさらに圧迫する。
二、日本銀行の利上げは今週の流動性にとって「爆弾」。
日本の金融政策決定会合と米国の会合は9月18日にそれぞれ1日ずれて発表される。現在の予想は25ベーシスポイントの利上げだが、会合後に将来の金利について過度に有効な予見を出さない、という見立て。
これまで私たちは、円の利上げがもたらす流動性リスクに注目していたが、今週は米日(米ドル/円)の金利決定を「セット」で捉える必要がある。米日金利差が依然としてコントロール可能な範囲にとどまる限り、流動性がこれ以上引き締まることはない。
三、米日が同時に利上げしたからといって、キャリー解消が必ず大規模に起きるとは限らない。ポイントは今後の予想次第だ!
仮に今週、米日が同時に利上げを発表すれば、通常の考え方としては、金利は同じ歩幅で維持されるため、裁定余地は縮小しない。よって、大規模なクローズは同時には発生しない可能性が高い。
ただし重要なのは、米日中央銀行が対外市場に示す見通しだ。日本銀行が今後も追加利上げを続け、2027年まで連続で利上げすると発表し、米連邦準備制度(FRB)は「利上げは一度だけ」と示すなら、米日国債市場は異なる方向へ動くことになる。
市場の織り込みが進み、債券市場の利回りがさらにタイト化すれば、キャリーの解消(ポジションの大規模なクローズ)が本格的に始まる。こここそが市場リスクの焦点だ。ただ、私個人の見立てでは、日本は依然として米国の政策への依存度が非常に高い。FRBの動きを見てから調整するため、この局面では日本が流動性の回帰(日本から米国へ資金を戻す動き)を容認しにくい。
四,円イールド・キャリーのポジションをクローズする際の重点は、今週を3つの段階に分けて考える
1、防衛的なクローズ。円高、日米国債利回りの上昇。投資家が自発的にキャリー取引のポジションを減らす。これは円指数155〜157付近の現象に対応しており、すでに起きている。
2、クローズを加速。円が加速的に上昇し、2年物の日米国債利回りが上昇する。10年物と30年物の日米国債利回りは高止まり。米日金利差が縮小し、キャリー解消が加速する。円指数は150〜155付近に対応。先週すでに初期的に加速しており、現在は加速後のリバウンド局面にある。市場は会合後に、引き続きどの選択をするかを待っている。
3、機械的なクローズ。円が急速に上昇し、キャリーのクローズで損失が発生する。証拠金要求が上がり、やむなく円建て調達を補うためドル資産を売却する。円がさらに上昇すれば、それがキャリー解消の最も危険な局面になる。この段階は指数145〜150の局面に対応している。
4、予想外のケース。短期的に円指数が145を超える、あるいはあまりにも速くブレイクした場合、大規模な強制クローズが起き得る。また、指数が145を上回って2〜3日維持されるなら、グローバルな流動性リスクが爆発する。強制クローズが起きるかどうかは、円高のスピードが、取引参加者に追加証拠金を積む時間を与えられるかどうかで決まる!
五、エネルギーリスクは引き続き看過できない!
これまで原油価格が100ドルを超えた場合どうなるかを議論してきたが、先週Brentはすでに100ドルを突破し、定着している。現在の価格は107近辺にある。市場が議論すべきは、「100ドル後の原油価格をどうするか」だ。
現状、エネルギー供給の逼迫が続いている。ホルムズの復旧に対する期待は依然として楽観できない。サウジのエネルギー輸出は打撃を受け、生産能力はさらに削がれている。原油価格はすでに制御不能な局面に直面している。
Brent 100〜105は高インフレのレンジに該当する。105〜110ドルになれば、滞胀のトレード(滞胀取引)に警戒が必要。110ドル超で、かつ長期間維持されるなら、供給破壊が主要な論点になる。世界は経済リスクに巻き込まれる
当初予定では今週月曜にオマーンで開催される中東の海峡協定サミットが延期された。バーレーンは週末に不参加を表明し、サウジも反対を示した。そのため海峡協定は推薦できず。ホルムズ海峡の通峡量は引き続き最低水準を維持し、エネルギー供給の悪化も続く。米・イラン情勢は一段と楽観できない。
六、周辺のデータリスク——8月の小売データ。
今週水曜に米国の小売データが発表される。現状は、エネルギーが105ドル超、9月の利上げが見込まれている。もし小売データが市場予想を明確に0.9%程度下回るなら、現在の経済環境では滞胀リスクがもう一段増える可能性がある。これはリスク資産にとってさらに不利な状況。
七、債券市場は今週で最も重要な観察ウィンドウ。
米国債2年・10年・30年、日米国債2年・10年・30年、いずれも今週の重要な観察対象。
FRBの利上げ後:
最も良いシナリオ——2年金利の上昇、10年・30年が相対的に安定。最も健全な局面である。市場は、FRBがインフレを抑える能力をコントロールできると信じている。
リスクの見通し——2年、10年、30年の利回りが利上げ後に足並みをそろえて上昇する。これは、市場が同時にインフレ期待を高め、長期のインフレがもたらす期間プレミアムも引き上げていることを意味し、リスク資産にとっては不利。
スタグフレーション(滞胀)期待——2年利回りが低下し、10年・30年利回りが上昇する。これは、市場がFRBのインフレ抑制能力に疑念を持ち、さらに今後は利上げしないと見ていることを意味する。これが滞胀への懸念を引き起こす。
同時に米日金利差も観察する。とりわけ2年物の日米国債と米国債。金利差の幅そのものが、キャリーの裁定余地や、キャリー解消リスクの評価に直結する。
今週のまとめ:
今週は、世界の利上げが「同調(共振)」したのかを検証するための重要な節目だ。FRBが利上げ後に『引き続き利上げシグナル』を出し、円も同様に連動するなら、世界の利上げの共振が達成されたことになり、リスク資産を直撃する。
このような状況では、リスク資産、とりわけテクノロジー株、BTC、そして高ベータ(値動きの大きい)資産が、能動的なデレバレッジを引き起こす。また、世界の無リスク金利が同時に上昇し、さらに円キャリーの解消が進むことで、グローバルな金融流動性が一段と引き締まる。