


ジェフリーズのグローバル・エコノミスト、モヒット・クマールは、FRBが今週利上げを行うと見込んでおり、決定そのものよりも、議長ケビン・ウォーシュのコメントのほうがより重みを持つとみている。
"FRBは利上げを行うと見込んでいるが、今後の政策方針に関するウォーシュの発言が重要になる" クマールはリポートで述べた。
9月以降の見通しについて、ジェフリーズは、FRBが中長期で市場が織り込む3.5回の利上げよりも少ない回数を実施すると見込んでいる。
最初の利上げとそれ以降の違い
クマールの整理では、市場が同一のものとして扱ってきた2つの異なる判断が切り分けられている。
「信用の観点から言えば、最初の利上げは必要になるかもしれない。しかしその後の利上げは、戦争がどれくらい続くのか、そして原油価格のトレンド次第だ」と彼は述べました。
これは、データだけへの反応というより市場の圧力への対応として9月の動きを読むべきだということを示しています。リスク・ディメンションズのCIO、マーク・コナーズは先週、同じ力学を次のように説明しました。「市場は今、政策の両サイドに挑戦してきました。ベッセントが先に動きました。国債の買い戻しを3倍にしても、長期ゾーン(利回りの長い部分)は抑えられていません。今度は、ディスインフレについて話したウォーシャーが、より高い金利へ追い込まれています。」
信頼性のある利上げと、インフレ対策のサイクルは別物です。前者は、FRBが圧力がかかったときに行動することを示します。後者は、インフレが輸入されるのではなく、組み込まれているという判断を要します。
その後の動きは、FRBが予測できない変数に左右される
さらなる引き締めに付ける条件が、目立つポイントです。
戦争の継続期間と原油価格に経路を結びつけることで、政策はFRBの情報セットの外にある地政学的な変数に左右されることになります。中央銀行は労働市場や信用条件をモデル化できます。しかし、サウジアラビアが東西のパイプラインを再開するかどうかはモデル化できません。
そのパイプライン閉鎖こそが、具体的な供給制約です。東部州の原油生産地から、紅海のヤンブー港へと伸びており、ホルムズ海峡を迂回することで輸出ルートを提供するために存在します。ホルムズが混乱し、迂回路が閉じられると、サウジの原油は、市場へ向かう制約のない道筋を持てなくなります。生産は1日あたり190万バレル減って623.8万バレルとなり、1990年以来の低水準です。
ブレントは週で8%以上上昇し、$104.61で取引を終えました。これが解決すれば、引き締めの見立てを動かしているインフレの押し上げ要因も、それとともに解消されます。
市場は3.5回の利上げを織り込み、予想はそれより下
市場の価格付けと家計側の予想のギャップは、無視できるほどではありません。
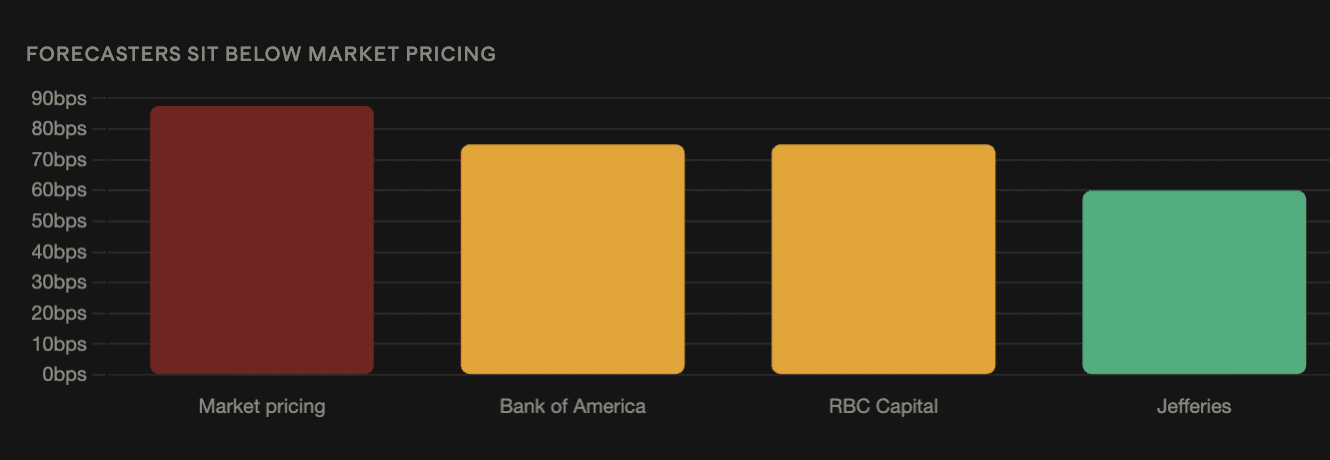
市場は長期でおおむね3.5回の利上げを織り込んでおり、これは約87.5ベーシスポイントに相当します。バンク・オブ・アメリカは今週は25ベーシスポイント、その後は年末までにさらに50ベーシスポイントと見ています。RBCキャピタル・マーケッツは利下げから、3回の利上げへと見通しを修正しました。いずれも75ベーシスポイントです。
ジェフリーズは、彼らの全員の下です。
市場で織り込まれている価格の下で、独立した予測者同士が収束していることは、先物のフォワードカーブが中核的な期待というよりはヘッジ・プレミアムを運んでいることを示唆します。トレーダーは、ジャクソンホール以降の2週間で、2026年残りについて利上げはないと見ていた前提から、最大で75ベーシスポイント分をヘッジする形へと切り替えました。この規模の再配置は、だいたい行き過ぎになりがちです。
ウォーシャーは、慣行として退けるものをはっきり提示しなければならない
クマールが指摘する拘束は、戦術的というより構造的なものです。
ウォーシャーはジャクソンホールでフォワードガイダンスを退け、「本物の危機以外では『歓迎される時間を過ぎている』」と主張し、「決定ではなく、規律にコミットする」と述べました。ウォール・ストリート・ジャーナルのニック・ティミラオスはその結果を特定しました。スピーチにより、投資家には利上げの可能性が高いという印象が強まった一方で、どんな条件が引き金になるかは明示されなかったため、市場がその空白を自分たちで埋めるしかなくなりました。
それを75〜87.5ベーシスポイントで埋めたのです。
水曜の記者会見は、彼に対して「自分が腐敗した政策運営だと言うこと」をやらずに、それを訂正するよう求めています。何も言わなければ、過剰な見通し(オーバーシュート)がそのまま残ります。期待をリセットするだけ十分に言えば、それは別名としてのフォワードガイダンスです。
ドット・プロットと更新された見通しは、その作業の一部を無機質に(impersonally)こなしています。おそらく意図されたルートでしょう。
決定そのものはほぼ完全に織り込まれている
2年債利回りは、金曜のCPI後に4.61%に到達しました。トレーダーは、ちょうど100%に近い確率で動きがあると見ていました。これは、ジャクソンホール前の4.20%から上昇した後のことです。
コアCPIは0.3%上昇し、予想は0.2%でした。ヘッドラインは月次で0.4%、年次で3.4%で、市場予想と一致しました。いずれも一致で、コアは前年比2.4%でした。
10年債は4.95%で横ばいでした。クマールの見方を裏付けるのはこの点です。インフレが組み込まれた問題を市場が織り込んでいるなら、長期の利回りは短期と並んでより高く押し上げられるはずです。10年が横ばいで、2年が上昇しているということは、市場がエネルギーのショックを「水準が変わる(レベルシフト)」ものとして捉え、FRBの対応を「適切」と見ていることを示しています。
LMAXグループのジョエル・クルーガーは、ほぼ確実な価格付けが示すものを次のように指摘しました。「FRBが最終的に、こうしたタカ派的な期待を裏切らなければ、リスク資産で上方向への大きな変動が起こる可能性が、より高いと見ています。」
決定の前に、2つの出来事がやってくる
ビットコインは金曜のリリース後に約$77,300で取引されていました。先週は$82,284に到達し、CPIの数時間前には$76,046まで下がっていました。
グラスノードのデータによれば、供給のほぼ8%が$80,000から$82,000の間で取得されました。同じレンジで、米スポットETFコホートの平均取得単価があり、50週移動平均は$81,081です。クリプトクオンツのスポット需要指標は、8月下旬にかろうじてプラスに転じかけた後、−145,000 BTCです。
明確化法案の打ち切り(cloture)採決は火曜に行われ、倫理合意がないことをめぐって民主党が引き続き問題視してきた法案を前進させるには60票が必要です。FRBは水曜の米東部時間午後2時に見通しを公表し、その後に記者会見を行います。