SpaceXCFOは、1000億ドルのARR達成に自信があると述べた
あなたは、SpaceXの株価が151ドル前後で乱高下しており、時価総額が2兆ドル規模で、本当のところ「評価バブル」なのか、それとも「過小評価された宇宙・空中インフラ」なのか疑問に思いませんか? $SPCX
よく見ると、直近で開示されたデータでは、2025年の売上高は186.7億ドルなのに対し、損失は49億ドル。伝統的な財務派の目には、これはまさに大惨事です。それでもウォール街の機関は800ドルの目標株価を出しています。ポイントは、資本市場がそれに「まったく別の評価モデル」を適用したことです
資産構造から見ると、SpaceXの株価ロジックはとっくに書き換えられています
▶️キャッシュフローの土台が完全に固定化
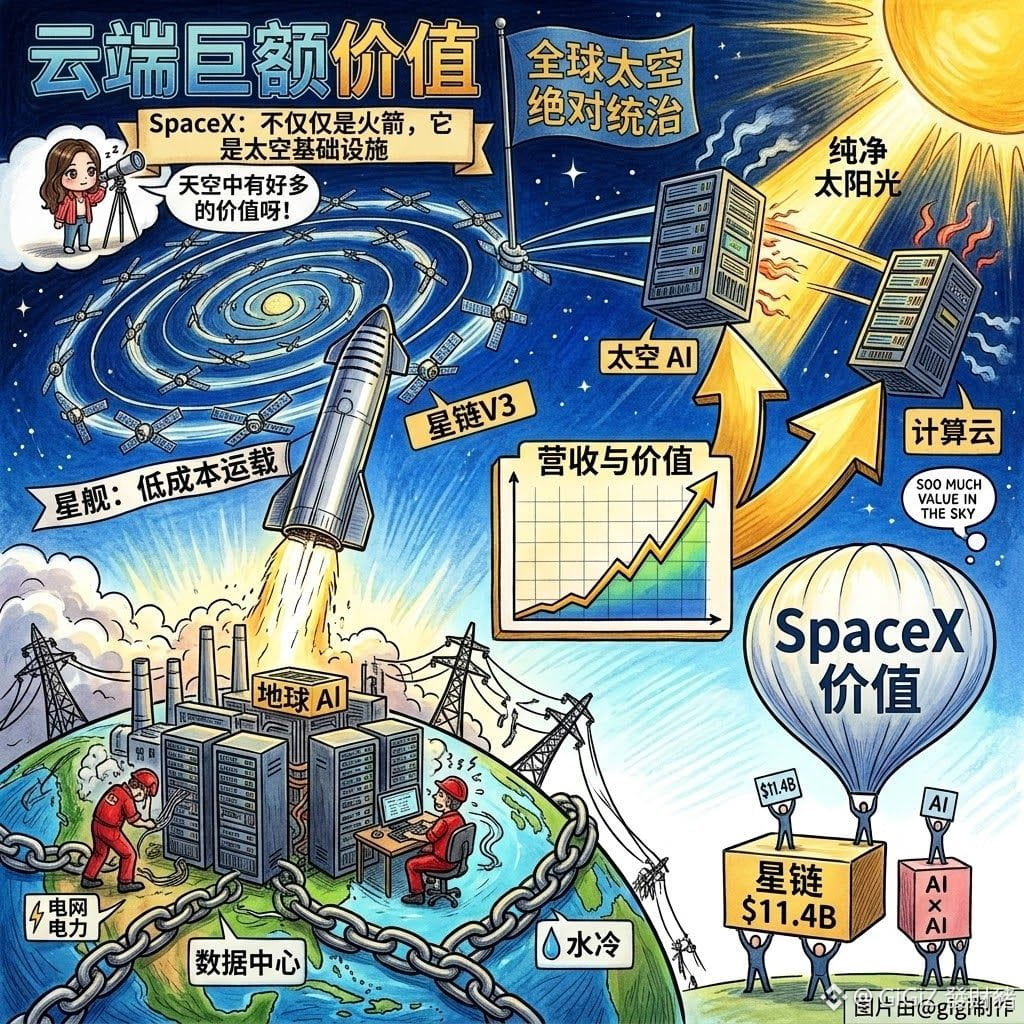
スターリンクの年収が114億ドルまで急増し、構成比は6割超。そこで生まれる営業利益は44億ドルです。ロケットの打ち上げはもはや、主な換金手段ではなく、スターリンクのコスト削減とネットワーク構築のための“社内ツール”になっています
▶️M&AでxAIを取り込み、計算能力のプレミアムを注入
xAIを吸収したうえで、新たに獲得した「100億ドル規模の宇宙計算(クラウド)能力の運用・托管」案件も加わり、評価ストーリーは“衛星運用会社”から“天基(宇宙)クラウドの計算基盤プラットフォーム”へ格上げされました。帳簿上の損失は主に、スターシップのR&Dと、100億ドル超のAI計算基盤への投資によるものです
私は、短期的には重い資本支出で計算能力に投下するため、帳簿上の利益が見栄えしにくく、株価も大きく変動すると思います。しかし中期的には、スターシップが完全再利用を達成し、軌道輸送コストを限界まで圧縮できれば、天基の計算能力とデータ・リンクを独占する可能性があります。そうなれば地上のデータセンター企業にとっては、「空からの次元の攻撃」が迫るかもしれません。今の価格は、今後数年のうちの段階的な安値である可能性が高いです
損失49億ドルという表面的な数字の裏で、この“宇宙・空中の巨獣”に大きく賭けて仕込みますか?
DYOR
#SpaceX
あなたは、SpaceXの株価が151ドル前後で乱高下しており、時価総額が2兆ドル規模で、本当のところ「評価バブル」なのか、それとも「過小評価された宇宙・空中インフラ」なのか疑問に思いませんか? $SPCX
よく見ると、直近で開示されたデータでは、2025年の売上高は186.7億ドルなのに対し、損失は49億ドル。伝統的な財務派の目には、これはまさに大惨事です。それでもウォール街の機関は800ドルの目標株価を出しています。ポイントは、資本市場がそれに「まったく別の評価モデル」を適用したことです
資産構造から見ると、SpaceXの株価ロジックはとっくに書き換えられています
▶️キャッシュフローの土台が完全に固定化
スターリンクの年収が114億ドルまで急増し、構成比は6割超。そこで生まれる営業利益は44億ドルです。ロケットの打ち上げはもはや、主な換金手段ではなく、スターリンクのコスト削減とネットワーク構築のための“社内ツール”になっています
▶️M&AでxAIを取り込み、計算能力のプレミアムを注入
xAIを吸収したうえで、新たに獲得した「100億ドル規模の宇宙計算(クラウド)能力の運用・托管」案件も加わり、評価ストーリーは“衛星運用会社”から“天基(宇宙)クラウドの計算基盤プラットフォーム”へ格上げされました。帳簿上の損失は主に、スターシップのR&Dと、100億ドル超のAI計算基盤への投資によるものです
私は、短期的には重い資本支出で計算能力に投下するため、帳簿上の利益が見栄えしにくく、株価も大きく変動すると思います。しかし中期的には、スターシップが完全再利用を達成し、軌道輸送コストを限界まで圧縮できれば、天基の計算能力とデータ・リンクを独占する可能性があります。そうなれば地上のデータセンター企業にとっては、「空からの次元の攻撃」が迫るかもしれません。今の価格は、今後数年のうちの段階的な安値である可能性が高いです
損失49億ドルという表面的な数字の裏で、この“宇宙・空中の巨獣”に大きく賭けて仕込みますか?
DYOR
#SpaceX