オラクルの今回の決算が出たことで、「時間外でどれだけ上がったか」以上に調べる価値のある現象が見えてきた:
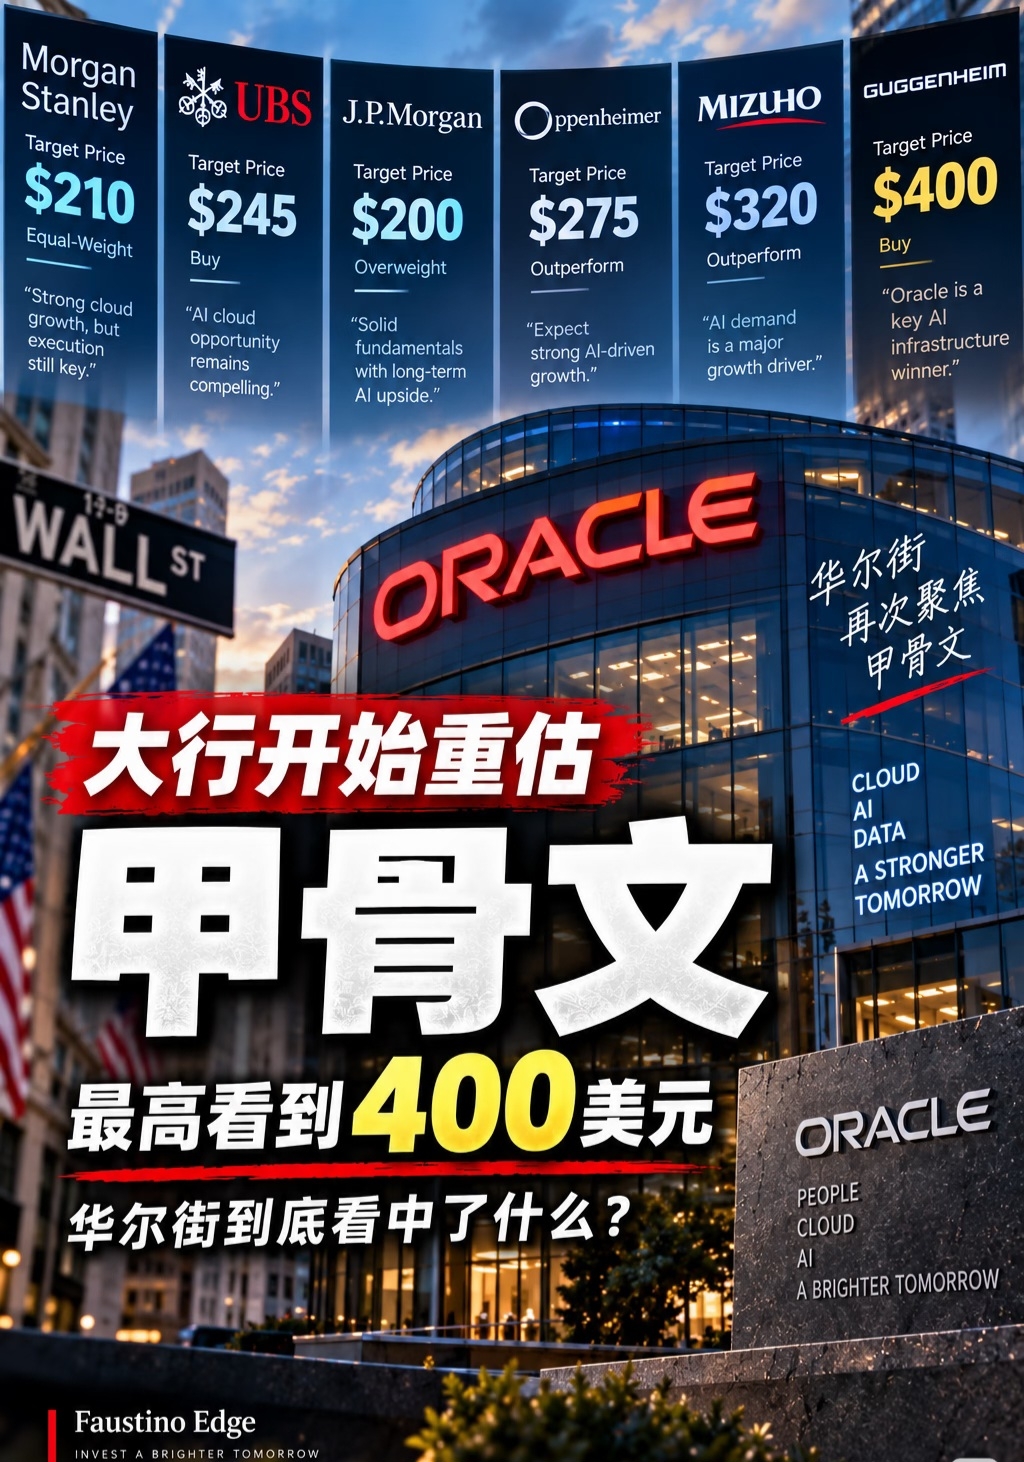
複数の機関は200ドル台前半しか見ていない一方で、ある機関は目標株価を400ドル付近まで引き上げている。
なぜ同じ会社なのに、評価が約1倍も差が出るのか?
答えは、おそらく今回の決算の中に隠れている。
① ウォール街は結局どう見ているのか?
モルガン・スタンレー:約210ドル。見方は比較的慎重。AIクラウドの成長は確かに強いが、オラクルは巨額の資本支出を実施しており、受注が最終的にどれだけ利益に転化するかは、時間をかけて検証する必要がある。
UBS:約245ドル。引き続きAIクラウドの基盤に注目しているが、同時に資本支出、キャッシュフロー、そして受注の顧客化(案件の成約)までのスピードも重視している。
Oppenheimer:約275ドル。
Mizuho:約320ドル。
最も強気なのはGuggenheimで、目標株価は400ドルです。
② 強気派はなぜこれほど高い水準を見ていられるのか?
最も重要な数字はEPSではなく、次です:6640億ドルのRPO。つまり、すでに契約済みで、今後段階的に履行確認が待たれている契約規模のことです。同時にQ1では、さらに300億ドル超のAIクラウド契約も追加されました。
オラクルはさらに、昨年Q4以降、AIクラウドの顧客に対して30万枚超のGPUを納入しているとも述べています。これは、オラクルが皆がよく知る「データベースの巨人」から、AIクラウド+GPU計算能力+データセンターのインフラへ、急速に転換していることを意味します。
そしてQ2のガイダンスでも、クラウド事業の高い成長見通しが引き続き示されています。これらの受注が今後数年で収益に順調に転換されるなら、市場がオラクルに対してつけるバリュエーションの方法が確かに変わる可能性があります。
③ それでもなぜ大手銀行の一部は210ドルしか見ないのか?
なぜなら、もう一つの側面があるからです。お金を燃やしすぎる点です。
AIデータセンターの建設にはGPU、サーバー、ネットワーク機器、電力、そして土地が必要で、資本支出の規模は非常に大きくなります。だからこそ、オラクルには今とても興味深い状態が起きています:
受注の爆発 → 収益の高速成長 → 資本支出も同様に爆発。
本当の問題は、「6640億ドルの受注が多いかどうか」ではありません。
もちろん、あります。
これが、ウォール街の目標株価が210ドルからずっと400ドルまで引き上げてきた核心的な見解の相違です。
次にORCLを調べるなら、見るべき指標は3つだけです。
RPOの実現スピード → OCIクラウドの収益成長率 → フリーキャッシュフロー。
するとオラクルは、本当に「老舗のデータベース企業」だけではなくなっているのかもしれません。
その逆で、資本支出がますます大きくなり、キャッシュフローが長期的に追いつかなければ、6640億ドルの受注がどれだけ魅力的でも、市場は値付けを下げ始めます。
それなら、安値圏で分割して建てて一発勝負ですね。まだ十分に価値はあるはずです。
公開情報を整理したものです。研究・意見交換の目的でのみ使用され、投資助言を構成するものではありません。