🇯🇵📈 日本の国債が新たな高値に:なぜ世界にとって重要なのか?
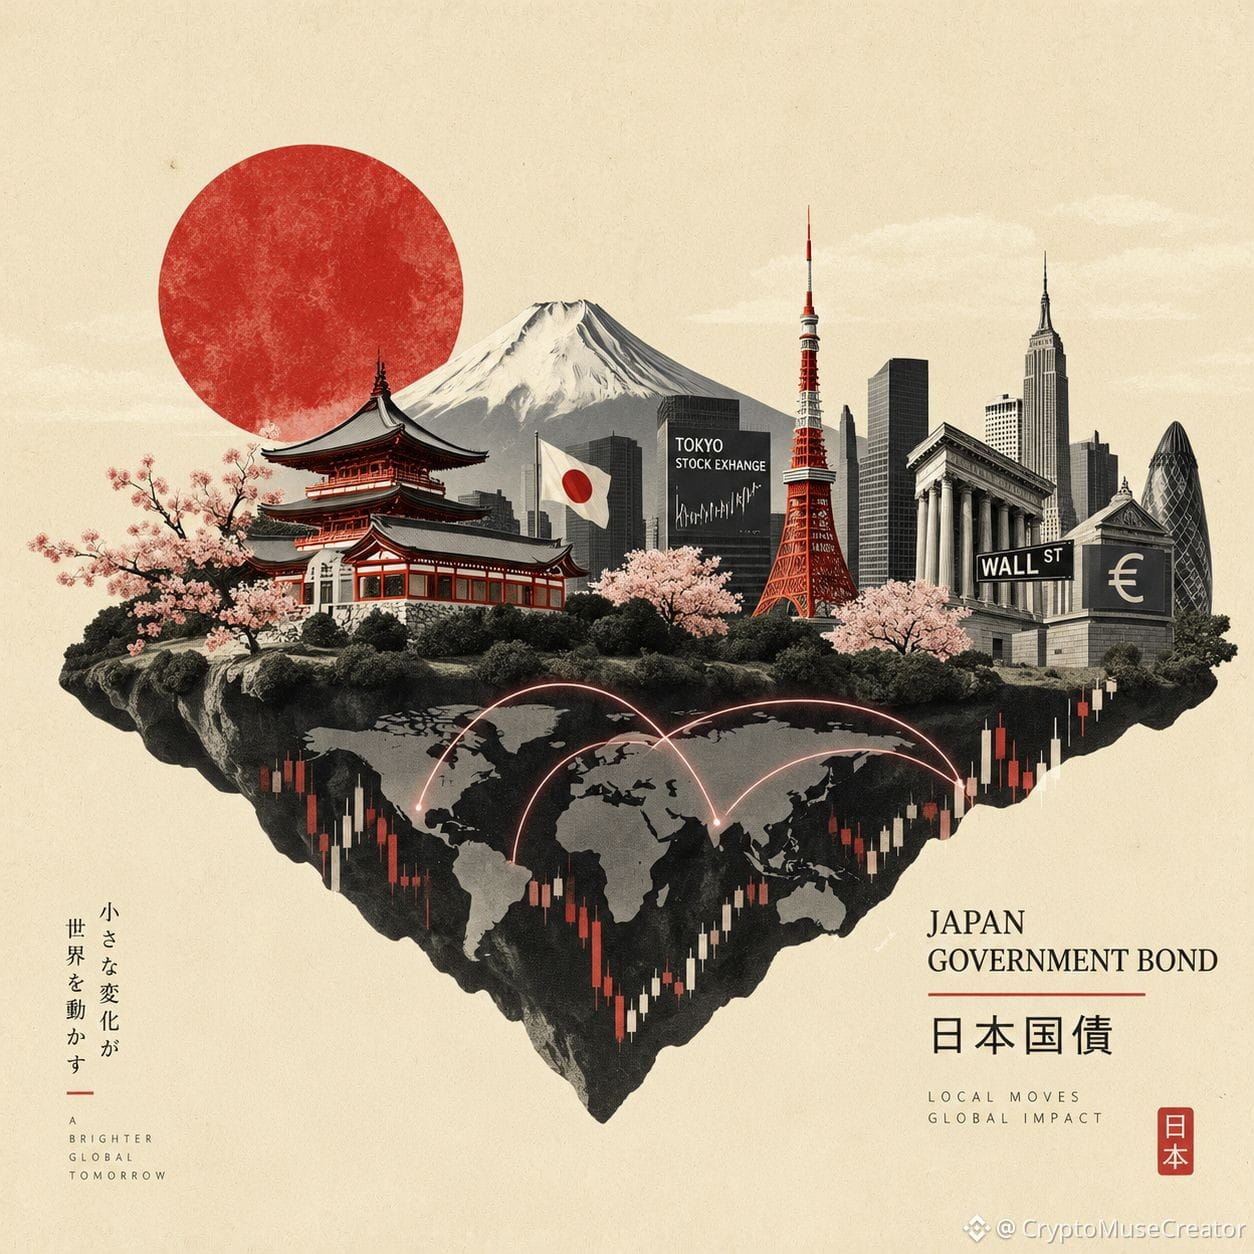
一見すると、JGB利回りの上昇はローカルな出来事に見えます。 しかし、日本は世界最大級のグローバル資金の供給源の一つであり、債券市場の変化は遠くまで影響を及ぼし得ます。
🔴 JGB 10年利回りが3%に到達—1996年以来の水準です。 市場は、より高いインフレおよび財政リスク、ならびに日銀(BoJ)の追加的な金融引き締めの可能性を織り込み始めています。
💴 なぜ重要?
日本の債券がより魅力的になると、日本の投資家にとっては海外のbondsに資金を振り向ける魅力が薄れる可能性があります。
➡️ 米国債(US Treasuries)や欧州債への需要低下
➡️ それらの利回りが潜在的に上昇
➡️ 世界での資金調達コストが上昇
➡️ 株式などのリスク資産への圧力
ただし、それは自動的に世界的な急落を意味するわけではありません。 日本の投資家は、国際資産から完全に離れるのではなく、ポートフォリオの構成を変えるだけかもしれません。
👀 注目すべきポイント:• JGB 10Y — 3%超が定着するか
• US Treasury 10Y/30Y
• BoJの決定と発言(リトリック)
• USD/JPY
• 海外bondsへの日本資本のフロー
#Japan #JGB #BoJ #Treasuries #Macro
一見すると、JGB利回りの上昇はローカルな出来事に見えます。 しかし、日本は世界最大級のグローバル資金の供給源の一つであり、債券市場の変化は遠くまで影響を及ぼし得ます。
🔴 JGB 10年利回りが3%に到達—1996年以来の水準です。 市場は、より高いインフレおよび財政リスク、ならびに日銀(BoJ)の追加的な金融引き締めの可能性を織り込み始めています。
💴 なぜ重要?
日本の債券がより魅力的になると、日本の投資家にとっては海外のbondsに資金を振り向ける魅力が薄れる可能性があります。
➡️ 米国債(US Treasuries)や欧州債への需要低下
➡️ それらの利回りが潜在的に上昇
➡️ 世界での資金調達コストが上昇
➡️ 株式などのリスク資産への圧力
ただし、それは自動的に世界的な急落を意味するわけではありません。 日本の投資家は、国際資産から完全に離れるのではなく、ポートフォリオの構成を変えるだけかもしれません。
👀 注目すべきポイント:• JGB 10Y — 3%超が定着するか
• US Treasury 10Y/30Y
• BoJの決定と発言(リトリック)
• USD/JPY
• 海外bondsへの日本資本のフロー
#Japan #JGB #BoJ #Treasuries #Macro