
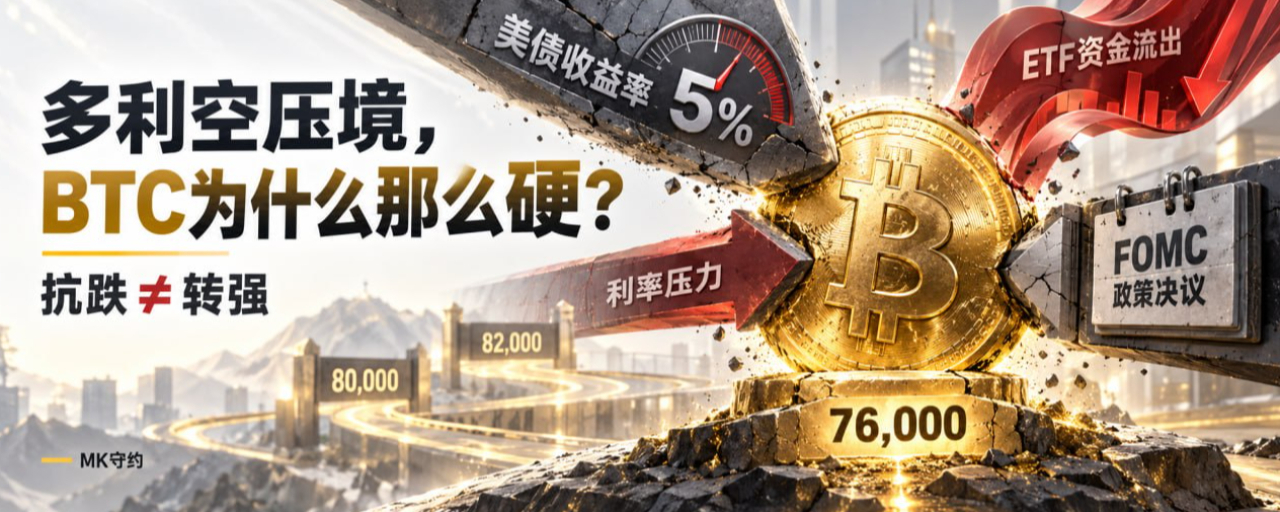


利が空に押しつぶされる状況で、BTCはなぜそんなに頑丈なのか?
1つ、かなり変なことに気づいた?
最近BTCの頭を押さえつけているのは、ほとんど良いニュースがない。
8月CPIは前月比+0.4%、前年比+3.4%;コアCPIは前月比+0.3%で、市場予想の0.2%を上回った。データが出た瞬間、市場は9月の利上げ25ベーシスポイントの織り込みを、約85%まで急速に引き上げた。
米10年債利回りは一時4.98%まで上昇し、9月11日の公式の終値でも4.96%だった;10年債の実質利回りはさらに2.60%まで到達している。
ETFも流出している。9月8日から11日まで、米国の現物BTC ETFの合計で純流出は4億4,350万ドル。
利上げの思惑、美債が5%に接近、実質金利の高止まり、ETFの4日間の累計での出血。そしてそこにFOMC接近が重なる。
多くの人の台本通りなら、BTCはそのまま明確に崩れ落ちるはずだ。
しかし北京時間9月13日20:14時点でも、BTCの無期限は依然として76,800ドル近辺にある。過去24時間の安値は約76,489ドル。強いとは言えず、きれいとも言えないが、利空シナリオ通りに崩れ続けてはいない。
つまり今日、本当に研究すべき問いはこれだ:多利空が押し寄せる中で、BTCはなぜそんなに硬いのか?
私の答えは:
利空が無効になったのではなく、利空はすでに事前に取引されている;多方が勝利したのではなく、空方がとりあえず新しい材料(玉)を見つけられていないだけだ。
この2つの判断には、差が非常に大きい。
第一に、市場が取引しているのは利空そのものではなく、利空がどれだけ悪化し得るかだ
「85%の利上げ確率」を見た多くの人の最初の反応は、BTCはまだ下がるはずだ、となる。
市場は、見出しを読むだけの人に報酬を与えたことがない。
利上げ確率は約70%から85%へ上がった。この再評価はすでに価格の中に織り込まれている。ニュースを見てから空売りを追う段階では、“利上げするかどうか”を取引しているのではなく、FRBが85%という市場予想よりもさらにタカ派になれるかどうかを取引している。
来週本当にBTCの方向を決めるのは、利上げするかしないか(25ベーシスポイントか)だけではない。FRBは9月15—16日にFOMC会合を開き、あわせて新しい経済予測も公表する。
つまりウォッシュが暗に示すのはこういうことか:これは単発の是正ではなく、利上げの連続開始だ。
もし利上げが25ベーシスポイントだけで、さらにその後もデータを見続けると強調するだけなら、市場はそれを“利空の着地”と理解するかもしれない;ドットプロットと会見が「12月もさらに締める」と示唆するなら、それがBTCがまだ十分に消化しきれていない第2のショックだ。
だから今のBTCが崩れていないからといって、利上げが怖くないという意味ではない。
これは第1層の利上げ予想を表すだけで、もう秘密ではない。
第二に、ETFは流出しているが、これまで入ってきた資金がまだ完全に撤退していない
9月8日から11日まで、現物BTC ETFの純流出は4億4,350万ドル。これはもちろん良い材料ではない。
ただ、この4日だけを見ると、事実のもう半分を見落とすことになる。
9月3日と4日、ETFは2日間で合計純流入9億5,400万ドル;9月1日から11日までをまとめて計算すると、累計でも純流入は約3億2,650万ドル。
それは何を意味する?
短期資金は確かにFOMC前に撤退しているが、前のラウンドで入ってきた現物資本が、まだ完全に吐き戻されてはいない。
ETFの流出はリバウンドを抑えられるが、現時点では制御不能なような一斉償還にはつながっていない。上側には追いかける資金が足りず、下側には引き受ける人がいる。すると価格は、今のような形になりやすい:
上にも上がらず、下にも割れない。
多くの人はこの相場を「主(ディーラー)が支配している」と理解している。
実はそんなに神秘的な話ではない。
新しい買いが十分に強くなく、古い持ち分が安値で手放す気もないと、市場は自然に硬くなる。
第三に、米国債はかなり厳しいが、5%付近もすでに勝負(綱引き)ゾーンに入ってきている
10年債利回りが5%に近づくほど、BTCの機会費用は高くなる。
どんなリスクも負わず、5%に近い名目リターンを取りに行ける——つまり10年債の実質利回りはまだ2.60%。大口にとっては、これはBTC、金、そして高バリュエーションのテック株が耐えられるバリュエーションを直接圧縮する。
ただ、1つの細部に注意してほしい:
CPI発表後、10年債利回りは一時4.98%に触れ、その後4.91%付近まで戻ったが、当日は“熱いインフレ”に沿って暴走しながら上がり続けたわけではない。
これは債券市場もFOMCの確認を待っていることを示している。
5%は今、リスクラインであり、勝負のラインでもある。
10年債利回りが有効に5%を上回らない限り、マクロの空方には最後の一撃(最後のハンマー)がまだ欠けている;もしFOMC後に利回りが逆に4.90%の下へ戻るなら、BTCはすぐにバリュエーション調整の修復余地を得る。
逆に、10年債利回りが5%で定着し、実質利回りがさらに上向くなら、BTCの“硬さ”はすぐに“脆さ”へ変わる可能性がある。
コイン価格だけを見るな。
来週最重要のK線の一つは、米国債市場にある。
第四に、資金調達金利が混んでおらず、売り圧が拡散して踏み上げ(投げの連鎖)に変わっていない
BTCで今いちばん注目すべきは、どれだけ上がったかではなく、利空が着地した後に継続的な踏み上げが起きなかったことだ。
価格は76,000—77,000の領域を何度もテストしたが、連続的に失速することはなかった。北京時間9月13日20:14、DeribitのBTC無期限8時間の資金調達率は約0.001607%で、極端なロングの混雑は見られない。
少なくとも、これは1つのことを示している:
いまの市場は、高レバレッジのロングが一台の“トラック”みたいに必死に耐えている状況ではない。
しかし単点の資金調達率だけではOIが継続的に下がっていると証明できないし、レバレッジが完全に洗い終わったとも証明できない。取引所をまたぐOIの経路や、主導的なオーダーフローがなければ、推測を事実のように扱うことはできない。
レバレッジが洗い落とされても、踏み上げがさらに起きる確率を下げるだけで、自動的に上昇を作り出すわけではない。
空方が打ち下げられないからといって、多方がすでに主導権を取ったことにはならない。
本当の主導権は、現物の流入、主導的な買い、そして重要な価格帯の奪還で証明される必要がある。
だから今は、BTCが底堅いと言えるだけで、BTCがすでに強転したとは言えない。
第五に、82,000付近のオプションポジションが、上下両側をどちらも楽にしない
9月18日満期のDeribit BTCオプションでは、82,000ドルのコールオプションの保有高が約1,814.8 BTCで、すべてのCallの行使価格の中で最大のレンジ。公開ポジションに基づく最大の“ペインポイント”は約78,000ドル付近。
つまり金曜の満期までに、78,000と82,000の間が反復の奪い合いゾーンになる可能性が高い。
最大のCallポジションを単純に“必ず上がる”と理解するな。逆に“主(ディーラー)が必ず買いを抑える”とも理解するな。
これは、価格が82,000に近づくほど、マーケットメイカーのヘッジ、利益確定、短期の追い買いが同時に起きやすくなり、それが波乱を拡大しやすいということを示している。
だから今BTCが硬いからといって、82,000を楽に抜けられるとは限らない。
下で売りが動かないことが“底堅さ”の理由。
ブレイクは上側で買えるかどうか。
それは別の話。
“硬さ”が“強さ”に変わるのはいつ?
私は3つの条件を見たい。
第一に、価格が再び80,000の上に立つこと。
日中のひげではなく、4時間足の終値で上に定着し、79,500—80,000までの押し戻しでも守れるかどうか。
第二に、ETFの純流出が終わる。
先物で引き上げるだけで、現物資金が買い支えに来ないなら、82,000の上はすぐにもう一度「門」を描き直すことになりやすい。
第三に、FOMC後に10年債利回りが低下する。
BTC上昇と米国債利回りも上昇しているこの反発は追いません;BTCが80,000を上回り、同時に10年債利回りが4.90%の下へ戻る——これがマクロ条件が本当に好転するサイン。
3つの条件が同時にそろって初めて、BTCの“硬さ”が“強さ”へアップグレードし、82,000も抵抗から踏み台になるチャンスがある。
“硬さ”がいつ突然“脆さ”に変わるのか?
そして3つのシグナルも見る:
76,000を有効に割り込んだのに、リバウンドで回収できない;
ETFはさらに純流出を拡大;
10年債利回りが5%で定着する。
もし価格が下がると同時に、OIが再び上昇し、積極的な売りが拡大するなら、それは単なるレバレッジ洗いではなく、新しい空方がトレンド用のポジションを作り始めたことになる。
その時はまず74,000—75,000を見る;さらに失守すれば、72,000が視野に入る。
この数日BTCが下がっていないからといって、リスクを頭から消してはいけない。
市場が最も残酷に一刀を入れるのは、利空が最初に出た瞬間ではなく、みんなが「利空はもう効かない」と思い始めたあとだ。
あなたは今、どうするべきか
もしすでに低いところでロングを持っているなら、BTCが76,000を守るのは確かに良いことだが、78,000—80,000はまだ“検証ゾーン”であって、無条件にレバレッジを上げるゾーンではない。
ブレイクを追いかけるつもりなら、まず80,000の回復を待って、その後に押し目を見るべきだ。急騰の1本の中で、“底堅さ”を“上昇の主役の波”だと想像してはいけない。
もし空売りをするつもりなら、利上げ確率85%や米10年債が5%に近いからといって、目を閉じて追いかけるな。
すでに市場に知られている利空は、着地の瞬間に最後まで追い空した人を最も反殺しやすい。
FOMCの前に、最も重要なのは当てて1本のK線を取ることではない。
それは、ポジションをコントロールして、自分が意思決定の後に本当に歩み出せる資格を得ることだ。
私の最終判断:いまのBTCの“硬さ”は、利空が先回りで織り込まれ、ETFの既存在庫資金がまだ完全には撤退しておらず、さらにデリバティブ資金の調達金利が極端に混雑していないことによる。ただし現時点では“底堅い”だけで、“転強を確認した”わけではない。80,000、ETF資金の方向、そして5%の米10年債利回りは、次に真偽を見極めるための3つの物差しだ。
その“硬さ”を尊重できる。
しかし市場がそれを強いと証明するまでは、BTCに余計な演出を足してはいけない。
——MK約束守る

