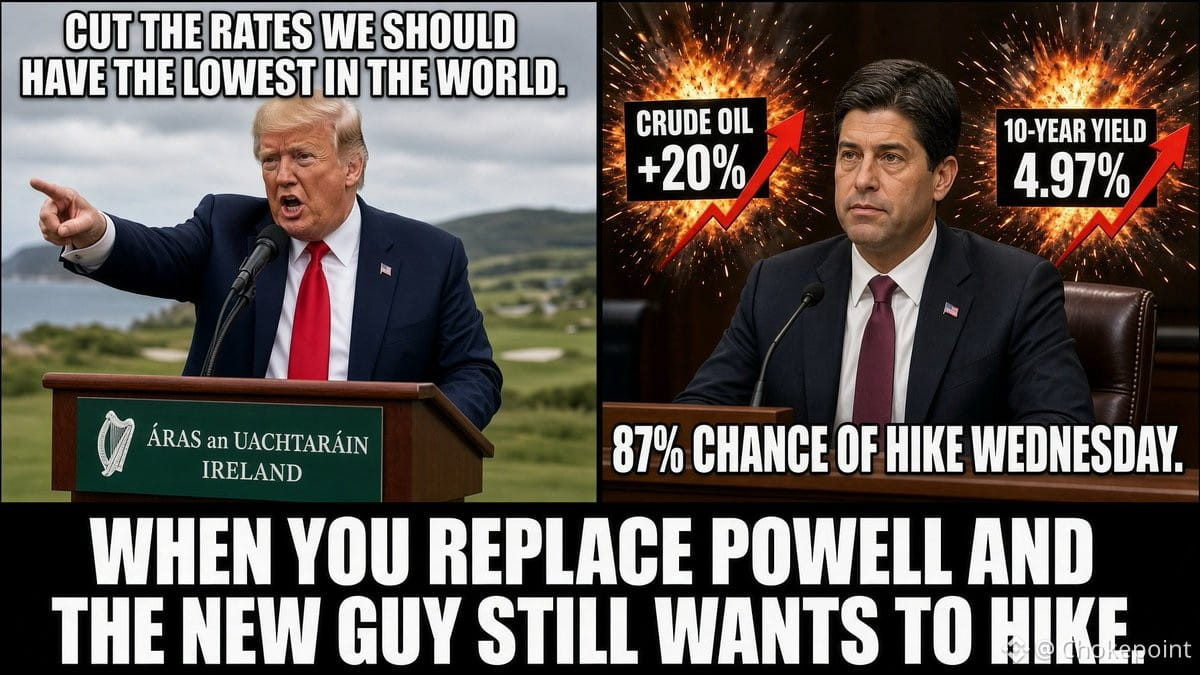
水曜日は、私たちが夏の間ずっと追ってきた「衝突」の日だ。大統領は削減を望んでいる。市場は利上げを見込んでいる。
トランプは本日、米国は「世界最低の利子率」を支払うべきだと言った。10日前にはこうだ――利子率を下げなければ、赤字国とは取引を止める。
市場は別の方向を見ている。水曜日の利上げ確率は87%、これはトランプが指名したウォーシュのもとで初めてだ。
コアCPIは金曜に熱かった。原油は2週間で20%上昇。10年債は4.97%に到達し、2023年以来の高水準だ。すべての材料が、いわゆる引き締めを示している。中間選挙の7週間前だ。
さて、ここからがほとんどの人が逆に捉えてしまう部分だ。
利上げは、必ずしも長期金利の上昇を意味しない。長期の金利は、翌日物金利ではなく、インフレへの信認(信用)に連動して取引される。
7月:ウォーシュは据え置いたが、市場は彼を疑い、長期利回りは急騰した。2024年9月:FRBが50bp(0.50%ポイント)利下げすると、10年債は2か月で満額1ポイント上昇した。
つまり前提が逆転している。ウォーシュが利上げし、かつ市場がインフレに関してようやく彼を信じるなら、長期金利は下がり得る。逆に、彼が屈するなら、インフレが歯止めなく進むという恐怖で長期側が売られる。
短期はFRBのものだ。長期は、市場によるFRBへの判決だ。
30年債を見ろ。見出しではない。利上げは87%織り込み済みだ。信認はまったく織り込まれていない。
$SPY
トランプは本日、米国は「世界最低の利子率」を支払うべきだと言った。10日前にはこうだ――利子率を下げなければ、赤字国とは取引を止める。
市場は別の方向を見ている。水曜日の利上げ確率は87%、これはトランプが指名したウォーシュのもとで初めてだ。
コアCPIは金曜に熱かった。原油は2週間で20%上昇。10年債は4.97%に到達し、2023年以来の高水準だ。すべての材料が、いわゆる引き締めを示している。中間選挙の7週間前だ。
さて、ここからがほとんどの人が逆に捉えてしまう部分だ。
利上げは、必ずしも長期金利の上昇を意味しない。長期の金利は、翌日物金利ではなく、インフレへの信認(信用)に連動して取引される。
7月:ウォーシュは据え置いたが、市場は彼を疑い、長期利回りは急騰した。2024年9月:FRBが50bp(0.50%ポイント)利下げすると、10年債は2か月で満額1ポイント上昇した。
つまり前提が逆転している。ウォーシュが利上げし、かつ市場がインフレに関してようやく彼を信じるなら、長期金利は下がり得る。逆に、彼が屈するなら、インフレが歯止めなく進むという恐怖で長期側が売られる。
短期はFRBのものだ。長期は、市場によるFRBへの判決だ。
30年債を見ろ。見出しではない。利上げは87%織り込み済みだ。信認はまったく織り込まれていない。
$SPY