#us10yeartreasuryyieldnears5% 🚨
これが起きれば、月曜は血の海になる
9月14日に向けた状況はもろく、誰も肝心なところを見ていない!
みんなS&Pを見てる。俺は債券市場を見てる。
10年利回りが5%を押し上げている。
それが重要な水準だ。そこを突破すれば、その圧力がそのままナスダック先物、そしてその背後にある過熱したあらゆる資産へ流れ込む。
なぜなら、FRBは9月15〜16日に会合を開くからで、市場はすでに利上げを織り込んでいる。25bpそのものがリスクではない。
本当のリスクは、市場がまるごと「新しい引き締めサイクル」を価格に織れ始めること!
そして原油。インフレが落ち着くはずのタイミングで、WTIは100ドル超。
誰もポジショニングしていない連鎖はこれだ:
→ 原油 ↑
→ インフレ期待 ↑
→ 利回り ↑
→ FRBがよりタカ派に
→ 株が投げ売り
そして日本にももう一つ亀裂が入る。もしJGB利回りが上がり続け、米国の利回りが下がらなければ、世界のキャリートレードが巻き戻し始める。評価がすでに100年ぶりの極限にあるのに、まさにその時にリスク資産の流動性が削られる
そこで一気に加速する:
→ JGB利回り ↑
→ 米10年利回り ↑
→ USD ↑
→ ナスダック先物 ↓
CPIはほぼ予想通りだった。もちろんね。だが、強いPPI、原油が100ドル、そして粘着性のあるインフレ環境は、FRBに「柔らかい」姿勢を示す余地をほぼ残さない。ウォーシュが市場にハト派のプレゼントを渡すことはない。
みんなS&Pを見る。俺は債券を見る。
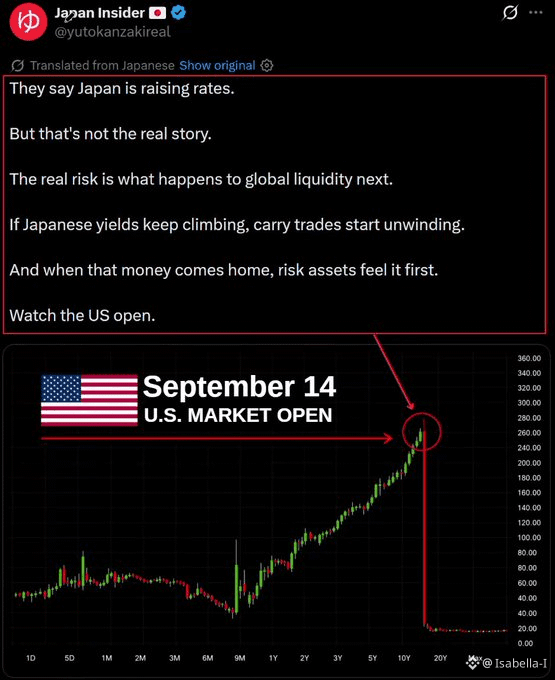
なぜなら、10年が上にブレる一方で、夜間に先物が弱くなるなら、9月14日はまったく違うトーンで始まるからだ。
債券市場の動きが、株式市場の売りへとつながる仕組みはこういうことだ。
米国のオープンを注意深く見ろ。ヘッドラインに載る前に、その動きを投稿する!$UAI $PONS $XPIN
これが起きれば、月曜は血の海になる
9月14日に向けた状況はもろく、誰も肝心なところを見ていない!
みんなS&Pを見てる。俺は債券市場を見てる。
10年利回りが5%を押し上げている。
それが重要な水準だ。そこを突破すれば、その圧力がそのままナスダック先物、そしてその背後にある過熱したあらゆる資産へ流れ込む。
なぜなら、FRBは9月15〜16日に会合を開くからで、市場はすでに利上げを織り込んでいる。25bpそのものがリスクではない。
本当のリスクは、市場がまるごと「新しい引き締めサイクル」を価格に織れ始めること!
そして原油。インフレが落ち着くはずのタイミングで、WTIは100ドル超。
誰もポジショニングしていない連鎖はこれだ:
→ 原油 ↑
→ インフレ期待 ↑
→ 利回り ↑
→ FRBがよりタカ派に
→ 株が投げ売り
そして日本にももう一つ亀裂が入る。もしJGB利回りが上がり続け、米国の利回りが下がらなければ、世界のキャリートレードが巻き戻し始める。評価がすでに100年ぶりの極限にあるのに、まさにその時にリスク資産の流動性が削られる
そこで一気に加速する:
→ JGB利回り ↑
→ 米10年利回り ↑
→ USD ↑
→ ナスダック先物 ↓
CPIはほぼ予想通りだった。もちろんね。だが、強いPPI、原油が100ドル、そして粘着性のあるインフレ環境は、FRBに「柔らかい」姿勢を示す余地をほぼ残さない。ウォーシュが市場にハト派のプレゼントを渡すことはない。
みんなS&Pを見る。俺は債券を見る。
なぜなら、10年が上にブレる一方で、夜間に先物が弱くなるなら、9月14日はまったく違うトーンで始まるからだ。
債券市場の動きが、株式市場の売りへとつながる仕組みはこういうことだ。
米国のオープンを注意深く見ろ。ヘッドラインに載る前に、その動きを投稿する!$UAI $PONS $XPIN