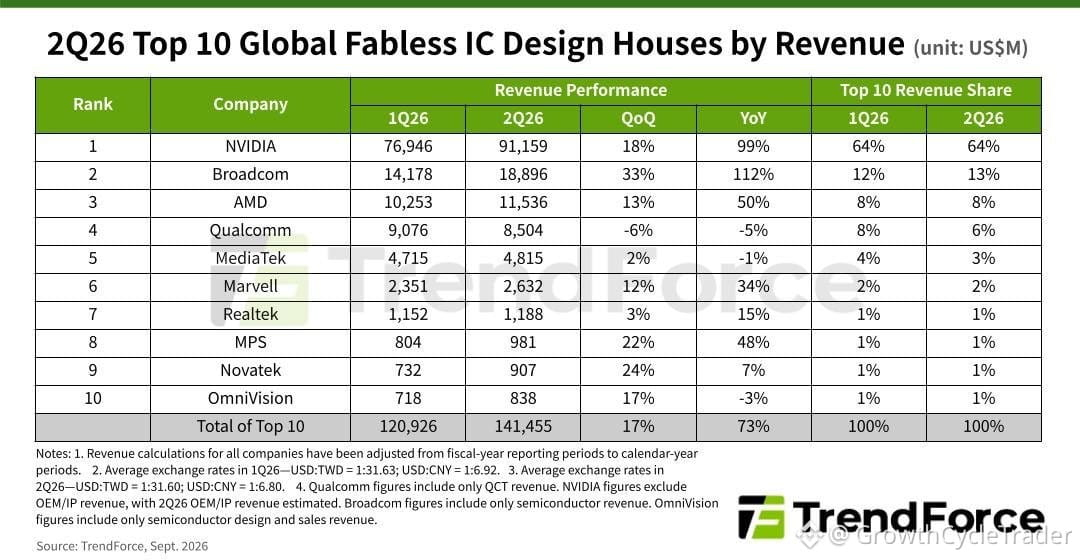
ファブレスのチップ設計企業が、とんでもない四半期を公開しました——上位10社で合計1410億ドル($141B)。前年比73%増です。その大半を1社が占めました。
$NVDAがその塊の64%を支配し、売上は約910億ドル(~$91B)、前年比99%増。クラウドのハイパースケーラー、ソブリンAIプロジェクト、エンタープライズがすべて購入に参加しました。同社は、カスタムチップが自社のエコシステム内でやり取りできるようにNVLink Fusionを組み込み、さらに$MRVLとMediaTekを後押ししてその「堀」を広げています。
$AVGOは2位で189億ドル($18.9B)、前年比112%増。OpenAI向けおよびGoogleのTPU 8i向けのカスタムチップの出荷が開始されました。ネットワーキングもAIの追い風を受けています。さらに6つのハイパースケール向けカスタム案件が控えています。
$AMDは3位に跳ね上がり115億ドル($11.5B)。データセンター向けCPUの売上は5期連続の記録更新となり、Intelからx86サーバーシェアを引き続き奪取しました。論点はこうです——エージェント型AIが、CPUをGPUと並ぶ主役の座に再び引き戻した。
$QCOMは4位で85億ドル($8.5B)に後退。スマホが弱く、最新のiPhoneでモデムシェアを失いました。自動車(オート)は23四半期連続で2桁成長。次の賭けはデータセンターへの再参入です。
MediaTekは5位で48億ドル($4.8B)を獲得。スマホは打撃でしたが、2026年までにデータセンター売上で20億ドル超($2B+)を見込んでおり、さらに2028年に向けてカスタムシリコンが大きく拡大することも期待しています。
$MRVLは光学の強さを背景に6位へ。26.3億ドル($2.63B)です。800Gは出荷中、1.6Tは増産(立ち上げ)中で、Googleのカスタム案件が財2029年に向けて流れを動かす可能性があります。
上位10社は今や、AIの請求書のような顔ぶれです。$NVDAが圧倒的。$AVGOはカスタムシリコンに乗る。$AMDが入ってきたのは、推論エージェントは依然として膨大な一般的な計算(オーディナリーなコンピュート)を必要とするからです。
上位10社のうち64%を1社が握っている——次のサイクルに向けた市場リーダーシップなのか、それとも集中リスクなのでしょうか?
$NVDAがその塊の64%を支配し、売上は約910億ドル(~$91B)、前年比99%増。クラウドのハイパースケーラー、ソブリンAIプロジェクト、エンタープライズがすべて購入に参加しました。同社は、カスタムチップが自社のエコシステム内でやり取りできるようにNVLink Fusionを組み込み、さらに$MRVLとMediaTekを後押ししてその「堀」を広げています。
$AVGOは2位で189億ドル($18.9B)、前年比112%増。OpenAI向けおよびGoogleのTPU 8i向けのカスタムチップの出荷が開始されました。ネットワーキングもAIの追い風を受けています。さらに6つのハイパースケール向けカスタム案件が控えています。
$AMDは3位に跳ね上がり115億ドル($11.5B)。データセンター向けCPUの売上は5期連続の記録更新となり、Intelからx86サーバーシェアを引き続き奪取しました。論点はこうです——エージェント型AIが、CPUをGPUと並ぶ主役の座に再び引き戻した。
$QCOMは4位で85億ドル($8.5B)に後退。スマホが弱く、最新のiPhoneでモデムシェアを失いました。自動車(オート)は23四半期連続で2桁成長。次の賭けはデータセンターへの再参入です。
MediaTekは5位で48億ドル($4.8B)を獲得。スマホは打撃でしたが、2026年までにデータセンター売上で20億ドル超($2B+)を見込んでおり、さらに2028年に向けてカスタムシリコンが大きく拡大することも期待しています。
$MRVLは光学の強さを背景に6位へ。26.3億ドル($2.63B)です。800Gは出荷中、1.6Tは増産(立ち上げ)中で、Googleのカスタム案件が財2029年に向けて流れを動かす可能性があります。
上位10社は今や、AIの請求書のような顔ぶれです。$NVDAが圧倒的。$AVGOはカスタムシリコンに乗る。$AMDが入ってきたのは、推論エージェントは依然として膨大な一般的な計算(オーディナリーなコンピュート)を必要とするからです。
上位10社のうち64%を1社が握っている——次のサイクルに向けた市場リーダーシップなのか、それとも集中リスクなのでしょうか?