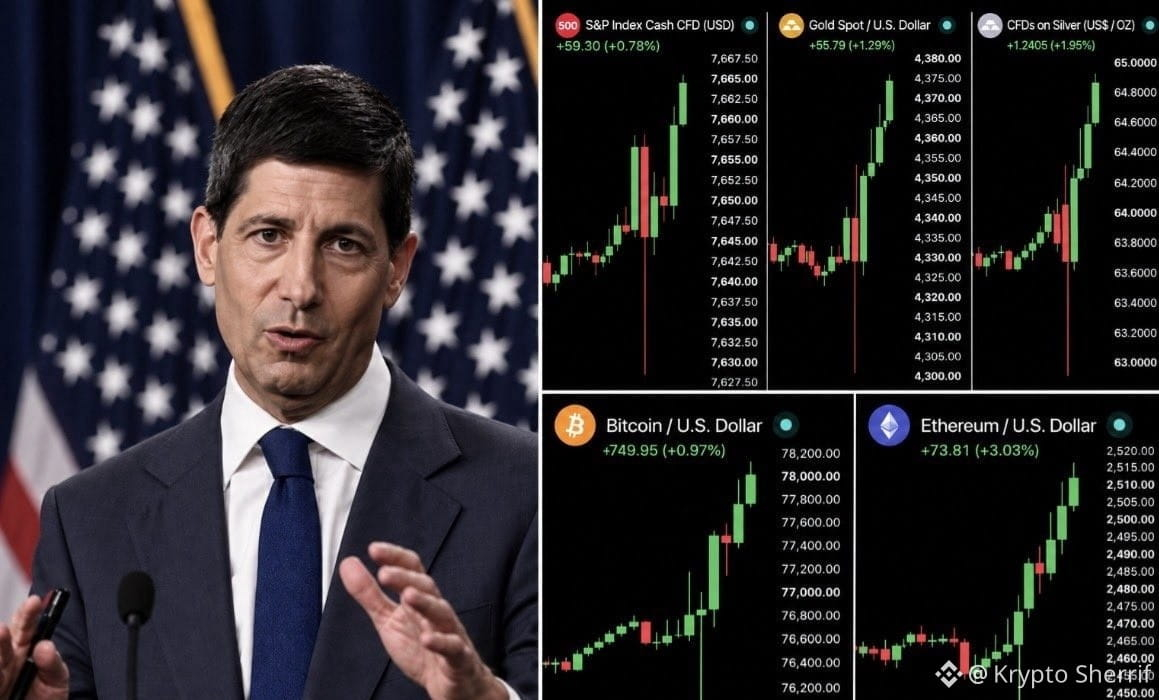
“今日のインフレデータはFRB(米連邦準備制度)にとって難しい立場をもたらす。
そして、市場にとってそれが意味すること
米国のCPI(消費者物価指数)は3.4%で、予想どおりでした。だが月次のインフレは予想の0.2%に対し0.3%へ上昇。一方、コアCPIは予想どおりで、3月以来の低い水準まで低下しました” とは、インフレ報告がFRBにとって相反するシグナルを送ったことを意味します。
年次のCPI(3.4%)は市場の予想どおりだったため、大きなサプライズにはなりませんでした。しかし月次の上昇が0.3%と、予想の0.2%を上回ったことは、短期的には政策当局が望むよりもインフレがなお速いペースで進んでいる可能性を示唆します。
同時に、コアCPI(変動の大きい食品・エネルギー価格を除いたインフレ指標)は予想どおりとなり、3月以来の低い水準まで低下しました。これは励みになります。つまり、基調となるインフレ圧力が和らいでいることを示せる可能性があるからです。
これにより、FRBにとって難しいバランスが生まれます。コア・インフレの弱さは、将来的な利下げを支持する材料になりますが、月次のヘッドライン(総合)指標が強かったことで、インフレが完全にコントロール下にあると確信しにくくなります。市場にとっては、より大きな変動につながる可能性があります。株式や暗号資産は金利低下の兆しに好意的に反応することが多い一方で、予想を上回るインフレは、債券利回りと米ドルを押し上げ、リスク資産の重しになり得ます。
例:複数回の発表でインフレが冷え込むなら、市場は金融政策がより緩和されるとの見方を強めるかもしれません。逆に、月次インフレが繰り返し予想を上回る場合、市場はその見方を先送りにすることがあります。というのも、FRBがより長く高い金利を維持する可能性があるからです。#NFA✅ DYOR#ClarityActFacesProceduralVoteSept15 $XPIN
そして、市場にとってそれが意味すること
米国のCPI(消費者物価指数)は3.4%で、予想どおりでした。だが月次のインフレは予想の0.2%に対し0.3%へ上昇。一方、コアCPIは予想どおりで、3月以来の低い水準まで低下しました” とは、インフレ報告がFRBにとって相反するシグナルを送ったことを意味します。
年次のCPI(3.4%)は市場の予想どおりだったため、大きなサプライズにはなりませんでした。しかし月次の上昇が0.3%と、予想の0.2%を上回ったことは、短期的には政策当局が望むよりもインフレがなお速いペースで進んでいる可能性を示唆します。
同時に、コアCPI(変動の大きい食品・エネルギー価格を除いたインフレ指標)は予想どおりとなり、3月以来の低い水準まで低下しました。これは励みになります。つまり、基調となるインフレ圧力が和らいでいることを示せる可能性があるからです。
これにより、FRBにとって難しいバランスが生まれます。コア・インフレの弱さは、将来的な利下げを支持する材料になりますが、月次のヘッドライン(総合)指標が強かったことで、インフレが完全にコントロール下にあると確信しにくくなります。市場にとっては、より大きな変動につながる可能性があります。株式や暗号資産は金利低下の兆しに好意的に反応することが多い一方で、予想を上回るインフレは、債券利回りと米ドルを押し上げ、リスク資産の重しになり得ます。
例:複数回の発表でインフレが冷え込むなら、市場は金融政策がより緩和されるとの見方を強めるかもしれません。逆に、月次インフレが繰り返し予想を上回る場合、市場はその見方を先送りにすることがあります。というのも、FRBがより長く高い金利を維持する可能性があるからです。#NFA✅ DYOR#ClarityActFacesProceduralVoteSept15 $XPIN