


米国のインフレは8月に概ね予想通りでしたが、コアの上昇率が予想より速くなり、来週のFRB利上げがはっきりと視野に入っています。
総合CPIは前月比0.4%上昇し、予想の0.4%と7月の0.1%を上回りました。前年比では3.4%上昇で、見通しと7月の数値の両方と一致しました。
コアCPIは前月比0.3%上昇し、0.2%の予想と7月の0.2%を上回りました。年率のコアインフレ率は2.4%で、見通し通りかつ7月の2.5%から低下しました。
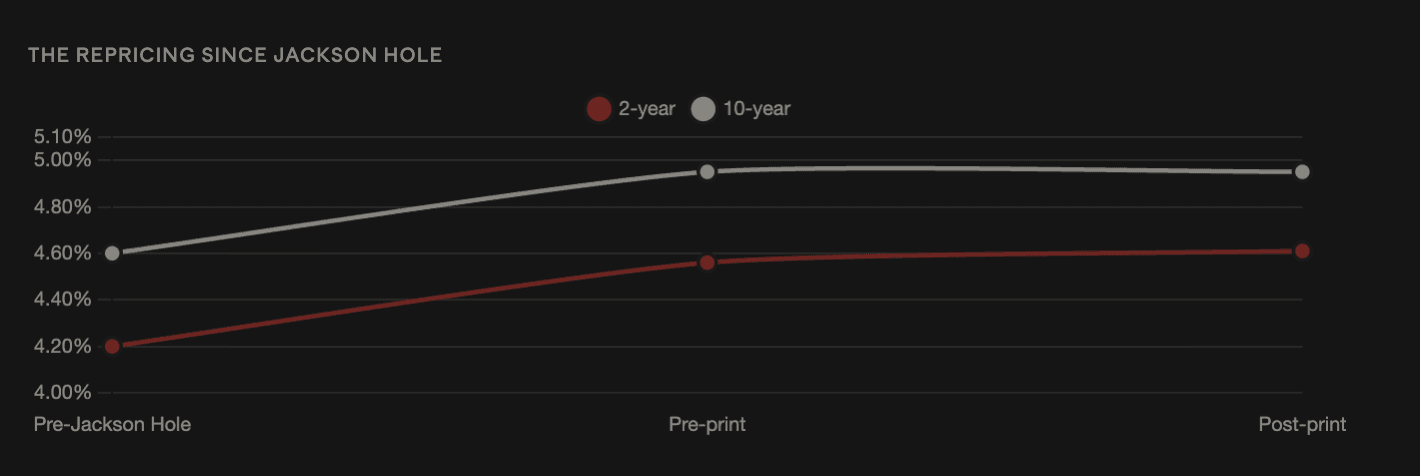
2年米国債利回りが6ベーシスポイント上昇して4.61%となり、市場では来週の利上げに対する確率がほぼ100%だと見積もり始めました。10年債は、FRBの政策との結びつきが相対的に弱いため4.95%で横ばいでした。
ビットコインは発表後の数分で$76,700まで下がり、その後$77,320で取引されている。ナスダック100先物は取引時間の高値まで上昇し、0.8%高。
カーブはフラット化――それは市場が下した、信用力(信認)に関する判断だ
2つの年限の利回り差(乖離)は、反応関数のうち最も情報量の多い部分だ。
10年金利が据え置きのまま、2年金利が6ベーシスポイント動いたことは、トレーダーが長期のインフレ見通しやタームプレミアムの見方を変えずに、FRBの短期の経路を織り直したことを意味する。カーブはフラット化した。
この組み合わせは、市場が利上げを「十分」とみなしており「不十分」とはみなしていないことを示している。景気後退局面に追いつけていない(出遅れている)と見られるFRBなら、長期金利は短期と並んでより高く押し上げられる。長期にわたる年限に持続的なインフレが織り込まれるからだ。十分に対応していると見られるFRBなら、逆になる――短期金利は上がるが、長期金利はアンカーされる。
同じ指標でナスダック先物が取引時間の高値まで上昇しているのは、その読みと整合的だ。株式は、問題を抑え込む内容だと考える利上げを売ってはいない。
債券市場は2週間で「利上げなし」から「75ベーシスポイント」へ反転した
ジャクソンホール以降の織り直しの大きさが、この指標を決定的なものにしている背景だ。
トレーダーは、(少なくとも)2026年まで利上げがないと見込んでいた状態から、今年の引き締めで最大75ベーシスポイント分まで行うことへのヘッジへと切り替えた。
それにより、10年金利は4.60%近辺から金曜のデータ前にはほぼ5.00%未満まで上昇した。2年金利は、数値が出る前に4.20%から4.56%へ上がり、次いで発表後に4.61%へ。
実際の政策変更がないのに、2週間で政策に敏感な年限が41ベーシスポイント動いたことは、1回の講演をきっかけに、今年1年の見通しを市場が丸ごと組み直していることを表している。
ウォッシュは、自らが反対していた条件を作り出した
8月のレポートは、議長ケビン・ウォッシュがジャクソンホールで、インフレがいましばらく減速の兆しを見せない場合FRBが行動しなければならないかもしれないと示唆したことで、重要性が際立った。
債券市場は以来、熱に浮かされたような状態だった。
その結果は、ウォッシュ氏が意図したことを逆転させる。同氏は、講演を使ってフォワード・ガイダンスを否定し、「本当の危機以外では、歓迎される期間を『延びすぎた』」と論じた。さらに、こうした準コミットメント(暗黙の約束)は、FRBが正しく判断する自由を阻害するとした。そして同氏は「決定ではなく、規律を」と約束した。
ウォール・ストリート・ジャーナルのニック・ティミラオス氏は、その結果として次の点を特定した。講演は、利上げがより起こりそうだと投資家を納得させた一方で、何がその引き金になるのかは明示しなかった。そのため、意思決定を承認するには、単一の重要なデータ発表だけが残された。
市場が自らギャップを埋め、その埋め方の大きさ――75ベーシスポイント――は、ウォッシュ氏が示した規模を上回っていた。
予想は3回の利上げに収れん(収束)している
バンク・オブ・アメリカは来週は25ベーシスポイント、年末までにさらに50を見込んでいる。RBCキャピタル・マーケッツは、今年の利下げ見通しを「3回の利上げ」に修正した。両者とも、合計の金融引き締め幅は計75ベーシスポイント。
フィッチ・レーティングスのオルー・ソヌラ氏は、「データによって『いったん据え置き』の正当化は、ますます難しくなっている」と述べた。
2025年12月以降、金利は3.50%〜3.75%で推移しており、9月での上昇は2023年7月以来のものとなる。今回の動きがほぼ確実として織り込まれる中では、ドット・プロットと更新された見通しが、意思決定そのものではなく情報を持つ。
非対称性は、もう一方の側にある
LMAXグループのジョエル・クルーガー氏は、ほぼ確実な価格付けが示唆する反応関数(リアクション・ファンクション)を指摘した。
「タカ派的なリスクは、かなりの部分がすでに織り込まれていると言えるかもしれない」と彼は述べた。「もしFRBが最終的に、こうしたタカ派的な期待を満たせなければ、リスク資産で大きく上方向に動く可能性がより高いと見ている。」
織り込み済みがほぼ100%なら、利上げは確証を与える。見送り(据え置き)はショックを与える。
ビットコインの日中の値動きは、その論理がデータ上ですでにどう展開したかを示している。リリース直後に$76,700まで下落し、その後、決定を巡る不確実性が後退したことで$79,000を超えて反発。その後、$77,320で落ち着いた。
21Sharesのマット・メナ氏は、ビットコインが市場予想を上回る強さのコアCPIの読みを受けて、この30日間で平均2.13%上昇したと指摘した。ただし、現在はエネルギー・ショックと、金利が5%近辺という組み合わせであり、過去の類似局面では典型的ではない。
エネルギー・ショックが、すべての土台になっている
ブレントは$104.61で取引を終え、週次で8%超の上昇となった。
サウジアラビアはホルムズ海峡を迂回する東西パイプラインを閉鎖し、フーシ派による攻撃がサウジのエネルギー施設を直撃した。生産量は日量6.238百万バレルまで低下し、1990年以来の低水準となった――輸出できない生産者は生産を維持できない。
ヘッドラインCPIは3.4%で、コアは2.4%。このギャップがそのまま示されており、だからこそフラットな10年が重要になる。市場は、エネルギー要因を「内蔵されたインフレ問題」ではなく、「水準シフト」として価格に織り込んでいる。
明確化法(Clarity Act)の打ち切り(cloture)採決は9月15日。FRBは9月16日午後2時(米東部時間)に決定する。