


米国株は、8月のCPIが予想をわずかに上回って出た金曜日に反発しました。市場は来週のFRB利上げを概ね確認していました。
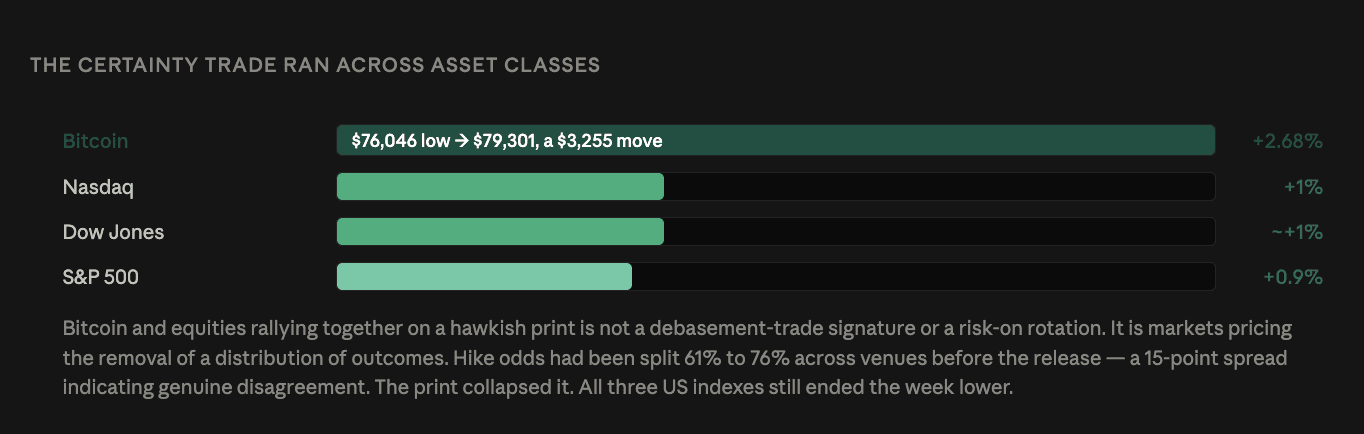
S&P 500は0.9%上昇し、ダウは約1%上昇、ナスダックは1%上昇しました。3指数はいずれも週末時点では依然として週通算で下落して終えています。
投資家は、曖昧さよりも明確な金利見通しのほうを好ましいと考えました。これにより、金融政策の不確実性が低下し、後になってより強気な期待が膨らむことも回避できました。
仕組みは資産クラスをまたいで適用された
同じロジックは暗号資産にも波及しました。ビットコインは、安値76,046ドルから3,000ドル超上昇して79,000ドルを回復し、79,301ドルで取引されました。24時間の上昇率は2.68%です。
この並行した動きは、両方の変化を読み解くうえで重要だ。ハト派的な印象ではない結果(ハト派ではなくタカ派色の強い指標)を受けて、ビットコインと株が同時に上昇しているのは、通貨の格下げ(デバースメント)の取引サインでも、リスクオンへの単純なローテーションでもない。それは、起こり得る複数の結果の分布(ディストリビューション)が取り除かれることを市場が価格に織り込んでいるということだ。
利上げの確率は、発表前に複数の場で割れていた――CMEのFedWatchで76%、QCPではおおよそ3分の2、Polymarketでは61%。二者択一のイベントで15ポイントの開きがあり、本当の意味で意見が割れていた。結果(プリント)がそれを崩した。
コアCPIは市場予想0.2%に対して0.3%上昇し、今回のリリースで唯一のミスだった。ヘッドラインは月次0.4%、年次3.4%で、コアは前年比2.4%――いずれも市場予想どおりだった。
利回りは逆方向へ
債券市場はその安心感に参加しなかった。
10年物米国債利回りは4.974%で取引を終え、5%の水準に接近し、1週間前の4.783%から大きく上昇した――5営業セッションで19ベーシスポイントの上昇。
この乖離(ディバージェンス)が、今回の取引時間で最も重要な詳細だ。株式とビットコインは不確実性の低下を受けて上昇した。一方で、実際に金利の経路を織り込む資産は、今サイクルでまだ突破していない心理的な水準へと押し上げられた。
10年債で5%という水準は、2007年以来初めてのことになるだろう。QCPは、指標発表(プリント)前にビットコインに関して問題をこう整理していた。「これはビットコインにとって最悪の組み合わせだ。名目成長の押し上げが伴わないまま、競合する5%のリスクフリー金利がある。」
RBCは「利下げ」から「3回の利上げ」へ移行
予測の修正は、見通しがどれだけ動いたかを数値で示している。
RBCキャピタル・マーケッツは、今年の見通しを利下げから3回の利上げへと修正し、高金利が企業の業績や株式のバリュエーションにさらに重しになり得ると警告した。
それは、規模(マグニチュード)の再調整というより方向性の反転だ。期間の開始時に緩和を見込んでいた家計(市場参加者)は、今や75ベーシスポイントの引き締めを見込んでいる。
市場は現在、来週の会合で25ベーシスポイント(bps)の動きを織り込んでいる。金利は2025年12月以来3.50%〜3.75%に据え置かれており、2023年7月以来となる9月の利上げが最初の可能性となる。
サウジアラビアが東西パイプラインを閉鎖
エネルギー面の悪化はさらに進み、受け取られるべき注意がもう一つの展開にはあった。
ブレントは104.61ドルで終え、週次で8%以上上昇した。サウジのエネルギー施設へのフーシ派攻撃や、ホルムズ海峡における輸送リスクが寄与したが、構造的に重要なのはサウジアラビアによる東西パイプラインの閉鎖だ。
このパイプラインは東部州の原油鉱区から紅海のヤンブー港まで走り、その戦略的な目的はホルムズ海峡を迂回する輸出ルートを提供することにある。これを閉鎖すれば、その代替手段がなくなる。
ホルムズ海峡での航行が寸断され、迂回ルートも閉じられたため、サウジの原油には、制約なく市場へ向かう道がない。生産が1日あたり190万バレル減って623.8万バレルになった――1990年以来の低水準――というのは機械的な説明だ。輸出できない生産者は、生産を維持できない。
焦点は方向性から期間へ移った
ウォール街の組み立て(フレーミング)は、「FRBが利上げするかどうか」から「高金利がどれくらい続くか」へ移り、さらに「インフレを経済や企業業績を傷つけずに抑え込めるかどうか」へと焦点が移った。
この言い換えは、水曜の会合で何が重要かを変える。決定そのものは概ね織り込まれている。ドットプロット(政策金利見通しの点)、更新された見通し、そしてケビン・ウォーシュ議長の記者会見が、その情報を運んでいる。
ウォーシュは実務としてのフォワードガイダンス(先行き指針)を拒否しており、まさにそれを市場が必要としていることが複雑化している。ウォール・ストリート・ジャーナルのニック・ティミラオスはCPI(消費者物価指数)前にこのジレンマを特定した。ジャクソンホールでのスピーチにより、投資家は「利上げの可能性が高い」とは確信したが、引き金(トリガー)を明示しなかったため、ウォーシュがそのやり方に反対してきた「単一のデータリリースが決定を承認する」という状況になってしまった。
同じ「ガイダンスがない」状況が、期間(デュレーション)の問いにも今は当てはまる。
高い原油と高い率を組み合わせることでボラティリティが高止まり
その組み合わせこそが、金曜の回復があっても見通しを不安定に保っている。
原油高がインフレを押し上げ、それがより高い金利を支え、評価を圧縮する。一方でエネルギーショックは、コスト面から同時に企業のマージンを圧迫する。どちらの変数も、もう一方を解決しない。
暗号資産について、週末入りの需要見通しは変わっていなかった。CryptoQuantのスポット需要指標は、8月下旬にマイナス5,000までほぼプラス圏に近づいた後、現在はマイナス145,000BTCにある。Coinbaseのプレミアム指数はマイナス0.036まで低下した。暗号資産ETFは木曜日に3億800万ドルの純流出――2カ月で最悪の単日――となった。
スポット型ビットコインETFの取引は月曜まで停止し、明確化法(Clarity Act)のクロージャー投票は9月15日。連邦準備制度の決定はその翌日だ。