
CPIの発表そのものが本当の警告というわけではありません。重要なのは、データの組み合わせでした。
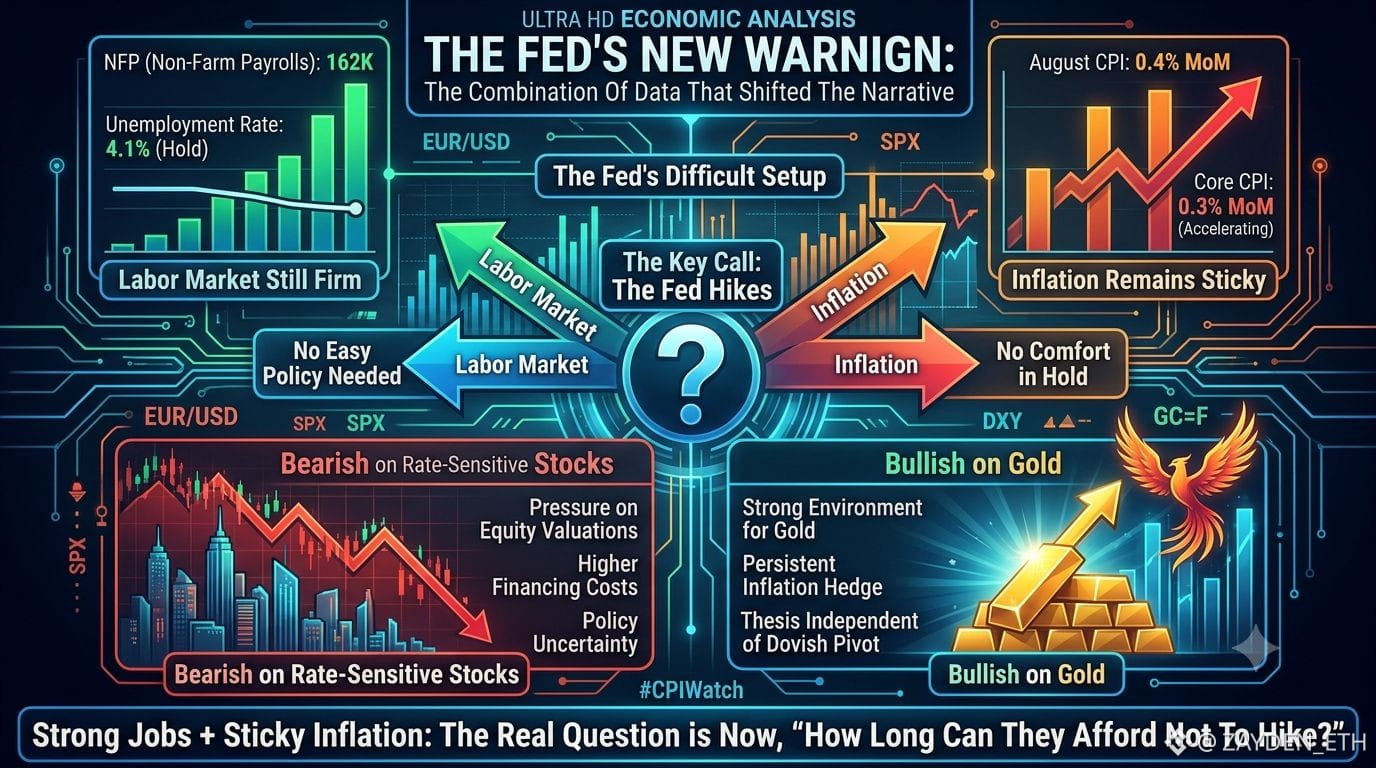
NFPは16.2万人(162K)で着地し、失業率は4.1%のまま維持され、過去の月次データは上方修正されました。続いて8月のCPIは前月比0.4%上昇し、またコアCPIは0.3%と加速しました。
それらをまとめると、FRBは難しい局面に直面しています。雇用市場は、より緩和的な政策を求めるほど弱くない一方で、インフレは「据え置き」を気持ちよく正当化できるほど速くは冷えていません。
私の見立て:FRBは利上げ。
ただ、より興味深いのは、それが市場にとって何を意味するかです。
私は金利に敏感な株には弱気で、金には強気です。
FRBの利上げだけでは全てではありません。より大きなリスクは、市場が「これは単発の動きではない可能性」を織り込み始めたとき、利回り(イールド)がどうなるかです。
資金調達コストの上昇は株式のバリュエーションに圧力をかけ得ます。一方で、インフレの粘着性と政策不確実性が続けば、金にとってはより強い環境になります。
だから、リリーフ・バウンスの後に株を追いかけるつもりはありません。FRBがハト派に転じることに依存しない、その資産を保有したいのです。
良好な雇用に加えてインフレの粘着性が、問いを次のように変えました:
「FRBは利上げするのか?」
から:
「利上げなしで、いつまでやっていけるのか?」
#CPIWatch
$龙虾
$LAB
$LSK
NFPは16.2万人(162K)で着地し、失業率は4.1%のまま維持され、過去の月次データは上方修正されました。続いて8月のCPIは前月比0.4%上昇し、またコアCPIは0.3%と加速しました。
それらをまとめると、FRBは難しい局面に直面しています。雇用市場は、より緩和的な政策を求めるほど弱くない一方で、インフレは「据え置き」を気持ちよく正当化できるほど速くは冷えていません。
私の見立て:FRBは利上げ。
ただ、より興味深いのは、それが市場にとって何を意味するかです。
私は金利に敏感な株には弱気で、金には強気です。
FRBの利上げだけでは全てではありません。より大きなリスクは、市場が「これは単発の動きではない可能性」を織り込み始めたとき、利回り(イールド)がどうなるかです。
資金調達コストの上昇は株式のバリュエーションに圧力をかけ得ます。一方で、インフレの粘着性と政策不確実性が続けば、金にとってはより強い環境になります。
だから、リリーフ・バウンスの後に株を追いかけるつもりはありません。FRBがハト派に転じることに依存しない、その資産を保有したいのです。
良好な雇用に加えてインフレの粘着性が、問いを次のように変えました:
「FRBは利上げするのか?」
から:
「利上げなしで、いつまでやっていけるのか?」
#CPIWatch
$龙虾
$LAB
$LSK