

🧵 #CPIWatch —
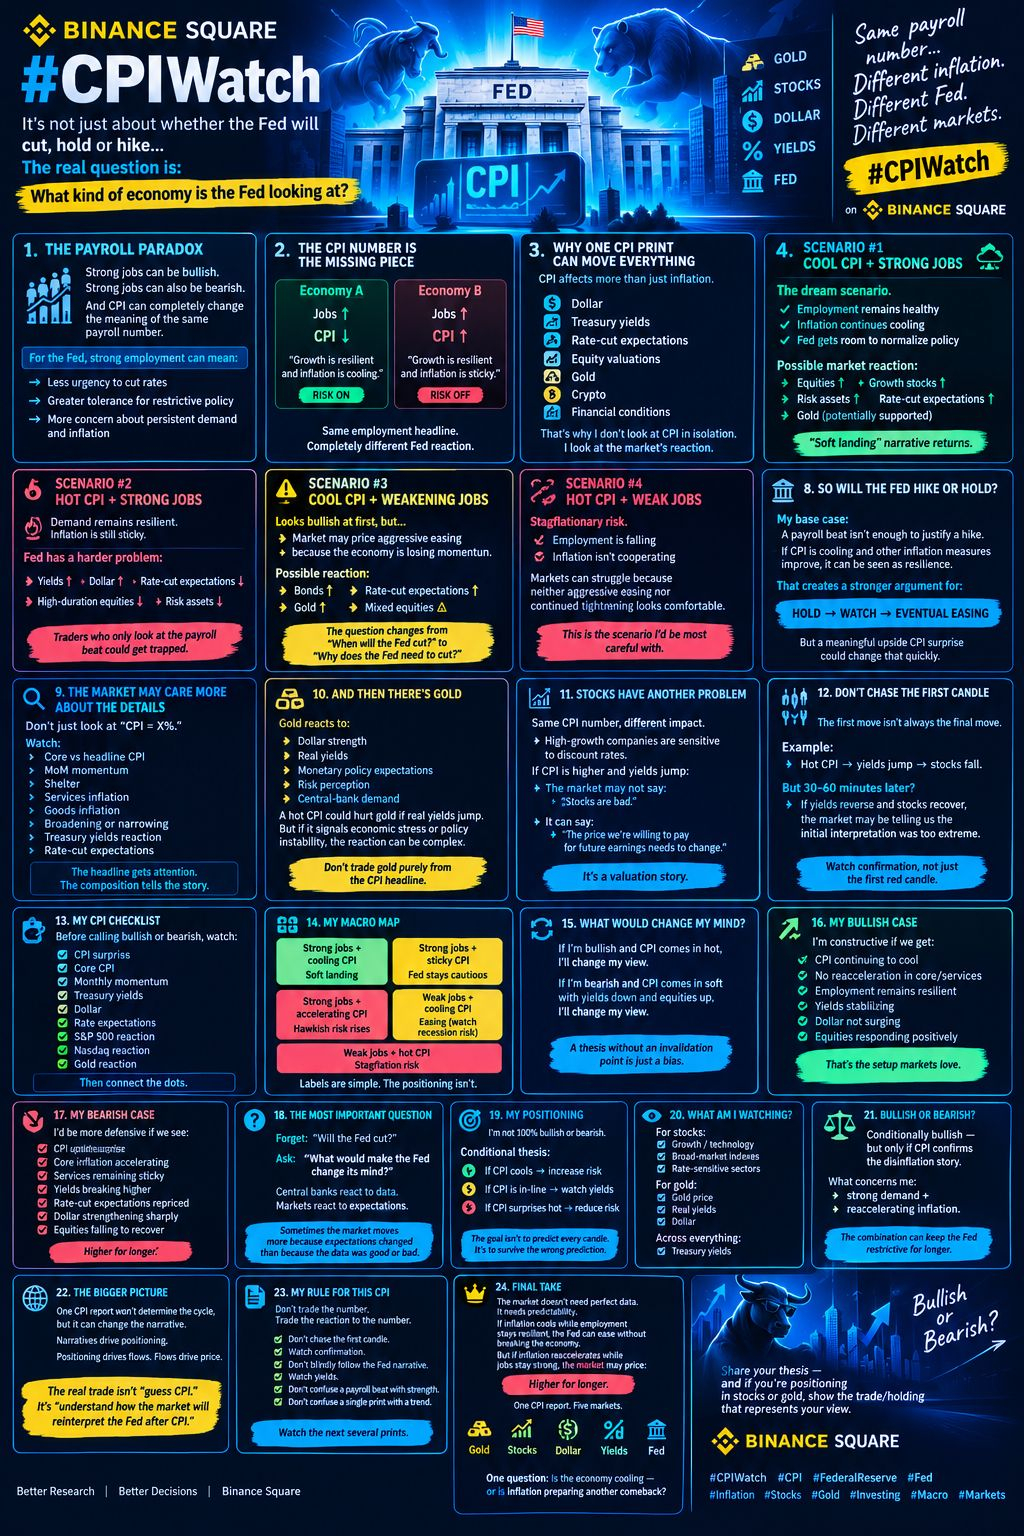
それは間違った出発点の問いだと思います。
本当の問いは:**
FRBがその判断を下すとき、どんな経済を見ているのでしょうか?
強い雇用は、強気要因にもなり得ます。
強い雇用は、弱気要因にもなり得ます。
そして、CPIは同じ給与支給(ペイロール)数字の意味を、完全に変えてしまうことがあります。
私の枠組みはこちら👇
1/ ペイロールのパラドックス
非農業部門雇用者数が予想を上回るのは、明らかなプラスに聞こえます。
雇用の増加。
所得の増加。
支出の増加。
経済のレジリエンス(回復力)の向上。
しかしFRBにとっては、強い雇用は次のことも意味します:
➡️ 利下げへの緊急度が低下
➡️ 制限的な政策への許容度が高まる
➡️ 需要が十分に強く保たれてインフレを高止まりさせているのではないか、という懸念が増える
だから、給与の上振れは市場にとって自動的に強気材料にはならない。
インフレ次第。
2/ CPIナンバーが欠けているピース
同じくらい強い給与(雇用)レポートが出た2つの経済を想像してみて。
景気Aでは:
雇用↑
CPI↓
景気Bでは:
雇用↑
CPI↑
雇用のヘッドラインは同じ。
まったく別のFRB反応。
景気Aでは、FRBは潜在的にこう言える:
«成長は底堅く、インフレは冷えている。»
それはリスク資産にとって美しい組み合わせだ。
景気Aでは:
«成長は底堅く、インフレはまだ粘ついている。»
今、FRBにはこれまでよりはるかに“ハト派化”する理由が少ない。
その違いが、市場の次の大きな一手を決め得る。
3/ 1回のCPIがすべてを動かし得る理由
CPIはインフレ期待に影響するだけではない。
それで動き得る:
💵 ドル
📈 米国債利回り
📉 利下げ期待
📊 株式のバリュエーション
🥇 金
₿ 暗号資産
🏦 金融環境
だから私はCPIだけを見て判断したくない。
数値に対して市場全体がどう反応するかを見たい。
4/ シナリオ#1 — クールCPI + 強い雇用
それは“夢のシナリオ”かもしれない。
雇用は健全なまま。
インフレは冷え続ける。
経済は緊急の景気刺激を必要としているようには見えない。
FRBは、インフレ再燃と戦わずに、いずれ政策を正常化するための余地がより大きくなる。
あり得る市場反応:
📈 株
📈 グロース株
📈 リスク資産
📈 利下げ期待
🥇 金はおそらく支えられる
ここが、“ソフトランディング”が再び支配的なナラティブになる局面。
5/ シナリオ#2 — ホットCPI + 強い雇用
すると、ストーリーは完全に変わる。
雇用の強さは、需要が底堅く保たれていることを意味する。
ホットなインフレは、物価圧力が十分に早く消えていないということ。
FRBには突然、ずっと難しい問題が出てくる:
景気がまだ強く、インフレもまだ粘ついているのに、なぜ利下げするの?
それは次を意味するかもしれない:
📈 利回り
📈 ドル
📉 利下げ期待
📉 デュレーションの長い株
⚠️ リスク資産
そしてここで、“給与の上振れ”だけを見るトレーダーが罠にかかり得る。
6/ シナリオ#3 — クールCPI + 減速する雇用
ここから事態は複雑になる。
一見すると:
インフレ冷え=強気。
しかし雇用が急速に悪化しているなら、市場は景気の勢いが失われているとして、積極的な金融緩和を織り込み始めるかもしれない。
それは次のようなことにつながり得る:
📈 債券
📈 利下げ期待
🥇 金
⚠️ ミックスされた株
最終的に、問いが次のように変わるから:
「連邦準備制度はいつ利下げする?」
から:
「なぜFRBは利下げが必要なの?」
それは市場がまったく違うものになる。
7/ シナリオ#4 — ホットCPI + 弱い雇用
これは、おそらく最も厄介な組み合わせだ。
経済は雇用の勢いを失いつつある。
しかしインフレが協力してくれない。
それは潜在的にスタグフレーション(景気停滞×物価高)問題を生む可能性がある。
FRBは、より多くのインフレリスクを負わずに需要を簡単には刺激できない。
市場は苦戦し得る。なぜなら、強気(積極的)な緩和も、継続的な引き締めも、どちらも気持ちよくは見えないからだ。
私が最も注意したいのは、このシナリオ。
8/ FRBは利上げする?それとも据え置き?
私のベースケースの考えは:
給与の上振れだけでは、利上げを正当化するには足りない。
インフレの軌道(トラジェクトリー)が非常に重要だ。
CPIが冷え、他のインフレ指標も適切な方向に動き続けているなら、強い雇用は実際に“制限的な政策を経済がかなり良く吸収している証拠”として見られる可能性がある。
それが次のより強い根拠を作る:
保有→様子見→やがて緩和
そしてすぐに:ではなく
利上げ。
しかし、意味のある上振れCPIサプライズは、その計算を非常に素早く変えてしまう可能性がある。
9/ 市場はヘッドラインより細部を気にするかもしれない
私はただ次を見るだけではない:
「CPI = X%。」
私は次を理解したい:
• コア vs ヘッドラインCPI
• 前月比のモメンタム
• シェルター(住居)
• サービス・インフレ
• 財(モノ)インフレ
• インフレが広がっているのか、狭まっているのか
• 米国債利回りがどう反応するか
• 利下げ期待がどう変わるか
注目を集めるのはヘッドラインだ。
中身(構成)が物語を語る。
10/ そして金がある
ここでは金が特に面白い。
人々は時々金を次のように削る:
「インフレ↑ = 金↑。」
そんなに単純ではない。
金もまた:に反応する
💵 ドル高
📈 実質利回り
🏦 金融政策の見通し
🌍 リスク認識
🏛️ 中央銀行の需要
だから、CPIが上振れすると、実質利回りが跳ねれば最初は金にマイナスになり得る。
ただし、市場が同じデータを“景気ストレスの増大”や“将来の政策不安定化の予兆”として解釈するなら、長期的な反応ははるかに複雑になり得る。
だから私は、CPIヘッドラインだけから金を取引したくない。
11/ 株にはもう一つ別の問題がある
同じCPIの数字でも、異なる銘柄にはまったく別の形で影響し得る。
将来のキャッシュフローが遠い高成長企業は、割引率の変化に特に敏感です。
つまり、CPIが上振れして利回りが跳ねたら:
市場は必ずしもこう言っているわけではない:
「株はダメだ。」
代わりにこう言える:
「将来の収益に対して、私たちが支払う用意がある価格を変える必要がある。」
それはバリュエーションの物語だ。
そしてバリュエーションが重要だ。
12/ だから、最初のろうそくに追いかけない
CPIの発表は、最初の1分で激しい値動きを生むことがある。
しかし最初の動きが、必ずしも最後の動きとは限らない。
より良い問いは:
市場は最初の動きを受け入れる?
例えば:
ホットCPI → 利回り上昇 → 株安。
了解。
でもその30〜60分後はどうなる?
利回りが反転して株が回復するなら、市場は最初の解釈が行き過ぎだったと言っているのかもしれない。
最初の赤いろうそくより、そっちの方が私は興味がある。
13/ 私のCPIチェックリスト
市場が強気か弱気かを言う前に、私はこう見ます:
☑️ CPIのサプライズ
☑️ コアCPI
☑️ 月次インフレの勢い
☑️ 米国債利回り
☑️ ドル
☑️ 金利見通し
☑️ S&P 500の反応
☑️ ナスダックの反応
☑️ 金の反応
それで辻褄を合わせる。
14/ 私のマクロ地図
🟢 強い雇用 + 冷えるCPI
ソフトランディングの可能性があるセッティング。
🟡 強い雇用 + 粘着性の高いCPI
FRBは慎重なまま。
🔴 強い雇用 + 加速するCPI
ハキッシュ・リスクが大幅に上がる。
🟡 弱い雇用 + 冷えるCPI
利下げの可能性はある——ただし景気後退リスクに注意。
🔴 弱い雇用 + ホットCPI
スタグフレーションのリスク。
ラベルはシンプルだ。
ポジショニングがそうではない。
15/ 私の考えを変えるものは?
ここがトレーダーがよく無視する部分だと思う。
もし私は強気で、CPIがホットに出たとしても、すでにツイートしている以上、私の見立てを守るために無理に粘りたくない。
私は見方を変える。
もし私は弱気で、CPIがソフトに出て、利回りが下がり、株がレジスタンスを取り戻すなら、私は見方を変えます。
無効化(否定)ポイントのない見立ては、単なるバイアスだ。
16/ 私の強気シナリオ
私は次の条件なら建設的です:
✔️ CPIが冷え続ける
✔️ コア/サービス・インフレの大きな再加速がない
✔️ 雇用がある程度底堅く保たれる
✔️ 利回りが安定する
✔️ ドルが急騰しない
✔️ 株がデータに前向きに反応する
それが、経済が大きな景気後退なしにインフレを減速できるという考えを強めるはず。
それが、市場が大好きなセッティング。
17/ 私の弱気シナリオ
次のようなら、私はより防御的になる:
⚠️ CPIの上振れ
⚠️ コア・インフレの加速
⚠️ サービスが極めて粘着的なまま
⚠️ 財務省(米国債)利回りが上方にブレる
⚠️ 利下げ期待が強い調整(再評価)を迫られている
⚠️ ドルが急に強くなる
⚠️ 株が最初の反応後に回復できない
その時点で、市場は価格を織り込み始めるかもしれない:
「より長く高止まり。」
そして、そのナラティブはすぐにバリュエーションを傷つけ得る。
18/ 最も重要な質問
忘れて:
「FRBは利下げする?」
問い:
「FRBは何があって考えを変えるの?」
そこに優位性がある。
中央銀行はデータに反応する。
市場は期待に反応する。
そして時には、市場が動くのは、実際の経済データが良い/悪いからというより“期待が変わったから”ということもある。
19/ 私のポジショニング
闇雲に次へは興味がない:
数値の前に、100%強気か100%弱気か。
私は条件付きの見立てがいい。
CPIが冷えるなら、リスクを増やす。
CPIが市場予想通りなら → 利回りと値動きを見ろ。
CPIがホットに出たら、他に市場が証明するまでリスクを下げる。
目的は全ての足(ろうそく)を予測することではない。
目標は“間違った予測”でも生き残ること。
20/ 何を見ている?
株の場合:
📊 成長/テクノロジー
📊 幅広い市場指数
📊 金利に敏感なセクター
金の場合:
🥇 金価格
📈 実質利回り
💵 ドル
そして全てに共通して:
米国債利回り。
なぜなら、利回りが「市場が実際にFRBへの見方を変えているか」を教えてくれるから。
21/ 強気?それとも弱気?
私の答え:
条件付きで強気——ただしCPIがデスインフレの話を裏付ける場合のみ。
強い労働市場それ自体は、私には怖くない。
私を懸念させるのは:
強い需要 + インフレ再加速。
それが、FRBに“より長く制限的でいる”ことを強いる組み合わせになり得る。
22/ より大きな全体像
CPIの1レポートだけで、経済サイクル全体は決まらない。
でも、それはナラティブを変え得る。
そして、ナラティブがポジショニングを動かす。
ポジショニングがフローを動かす。
フローが価格を動かす。
だから私が考える本当の取引は、単純には:ではない。
「CPIを予想してみて。」
それは:
「CPI後に市場がFRBをどう再解釈するかを理解する。」
23/ このCPIに対する私のルール
数字は取引するな。
数字への反応を取引する。
最初のろうそくを追いかけるな。
確認を見ろ。
FRBのナラティブを盲目的に追うな。
利回りを見て。
給与(ペイロール)の上振れを“無制限の景気の強さ”と混同するな。
インフレを見て。
そして、CPIの1回分の結果をトレンドと混同しないで。
次の数回の結果を見て。
24/ 最終結論
市場は完璧なデータを必要としていない。
予測可能性が必要だ。
インフレが冷え続け、雇用が底堅く保たれるなら、FRBは経済を壊さずに、より楽な政策へと(潜在的には)誘導できる。
それが私が見ているシナリオ。
しかし、インフレが再加速しつつ労働市場が強いままだと、市場はまったく別の道筋を価格に織り込まざるを得ないかもしれない。
より長く高止まり。
そして、それがこのCPIの背後にある戦いだ。
🥇 金
📈 株
💵 ドル
📊 利回り
🏦 FRB
インフレレポートは1本。
5つの市場。
1つの疑問:
景気は冷えているの?それともインフレが別の反撃の準備をしているの?
それが私の#CPIWatch
強気?それとも弱気?
見立てを共有して——株や金でポジションを取るなら、自分の見方を表す取引/保有を示して。
データを“当てに行く”というより、実際に誰がそのデータに向けてポジションを取っているのかを見よう。
#CPIWatch #CPI #FederalReserveFOMC #