#CPI数据来袭能否触发9月加息
PPI、CPIの発表後、多くの機関が9月の追加利上げ見通しを上方修正
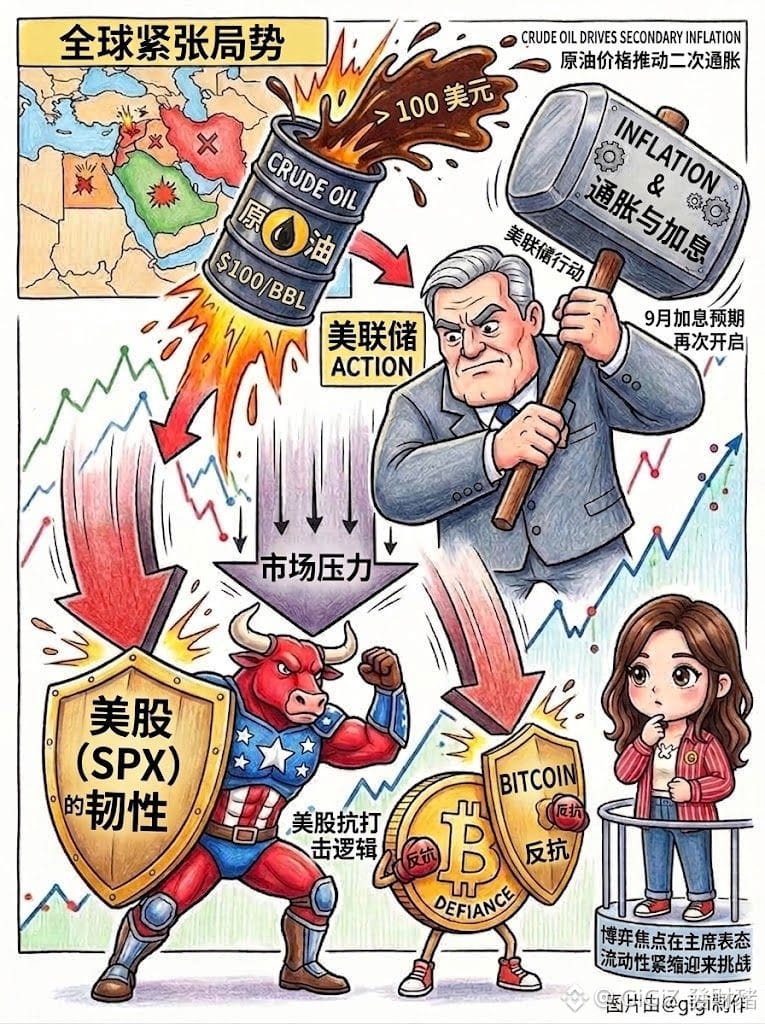
なぜ地政学的な対立が原油を引き上げたのに、それでも暗号資産と米国株は利上げ見通しに耐えられているのか?
出たばかりの8月のデータは、確かに市場を少し緊張させた。PPIは前年比で5.4%まで急上昇し、CPIは前月比で0.4%に上昇した。中東の情勢が原油価格を100ドルの大台を超えさせ、今回のいわゆる二次的なインフレの直接のきっかけになっている
金利先物市場では、9月に25ベーシスポイントの再利上げを行うとの思惑が一瞬で急騰。ゴールドマン・サックスやトロント・ドミニオンなどの大手行も相次いで方針転換し、利上げウィンドウが再び開く可能性を警告している
ただし、今回の値動きをよく見ると、リスク資産の変化には別のポイントがある
▶️コア・インフレは別の物語を語っている
エネルギーを除いたコアCPIは前年比で2.4%まで低下している。市場は、今回のインフレの反発は主に原油価格の“単点の伝播”であって、消費の過熱が広範に起きているわけではないと分かっている
▶️資産特性による微妙な分化
米国株は景気の下支え(耐久性)というロジックで動いている。一方でBTCは、通貨の目減りや地政学的な摩擦に直面する中で、一部の資金から“避難資産”でありインフレをヘッジする“硬い通貨”として再評価されている
▶️駆け引きの焦点はすでに9月ではない
利上げを25ベーシスポイント行うかどうかの論点は、すでに相当程度織り込まれている。皆がより気にしているのは、FOMC後のFRB議長の発言だ
次に重要なのは9月17日のFOMC会合。もしFRBが、利上げを高油価への“防御手段”として位置づけるだけで、長期の引き締めサイクル開始を明確に打ち出さないのなら、悪材料は出尽くしとなり、BTCと米国株には反発が起こりやすい
逆に、ドットチャート(政策金利見通し)で長期金利の下限が大きく引き上げられるなら、流動性の引き締めこそが本当の意味で“究極の試練”を迎えることになる。いまはむやみに弱気一色にするより、キャッシュフローを保ちながら“合図を待つ”ほうが、より堅実な対応だ
$BTC
$ETH
$XAUT
DYOR
PPI、CPIの発表後、多くの機関が9月の追加利上げ見通しを上方修正
なぜ地政学的な対立が原油を引き上げたのに、それでも暗号資産と米国株は利上げ見通しに耐えられているのか?
出たばかりの8月のデータは、確かに市場を少し緊張させた。PPIは前年比で5.4%まで急上昇し、CPIは前月比で0.4%に上昇した。中東の情勢が原油価格を100ドルの大台を超えさせ、今回のいわゆる二次的なインフレの直接のきっかけになっている
金利先物市場では、9月に25ベーシスポイントの再利上げを行うとの思惑が一瞬で急騰。ゴールドマン・サックスやトロント・ドミニオンなどの大手行も相次いで方針転換し、利上げウィンドウが再び開く可能性を警告している
ただし、今回の値動きをよく見ると、リスク資産の変化には別のポイントがある
▶️コア・インフレは別の物語を語っている
エネルギーを除いたコアCPIは前年比で2.4%まで低下している。市場は、今回のインフレの反発は主に原油価格の“単点の伝播”であって、消費の過熱が広範に起きているわけではないと分かっている
▶️資産特性による微妙な分化
米国株は景気の下支え(耐久性)というロジックで動いている。一方でBTCは、通貨の目減りや地政学的な摩擦に直面する中で、一部の資金から“避難資産”でありインフレをヘッジする“硬い通貨”として再評価されている
▶️駆け引きの焦点はすでに9月ではない
利上げを25ベーシスポイント行うかどうかの論点は、すでに相当程度織り込まれている。皆がより気にしているのは、FOMC後のFRB議長の発言だ
次に重要なのは9月17日のFOMC会合。もしFRBが、利上げを高油価への“防御手段”として位置づけるだけで、長期の引き締めサイクル開始を明確に打ち出さないのなら、悪材料は出尽くしとなり、BTCと米国株には反発が起こりやすい
逆に、ドットチャート(政策金利見通し)で長期金利の下限が大きく引き上げられるなら、流動性の引き締めこそが本当の意味で“究極の試練”を迎えることになる。いまはむやみに弱気一色にするより、キャッシュフローを保ちながら“合図を待つ”ほうが、より堅実な対応だ
$BTC
$ETH
$XAUT
DYOR