
🚨 米国株から5,000億ドルが消し飛ぶ—インフレが再び注目に
私はこれを見たことがある。
予想より高いインフレ指標が出て、市場は即座により強気な米連邦準備制度(FRB)を織り込み、利回りが上昇し、リスク資産が打撃を受ける—そして突然、その1つの経済指標がすべての見出しになる。
しかし今回は、表面の下にもっとある。👀
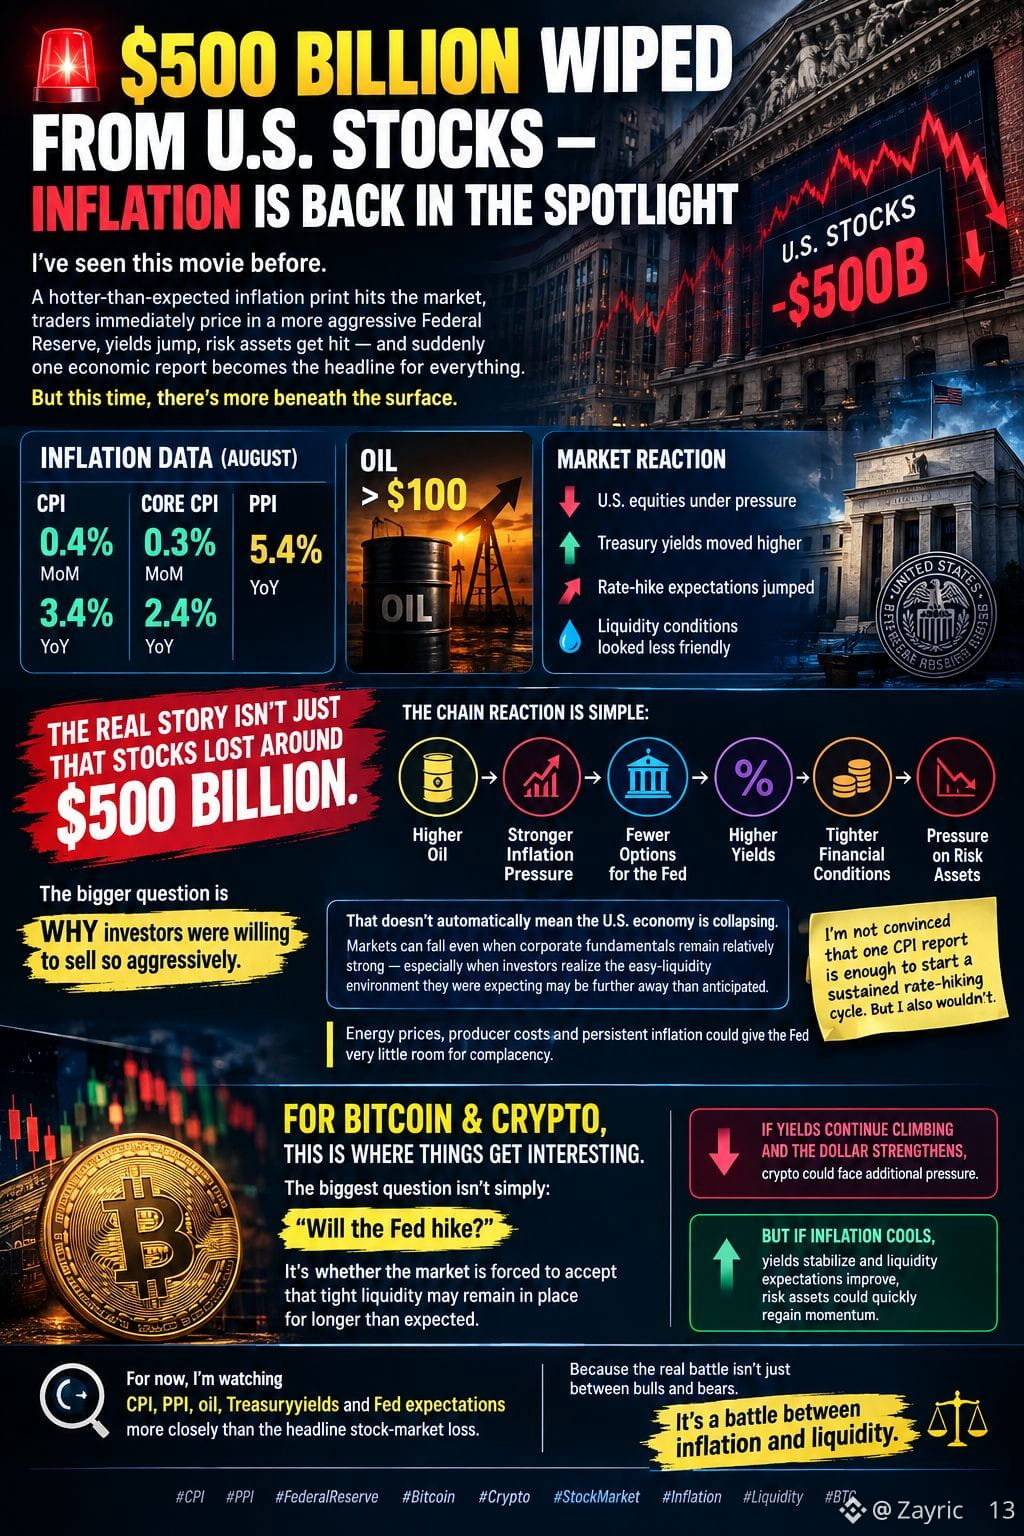
8月のCPIは前月比0.4%、前年比3.4%。一方、コアCPIは前月比0.3%、前年比2.4%だった。さらにPPIは前年比5.4%で堅調を維持。加えて、原油が$100を超えたことで、インフレ圧力のもう一つの潜在的な源泉にもなっている。
そして市場の反応は素早かった。
📉 米国株が圧迫
📈 財務省利回りが上昇
🏦 利上げへの期待が跳ね上がる
💧 流動性の状況が突然、より厳しく見えるように
本当の話は、単に株が約5,000億ドルを失ったということではない。
より大きな疑問は、なぜ投資家がこれほどまでに強く売りに出たのか、だ。
連鎖反応はシンプルだ:
原油高 → インフレ圧力の強まり → FRBの選択肢が減る → 利回りの上昇 → 金融環境の引き締まり → リスク資産への圧力。
これがただちに、米国経済が崩壊していることを意味するわけではない。
企業のファンダメンタルズが比較的強いままであっても、市場は下落し得る。特に、投資家が「これから簡単な流動性環境が来る」と期待していたものが、想定よりも遠のく可能性に気づいたときはなおさらだ。
私は、この1回のCPI報告だけで、持続的な利上げサイクルを始めるには不十分だと考えている。
ただし、インフレリスクを無視するのも同じくらい危険だ。
エネルギー価格、企業の生産コスト、そして粘り強いインフレは、FRBに「楽観してよい」余地をほとんど与えないかもしれない。
そしてビットコイン&暗号資産にとっては、ここからが面白くなる。👀
最大の疑問は、単にこうではない。
「FRBは利上げするのか?」
問題は、市場が『タイトな流動性が、予想より長く維持されるかもしれない』という現実を受け入れを迫られているかどうかだ。
利回りが上がり続け、ドルが強含むなら、暗号資産は追加の . に直面する可能性がある。
$牛来
$RAYSOL
$LSK
私はこれを見たことがある。
予想より高いインフレ指標が出て、市場は即座により強気な米連邦準備制度(FRB)を織り込み、利回りが上昇し、リスク資産が打撃を受ける—そして突然、その1つの経済指標がすべての見出しになる。
しかし今回は、表面の下にもっとある。👀
8月のCPIは前月比0.4%、前年比3.4%。一方、コアCPIは前月比0.3%、前年比2.4%だった。さらにPPIは前年比5.4%で堅調を維持。加えて、原油が$100を超えたことで、インフレ圧力のもう一つの潜在的な源泉にもなっている。
そして市場の反応は素早かった。
📉 米国株が圧迫
📈 財務省利回りが上昇
🏦 利上げへの期待が跳ね上がる
💧 流動性の状況が突然、より厳しく見えるように
本当の話は、単に株が約5,000億ドルを失ったということではない。
より大きな疑問は、なぜ投資家がこれほどまでに強く売りに出たのか、だ。
連鎖反応はシンプルだ:
原油高 → インフレ圧力の強まり → FRBの選択肢が減る → 利回りの上昇 → 金融環境の引き締まり → リスク資産への圧力。
これがただちに、米国経済が崩壊していることを意味するわけではない。
企業のファンダメンタルズが比較的強いままであっても、市場は下落し得る。特に、投資家が「これから簡単な流動性環境が来る」と期待していたものが、想定よりも遠のく可能性に気づいたときはなおさらだ。
私は、この1回のCPI報告だけで、持続的な利上げサイクルを始めるには不十分だと考えている。
ただし、インフレリスクを無視するのも同じくらい危険だ。
エネルギー価格、企業の生産コスト、そして粘り強いインフレは、FRBに「楽観してよい」余地をほとんど与えないかもしれない。
そしてビットコイン&暗号資産にとっては、ここからが面白くなる。👀
最大の疑問は、単にこうではない。
「FRBは利上げするのか?」
問題は、市場が『タイトな流動性が、予想より長く維持されるかもしれない』という現実を受け入れを迫られているかどうかだ。
利回りが上がり続け、ドルが強含むなら、暗号資産は追加の . に直面する可能性がある。
$牛来
$RAYSOL
$LSK