CPIが予想よりも強いのに、なぜ市場は「FRBが政策金利を据え置く」と期待しているのか?
8月のCPIが発表され、注目すべきポイントが1つあります。ヘッドラインCPIは前月比+0.4%、前年比+3.4%で、予想どおりでした。コアCPIは前月比+0.3%で、予想の+0.2%を上回り、一方でコアの前年比は2.4%です。
コアの前月比だけを見ると、これは明らかに、FRBがインフレについて完全に安心できるほど十分に美しい数字ではありません。
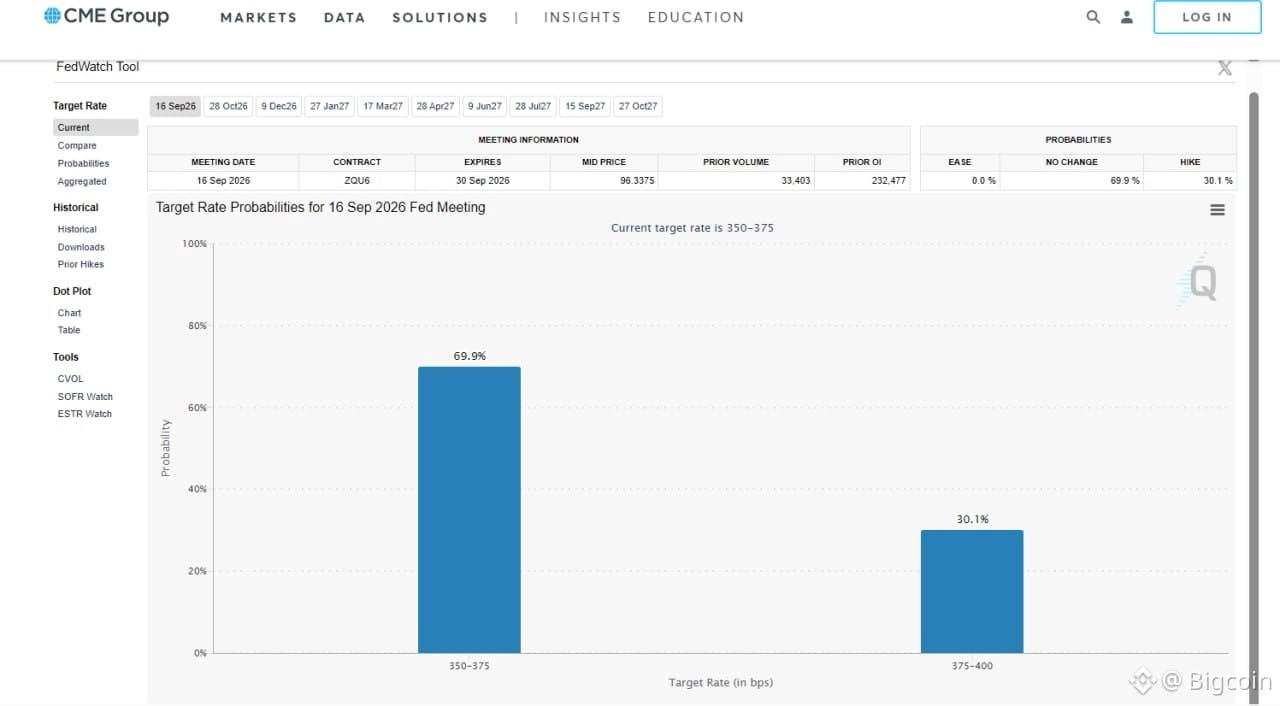
しかし面白いのは、CPI発表後、CMEが次回FOMCに向けて「FRBが金利を据え置く」シナリオに傾いていることです。これまでの一部予想のように、さらに利上げを続けるシナリオではありません。
私の見立てでは、こここそが注目すべきシグナルです。
というのも、市場は単にCPIが予想を上回ったかどうかだけを見ているのではなく、インフレの今後の方向性、景気の下地の健全性、そしてFRBが金融引き締め局面の終盤に近づいている可能性まで評価しているからです。
言い換えれば、コアCPIが予想より高かったという事実だけでは、市場が「今後も連続する利上げ(hike)のサイクル」に価格を戻すには十分ではありません。これは、リスク資産の観点から見ればプラス材料でもあります。
もしFRBが本当に今後の会合で追加の利上げが不要だと判断しているのであれば、株式や暗号資産のバリュエーションにかかる圧力は、市場がこれまで懸念していたシナリオに比べて大幅に低下するはずです。
FOMC後に注視すべきなのは、FRBが次回以降の会合について何を言うかです。インフレが十分に下がっていない場合でも利上げの可能性を残す姿勢を続けるなら、金利とUSD(米ドル)が市場に圧力をかけ続ける可能性があります。
一方で、FRBが「現行の政策はすでに十分に restrictive(引き締め的)で、これ以上の利上げは不要だ」と確認するなら、それはリスク資産にとってかなり前向きなシグナルになるでしょう。 #CPIWatch
8月のCPIが発表され、注目すべきポイントが1つあります。ヘッドラインCPIは前月比+0.4%、前年比+3.4%で、予想どおりでした。コアCPIは前月比+0.3%で、予想の+0.2%を上回り、一方でコアの前年比は2.4%です。
コアの前月比だけを見ると、これは明らかに、FRBがインフレについて完全に安心できるほど十分に美しい数字ではありません。
しかし面白いのは、CPI発表後、CMEが次回FOMCに向けて「FRBが金利を据え置く」シナリオに傾いていることです。これまでの一部予想のように、さらに利上げを続けるシナリオではありません。
私の見立てでは、こここそが注目すべきシグナルです。
というのも、市場は単にCPIが予想を上回ったかどうかだけを見ているのではなく、インフレの今後の方向性、景気の下地の健全性、そしてFRBが金融引き締め局面の終盤に近づいている可能性まで評価しているからです。
言い換えれば、コアCPIが予想より高かったという事実だけでは、市場が「今後も連続する利上げ(hike)のサイクル」に価格を戻すには十分ではありません。これは、リスク資産の観点から見ればプラス材料でもあります。
もしFRBが本当に今後の会合で追加の利上げが不要だと判断しているのであれば、株式や暗号資産のバリュエーションにかかる圧力は、市場がこれまで懸念していたシナリオに比べて大幅に低下するはずです。
FOMC後に注視すべきなのは、FRBが次回以降の会合について何を言うかです。インフレが十分に下がっていない場合でも利上げの可能性を残す姿勢を続けるなら、金利とUSD(米ドル)が市場に圧力をかけ続ける可能性があります。
一方で、FRBが「現行の政策はすでに十分に restrictive(引き締め的)で、これ以上の利上げは不要だ」と確認するなら、それはリスク資産にとってかなり前向きなシグナルになるでしょう。 #CPIWatch