

今夜は朗報だね。来週の米連邦準備制度(FRB)の利上げ確率が90%まで高まった。ようやく悪材料が出尽くしたってことだ。海外市場では、金も株式市場も、どちらも飛び上がってる。✈
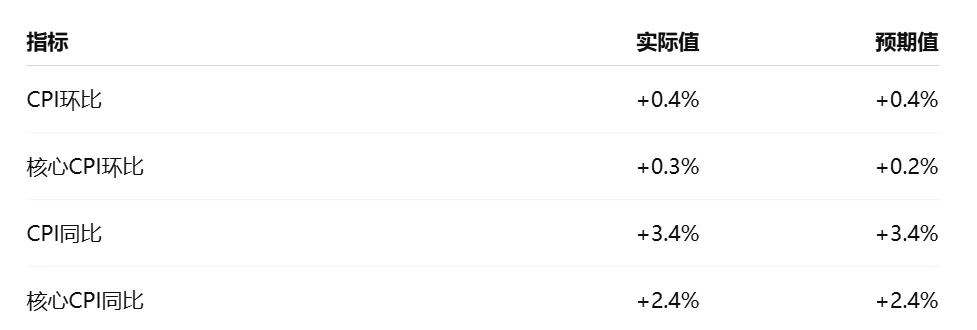
いったい何が起きてるのか、一緒に見てみよう。9月11日の夜、米労働統計局が発表したデータによると、食品とエネルギーを除いたコア消費者物価指数(コアCPI)は8月に前月比+0.3%で、4月以来の最大の月次上昇となり、市場予想の+0.2%を上回った。前年比は+2.4%。上昇幅も、物価上昇の範囲も、FRBが利上げを一時停止すべきだという人たちが見たいと思う内容ではない。総合CPIでは、エネルギー価格の上昇が押し上げ要因となり、8月のCPIは前月比+0.4%、前年比+3.4%で、いずれも市場予想と一致した。データ発表後、米国債利回りは上昇した一方で、米株の株価指数先物は上昇を維持。投資家はさらに、FRBの利上げへの賭けを強めた。
このレポートは、イラン戦争、関税、そしてデータセンター建設ブームが続いていることによる価格圧力の背景のもと、米国のインフレは先月、FRB(米連邦準備制度)が掲げる目標に向けてほとんど前進していないことを示している。FRBは、この一連のデータが政策のバランスをさらに崩し、3年ぶりとなる利上げをより強く選好させる可能性があると見ているかもしれない。
これまでに一部の当局者は、9月15日から16日の金利決定は、最終的には今回のインフレデータの出来に左右される可能性が高いと述べていた。FRB議長のケビン・ウォッシュは、次の政策行動に関するシグナルをはっきりと出すことにずっと消極的だった。
しかし、彼は先月の講演で、もしFRBが「基調インフレが明確に、かつ十分な速さで、我々の目標に向けて後退していることに確信が持てない」のであれば、FRBには「まだやるべきことがある」と述べた。
一方で、米国経済はエネルギー価格が再び大幅に上昇する圧力に直面している。中東の戦争とウクライナ・ロシア戦争によるエネルギー供給への打撃で、今週の国際原油価格は一時、1バレル100ドルを超え、米国の小売ディーゼル価格も過去最高に達した。
データ公表後、金利スワップ市場は、FRBが来週利上げする確率が約90%に達したことを示した。CPI公表前、この確率はまだおよそ70%だった。
興味深いことに、ブーツが脱がされた後は、市場はむしろこのCPIデータを悪材料として捉えず、当初の「利上げ取引」はいくぶん冷え込んだ。米国債利回りは上昇分を取り戻した。
一方で、米株指数先物はこのデータをあまり気にしていないように見える。このような市場の反応は、米財務省による国債の買い戻し(リポ)よりも、FRBが実際に利上げを実施することのほうが、長期国債利回りを抑えるうえでより重要であることを示唆している。
現在、BTC/ETH、米株指数先物、金、銀の価格が全面的に急騰し、さらに引き上げが続いている。#CPI数据来袭能否触发9月加息
