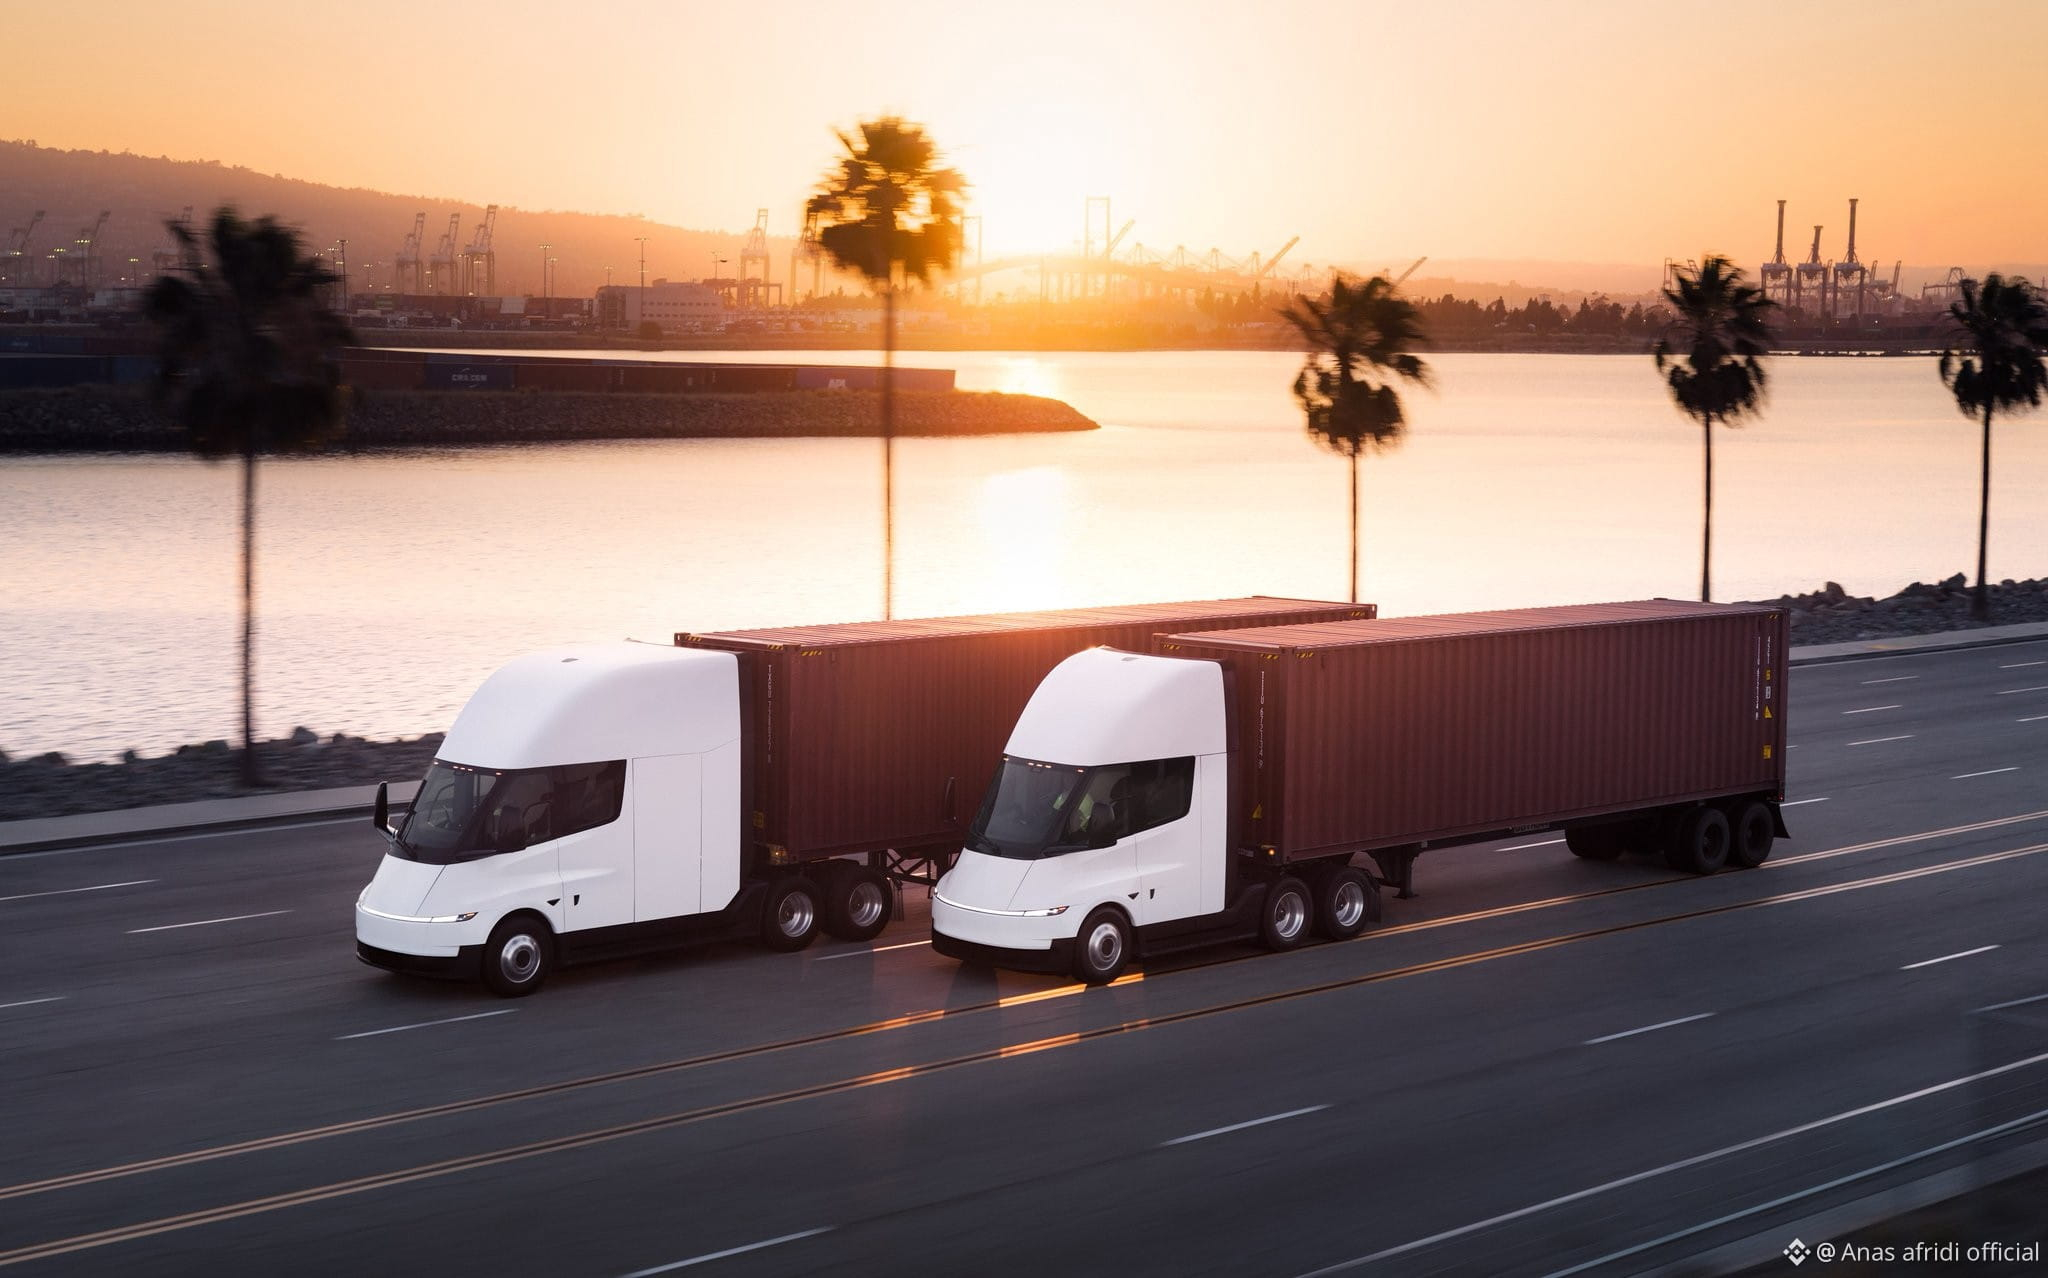
モルガン・スタンレー、新たなテスラ・セミに関する$TSLA の注記:
"テスラは自律トラック運行ソフトウェアによって、月あたり約12〜18千ドルを生み出せる(自律走行のサブスクリプション料金0.85〜1ドル×月に走行する18千マイル)。これは、今日の一般消費者向け車両におけるFSD(フル・セルフ・ドライビング)の月額約100ドルと比べると大きな差です。
仮にテスラが2040年までに道路上にセミを82千台導入できた場合(自律運転のアドレス可能市場におけるシェア13.5%)、それはソフトウェア売上170億ドルに相当し、増分EBIT(当社のベースケースに対する上振れ)も約75億ドルとなります(上振れ10%)。なお、これは車両の初期販売や、テスラの充電事業による追加収益は含んでいません。テスラは当初、年間5万台のセミ製造目標を示していました。したがって、今後約15年で合計8万台が配備されるという前提は、当社の見方では控えめな出発点です。
乗用車と同様に、セミについては、自動運転へのパッシブ光学アプローチ(レーダー/LiDARなし)に対するテスラへの反発が出ると予想します。特に、FSDの軽量な車両向けアプリケーションと比べて、セミはより高い速度やより重い重量が前提となるためです。加えて、セミにおけるカメラのみのFSDに対しては、より厳しい規制上の精査が行われ、その結果、監視なしの自律セミを展開するテスラの能力に影響が及ぶ可能性があります。しかし、この懐疑はすでに何年も前から存在しており、テスラがスケールし始めているロボタクシー運用の展開を妨げてはきませんでした。また、カメラのみのアプローチに懐疑的な人でさえ、高解像度カメラとAI駆動のアルゴリズムが急速に進歩していることは認めています。そのため、テスラがうまく機能するセミを道路に出せるなら、それを可能にする技術スタックについて、市場が過度に分析するとは考えにくいといえます。"$TSLA
"テスラは自律トラック運行ソフトウェアによって、月あたり約12〜18千ドルを生み出せる(自律走行のサブスクリプション料金0.85〜1ドル×月に走行する18千マイル)。これは、今日の一般消費者向け車両におけるFSD(フル・セルフ・ドライビング)の月額約100ドルと比べると大きな差です。
仮にテスラが2040年までに道路上にセミを82千台導入できた場合(自律運転のアドレス可能市場におけるシェア13.5%)、それはソフトウェア売上170億ドルに相当し、増分EBIT(当社のベースケースに対する上振れ)も約75億ドルとなります(上振れ10%)。なお、これは車両の初期販売や、テスラの充電事業による追加収益は含んでいません。テスラは当初、年間5万台のセミ製造目標を示していました。したがって、今後約15年で合計8万台が配備されるという前提は、当社の見方では控えめな出発点です。
乗用車と同様に、セミについては、自動運転へのパッシブ光学アプローチ(レーダー/LiDARなし)に対するテスラへの反発が出ると予想します。特に、FSDの軽量な車両向けアプリケーションと比べて、セミはより高い速度やより重い重量が前提となるためです。加えて、セミにおけるカメラのみのFSDに対しては、より厳しい規制上の精査が行われ、その結果、監視なしの自律セミを展開するテスラの能力に影響が及ぶ可能性があります。しかし、この懐疑はすでに何年も前から存在しており、テスラがスケールし始めているロボタクシー運用の展開を妨げてはきませんでした。また、カメラのみのアプローチに懐疑的な人でさえ、高解像度カメラとAI駆動のアルゴリズムが急速に進歩していることは認めています。そのため、テスラがうまく機能するセミを道路に出せるなら、それを可能にする技術スタックについて、市場が過度に分析するとは考えにくいといえます。"$TSLA