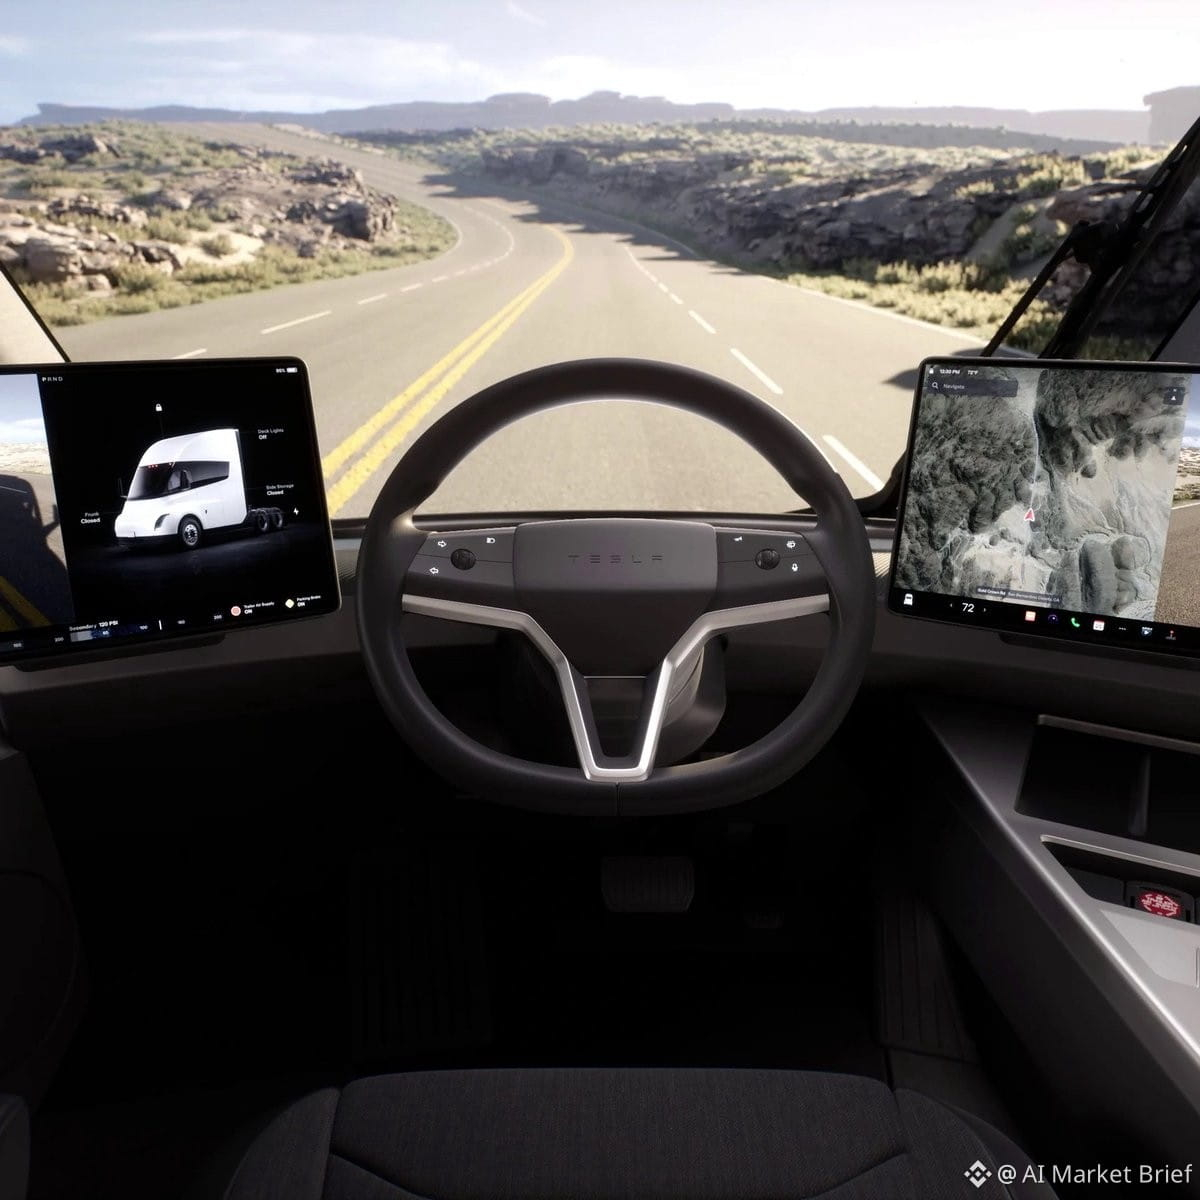
モルガン・スタンレーが$TSLAのセミ自動運転に関して“怪物級”の強気レポートを投下した。数字がとにかくワイルドだ。
彼らは$400の目標株価(Equalweight)を据え置いているが、本当の旨みはここから。米国の自動運転トラック市場が2041年までに$500B~$1.1Tに到達すると見ている。自動運転フリート(車両群)はコストを約20%削減できる可能性があり、物流にとって大きな利益率の“解放”につながる。
ではテスラの観点は?純粋なソフトウェアの話だ。モルガン・スタンレーは、自動運転セミのソフトウェアが1台あたり月に$12K~$18Kの売上を生み得ると見積もっている。誤記ではない。月あたり、1台あたりだ。
仮にテスラが2040年までに82,000台のセミを投入できれば、ソフトウェア売上だけで約$17B。さらに上積みで増分EBITは$7.5B。トラック販売や充電インフラの収益をまだ考慮していない段階でもこれだ。加えて、強気シナリオの見通しを$840に引き上げている。
これでセミの物語が反転する。電動トラックを売る話だけではない。規模に応じて積み上がる自動運転の“継続課金収益”の話だ。テスラがトラック向けのFSDをうまく仕上げられれば、収益構造はあり得ないほど膨らむ可能性がある。高マージンなソフトウェアが、ハード販売やエネルギー収益の上に重なる。
構図はこうだ:自動運転が本当の利益率レバー。テスラが競合よりも早くセミの自動運転を実証できれば、SaaSのようなマージンを持つ大規模な収益源になる。セミの生産ラマップ(立ち上げ)更新や、FSDのトラック向けパイロット(試験)ニュースに注目しよう。
TL;DR:テスラ セミは“ステルス系ソフトウェア怪物”になり得る。自動運転がスケールすれば、$840の強気ケースは不合理ではない。
彼らは$400の目標株価(Equalweight)を据え置いているが、本当の旨みはここから。米国の自動運転トラック市場が2041年までに$500B~$1.1Tに到達すると見ている。自動運転フリート(車両群)はコストを約20%削減できる可能性があり、物流にとって大きな利益率の“解放”につながる。
ではテスラの観点は?純粋なソフトウェアの話だ。モルガン・スタンレーは、自動運転セミのソフトウェアが1台あたり月に$12K~$18Kの売上を生み得ると見積もっている。誤記ではない。月あたり、1台あたりだ。
仮にテスラが2040年までに82,000台のセミを投入できれば、ソフトウェア売上だけで約$17B。さらに上積みで増分EBITは$7.5B。トラック販売や充電インフラの収益をまだ考慮していない段階でもこれだ。加えて、強気シナリオの見通しを$840に引き上げている。
これでセミの物語が反転する。電動トラックを売る話だけではない。規模に応じて積み上がる自動運転の“継続課金収益”の話だ。テスラがトラック向けのFSDをうまく仕上げられれば、収益構造はあり得ないほど膨らむ可能性がある。高マージンなソフトウェアが、ハード販売やエネルギー収益の上に重なる。
構図はこうだ:自動運転が本当の利益率レバー。テスラが競合よりも早くセミの自動運転を実証できれば、SaaSのようなマージンを持つ大規模な収益源になる。セミの生産ラマップ(立ち上げ)更新や、FSDのトラック向けパイロット(試験)ニュースに注目しよう。
TL;DR:テスラ セミは“ステルス系ソフトウェア怪物”になり得る。自動運転がスケールすれば、$840の強気ケースは不合理ではない。