👉 旧经济反击,群里聊通胀路径
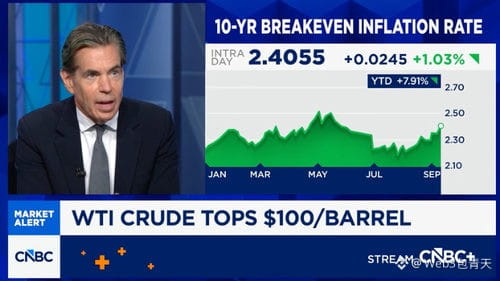
ゴールドマン・サックスの元コモディティ部門責任者であるジェフ・カリー(Jeff Currie)はインタビューで、「旧経済が反撃しており、燃料の逼迫がインフレを構造的なものへと押し上げている」と述べた。
その判断は、需要が突然強まったことではなく、原油および精製品の供給逼迫に由来している。
まず、この主張の根拠を見てみよう。製油能力はここ数年、需要についていけていない。ディーゼルや航空燃料のクラックスプレッドは一貫して高止まりしている。精製品の逼迫と原油在庫は別の話であり、価格の波及はより直接的に起こる。
本当に注目すべきは「構造的」という3文字だ。もしそれが構造的インフレなら、日銀(中央銀行)の利下げ余地は、市場が想定しているよりかなり狭い。高金利の状態が続く期間は長くなり、その影響はすべての長期デュレーション資産にとってプレッシャーになる。
暗号資産にとっては、マクロの物語が「流動性の緩和」から「実物資産の逼迫」へと切り替わっている。歴史的に、このような環境ではビットコインの値動きはテック株というより金に近い。ただし、それを検証するには時間が必要だ。
あなたは、インフレが3%未満に戻ると思うのか、それとも4%近辺で粘り続けると思うのか。これは一時的なショックなのか、長いスパンでの転換なのか。コメント欄で話そう。
ゴールドマン・サックスの元コモディティ部門責任者であるジェフ・カリー(Jeff Currie)はインタビューで、「旧経済が反撃しており、燃料の逼迫がインフレを構造的なものへと押し上げている」と述べた。
その判断は、需要が突然強まったことではなく、原油および精製品の供給逼迫に由来している。
まず、この主張の根拠を見てみよう。製油能力はここ数年、需要についていけていない。ディーゼルや航空燃料のクラックスプレッドは一貫して高止まりしている。精製品の逼迫と原油在庫は別の話であり、価格の波及はより直接的に起こる。
本当に注目すべきは「構造的」という3文字だ。もしそれが構造的インフレなら、日銀(中央銀行)の利下げ余地は、市場が想定しているよりかなり狭い。高金利の状態が続く期間は長くなり、その影響はすべての長期デュレーション資産にとってプレッシャーになる。
暗号資産にとっては、マクロの物語が「流動性の緩和」から「実物資産の逼迫」へと切り替わっている。歴史的に、このような環境ではビットコインの値動きはテック株というより金に近い。ただし、それを検証するには時間が必要だ。
あなたは、インフレが3%未満に戻ると思うのか、それとも4%近辺で粘り続けると思うのか。これは一時的なショックなのか、長いスパンでの転換なのか。コメント欄で話そう。