


執筆:Rita
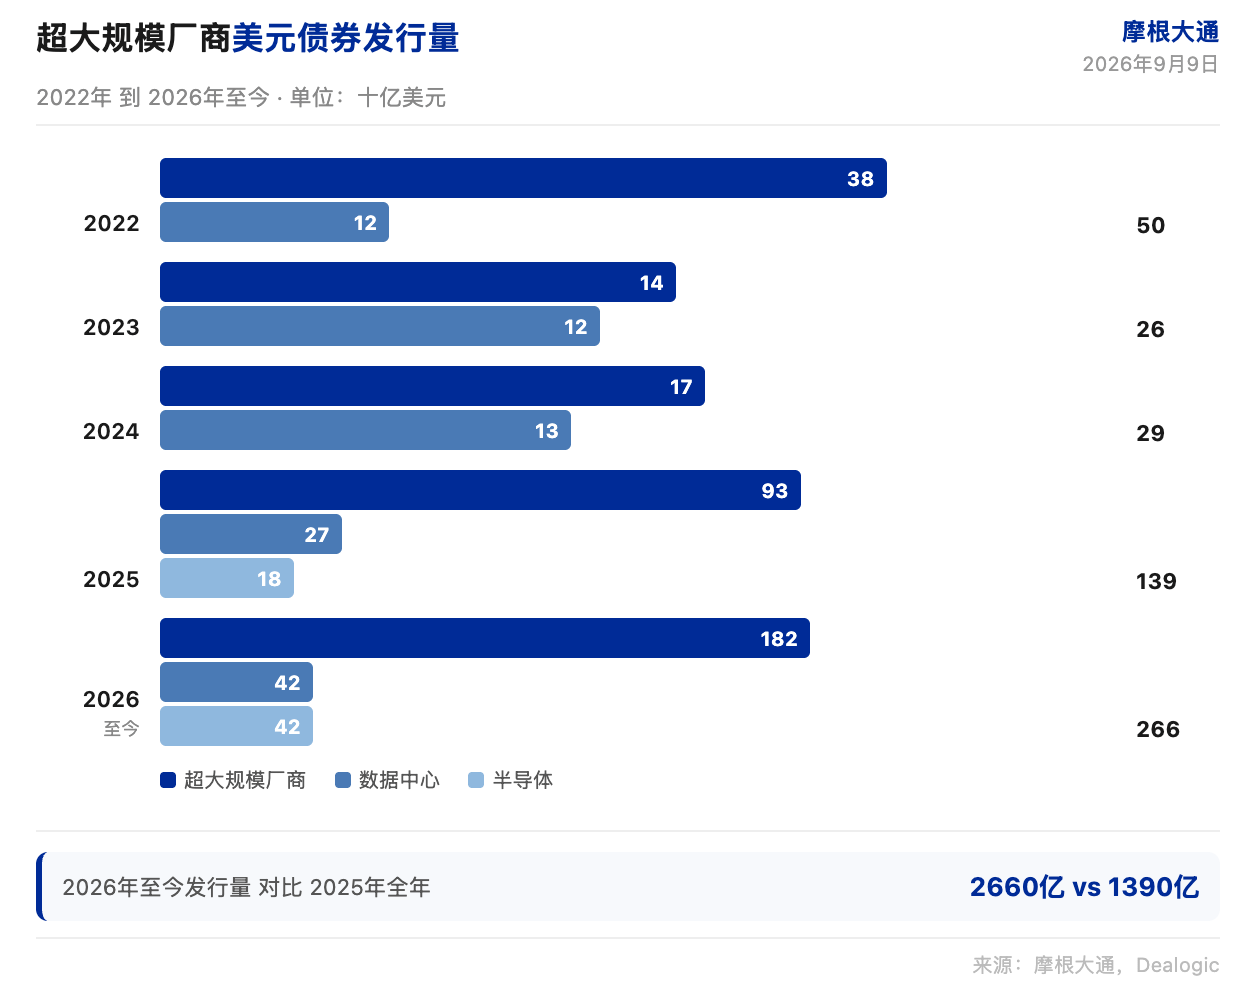
2026年以降、AIの資本支出に関連する米ドル建て高格付け債の発行額は2660億ドルに達している。内訳は、超大規模企業が1820億ドル、データセンターが420億ドル、半導体企業が420億ドル。この数字は2025年通年の1390億ドルを上回り、2024年通年の290億ドルの9倍以上。JPモルガンは、2026年9月9日に公表した戦略レポートで、AI資本支出の資金調達需要が米国の信用市場の構造を変えるだけでなく、マクロ経済リスクの伝播の仕方も変えていると指摘している。
JPモルガンは、AI投資は市場リスクであると同時に経済リスクでもあると考えている。家庭の資産と消費の、資産価格への感応度が上昇している。レポート著者のJoyce Changは、投資の繁栄が歴史的に見て、穏やかな形で終わることはほとんどないと記している。
この記事は3つの手がかりから展開している。AIの資本支出の資金調達規模と出所、財政赤字と純利息コストがどのように期限プレミアムを押し上げるか、そして中間勢力が「勝者総取り」の物語を拒むことがグローバルな資本配分にどう影響するか、である。
AIの資本支出の資金調達は昨年を上回る
JPモルガンの米国・高格付け戦略チームは、今後5年間のAIの資本支出に関する、高格付け債市場での資金調達需要が2.1兆ドルに達する見込みだと予測している。2026年以降の発行構成では、超大規模(メガキャップ)企業が1820億ドル、データセンターが420億ドル、半導体企業が420億ドル。2025年通年の超大規模企業の発行は930億ドルで、2024年通年はわずか170億ドルだった。
資本支出の資金調達の出所は、内生的なキャッシュフローから対外の負債へと移っている。JPモルガンは、AIの資本支出の資金需要総額は5.5兆ドルで、そのうち有機的なキャッシュフローが1兆ドル、増分の株式資本が4000億ドル、証券化商品市場が3000億ドル、高格付け債市場が2.1兆ドル、レバレッジド・ファイナンス市場が4000億ドル、さらに代替的な資本として1.4兆ドルが必要になると見積もっている。高格付け債市場は最大の単一の対外資金調達源だ。
この資金調達構造の変化は、AI投資の資本コストが信用市場の状況と直結していることを示している。レポートによると、超大規模企業の長期債務発行が大幅に増えており、他の投資を押しのけている。資本支出の急増は実質金利を押し上げ、モメンタム取引やレバレッジは下落局面を増幅し、相関の急上昇を招き得る。「FRBに逆らうな」といった従来の格言の有効性が損なわれる可能性がある。
純利息コスト 2035 年に2倍
米国の2026会計年度の財政赤字は2.1兆ドルに達する見込みで、GDPの6.5%程度。2026年以降の赤字は、前年同期比で約1700億ドル上振れしている。JPモルガンは、財政サイドでの行動を取る前に、長期金利はアンカー(指標)にはならないと指摘している。年末までの支出削減や増税(歳入増)に関する措置は現時点でない。関税は、政府の唯一の新たな財政収入源として継続される。
JPモルガンの長期金利モデルでは、米国の実質国債利回りを2.5%と仮定している。インフレが3%で推移すると見込む場合、これに対応する10年米国債の名目利回りの長期目標は約5.5%になる。金利がGDPの5.5%に達した時点で、米国の純利息コストは現状の約1兆ドルから2035年には2.1兆ドルへと倍増し、GDPの約5%に近づくと予想される。
財政リスクが金融リスクへ転化している。レポートによると、金利水準は赤字、発行、市場構造の影響を受け、米連邦準備制度(FRB)の見通しの影響と同程度に大きい。米国債保有者の構成の変化や外貨準備の減少は、いま期限プレミアム(満期までの追加的な上乗せ)の上昇を後押しする構造的な要因になっている。金利をよりフラットに保つことを目的とした政策などの金融抑制措置は、議論の俎上に再び戻ってきている。
AI投資は二重のリスクを増幅
JPモルガンは、AI投資をマクロ規模のショックとして定義している。世界のデータセンターおよびITインフラへの資本支出は、2030年までに6.7兆ドルに達すると推計される。米国は2026年から2032年の間に200GWのデータセンターを建設する見通しで、これに対応して8.2兆ドル規模の投資、累計GDPの約2.8%に相当する可能性がある。AIの資本支出がGDPに占める比率は5%に達する。
経済リスクと市場リスクが、同じ種類のリスクへと変わりつつある。米国の家計の資産と消費の、資産価格への感応度が上昇し、米国市場の総時価総額はGDPの248%に達している。レポートは、グローバルな金融化の水準を踏まえると、この感応度が市場の下落を通じて景気後退圧力へ直接伝わると述べている。
レポートでは、歴史が示すところとして、投資の繁栄が穏やかに終わることはほとんどないとしている。この判断は、AIの資本支出サイクルの末端にあるリスクを示唆する。資金調達構造は内生キャッシュフローから、高格付け債市場およびレバレッジド・ファイナンス市場へと移行している。信用条件が一度引き締まれば、資本支出計画の持続可能性が試されることになる。
中間勢力は「勝者総取り」の物語を拒否
JPモルガンはレポートで、米国はAI競争と米中の戦略競争を「単一の勝者」を前提に定義する傾向があるが、中間勢力はその枠組みに同意していないと指摘している。多くの中間勢力の国々は、自律性の最適化、多角化、交渉上のレバレッジを進め、貿易、安全、技術、資本フローの間でバランスを模索している。
レポートは同時に、中間勢力の対応が期待外れだったことも認めている。中間勢力の定義が広がるにつれてネットワークはさらに多様化し、共通の利益は減っている。グループ形成はより混沌とし、断片化リスクは上昇し、緊張の高まる局面での越境政策調整の予測可能性は低下する。レポートでは、欧州には大きなグローバルな影響力があるが、必ずしも十分に活用されていないと考えている。
グローバルな不均衡問題は、G20の財務相・中央銀行総裁会議で共同声明がまとまらなかった核心的な対立点だ。米国は、継続的な経常収支黒字、輸出への過度な依存、市場でない手法が世界経済を歪めていると考えている。中国はこの説明を退け、貿易黒字の意図的な追求をしていないことを強調し、国内需要の下支えを行い、バランスのとれた多国間のやり方で世界の不均衡を解決する努力をしている。
ガバナンスの枠組みが「勝者への支払い」を決める
ステーブルコイン、トークン化預金、そして中央銀行デジタル通貨(CBDC)は決済や越境金融を再構築し得るが、JPモルガンはこれらの技術では、制裁、違法金融、資本規制、通貨主権、ならびにシステミック(金融システム全体)リスクの伝播といった「硬い制約」は消し去れないとしている。レポートの中核的主張は制度的なものである。技術の拡張は実現可能かもしれないが、結果を決めるのはガバナンスだ。
金融安定は、レバレッジ、満期変換(ターム・トランスフォーメーション)、そして相互連関性に依存する。レポートによれば、問題は誰が損失を負うのか、そして隠れた脆弱性がどこで蓄積されるのかであり、決済スピードそのものは重要ではない。この判断は、支払いシステムのイノベーション分析の重点を技術能力から制度設計へと移す。
レポートは、現在の局面を「移行期」と定義している。世界は、既存秩序の間の移行段階にあり、新たな国際秩序として安定するまでには至っていない。新しい制度ごとに、さらなる移行を引き起こす可能性があり、安定した到達点で止まることはない。米国主導の一極体制は、新興市場と中国の台頭を促したが、中国は現在、これまでの均衡を脅かしている。この枠組みの下では、「勝者総取り」の物語は中間勢力の好みにも合わず、移行期の現実にも合わない。
免責事項
本稿は、潮向研究による第三者証券会社のリサーチレポート(JPモルガン、2026年9月9日)の整理・解釈であり、公表市場情報を踏まえて取りまとめたもの。引用されている格付け、目標株価、業績予測および関連する判断は、すべて当該証券会社のアナリストの見解であり、当該機関の立場を示すもので、潮向研究の見解ではなく、また投資助言を構成するものではない。