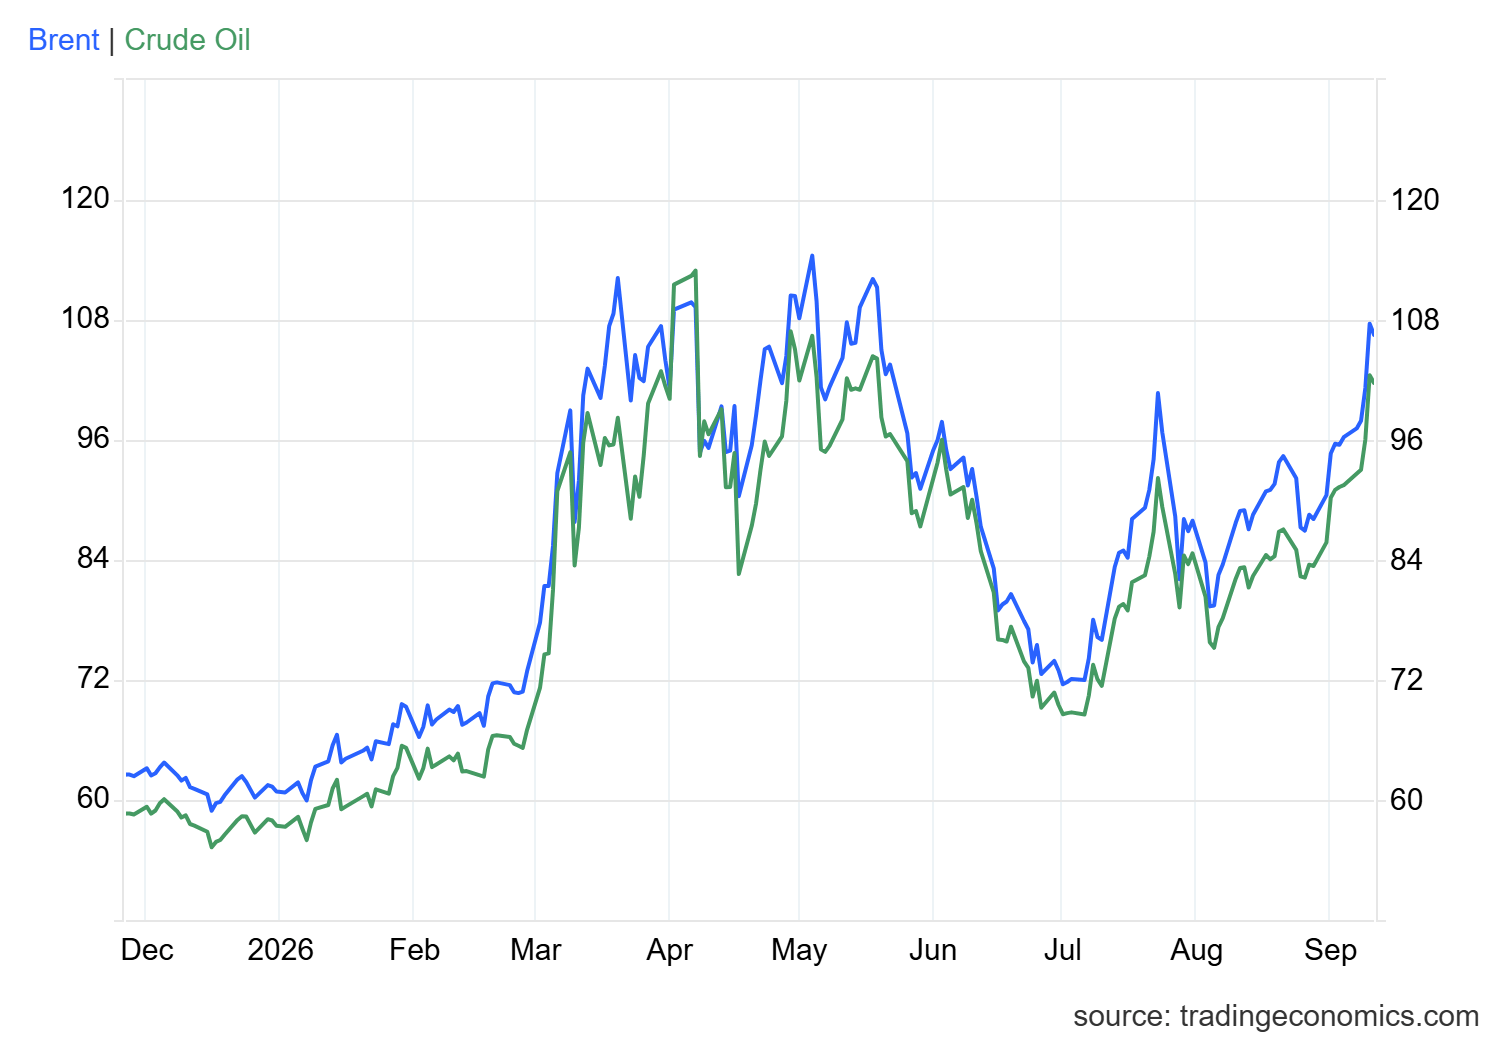
今週、原油がもう一段ギアを上げ、他のものもそれに引きずられた。ブレントは1バレル107ドルを上回り、3カ月ぶりの高値を更新。米原油も5月以来初めて100ドルを超えて戻ってきた。しかし、それがエネルギーのくぼみにとどまることはなかった。トレーダーは、米連邦準備制度(FRB)が来週利上げする確率を70%と織り込んでおり、10月までの利上げは完全に織り込み済みだ。米国とイランの戦いが続き、タンカーや同地域のインフラに新たな攻撃が次々と着弾しているためだ。
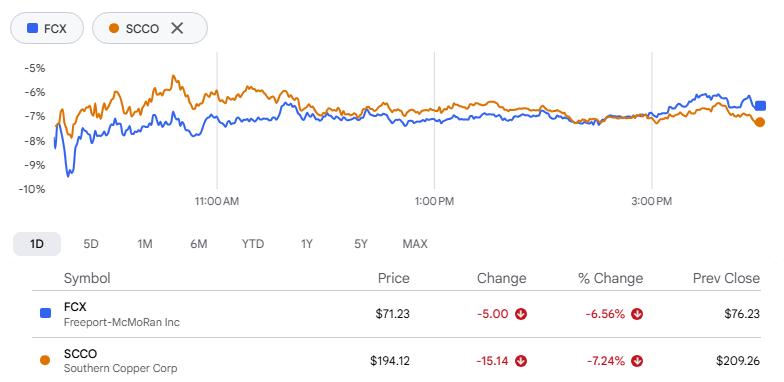
まず感じたのは債券だった、少なくともそれが最も大きく表れた。10年米国債利回りは2023年以来の高水準に到達。6十億ドル規模の自社株買い計画は、ほとんど歯が立たなかった。インフレと上昇するエネルギーコストが重しになった。
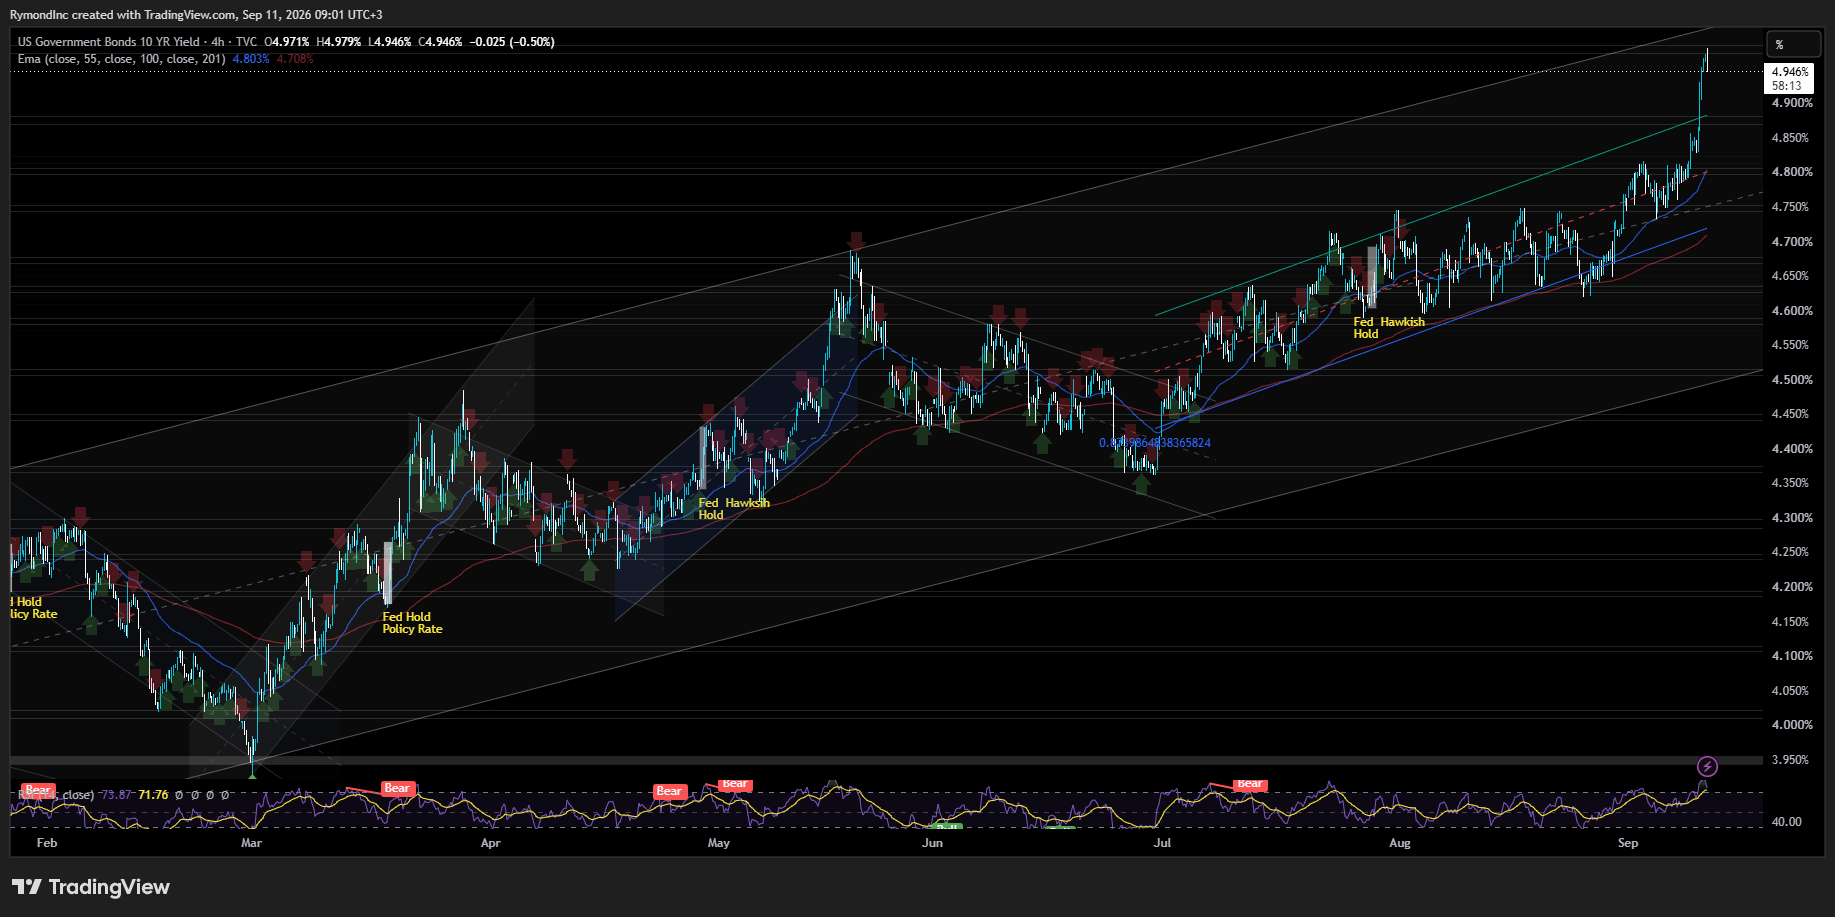
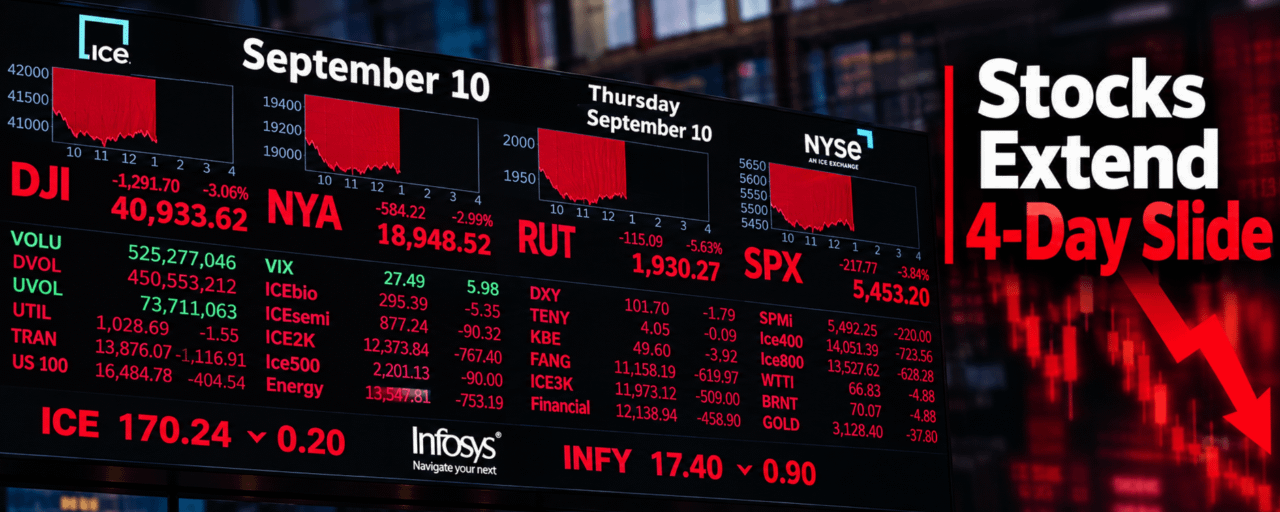
木曜の株は下落。4日連続の下げとなった。投資家は、予想よりも熱い生産者物価(PPI)レポートをまだ消化しきれていない。さらに金曜には、FRBが会合する前の最後の重要データとなる消費者物価(CPI)指標が控えている。30銘柄のダウは316.56ポイント(0.6%)下落し、52,064.10で取引を終えた。広範なS&P500は0.58%下落し、7,591.70で終了。テクノロジー比率の高いナスダックは0.65%下落して26,081.72。小型株のほうがさらに厳しかった。ラッセル2000は1%超下落し、2,891.04となった。
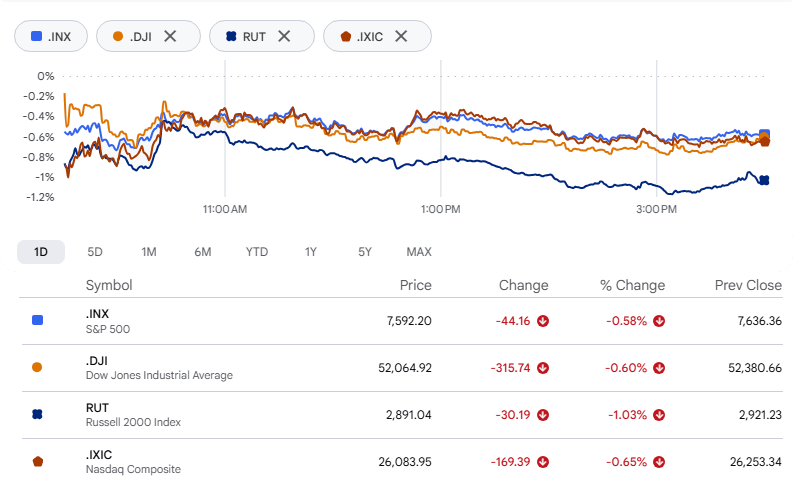
半導体株は助けにならなかった。彼らはこの数カ月、強気相場を支えてきたが、木曜には「物語が反転すると何が起きるか」を味わうことになった。高い金利、高くなった原油、そして、成長がやりやすいと見える同じ銘柄が、一転すると最も不安定に見えるようになる——。インテルは5.6%下落。ミクロンも4.7%下落で、その直後だった。ハイパースケーラーはそれをむしろ受け流した。主に。アルファベットとマイクロソフトはそれぞれ、かろうじて1ポイント未満の上昇で終えた。
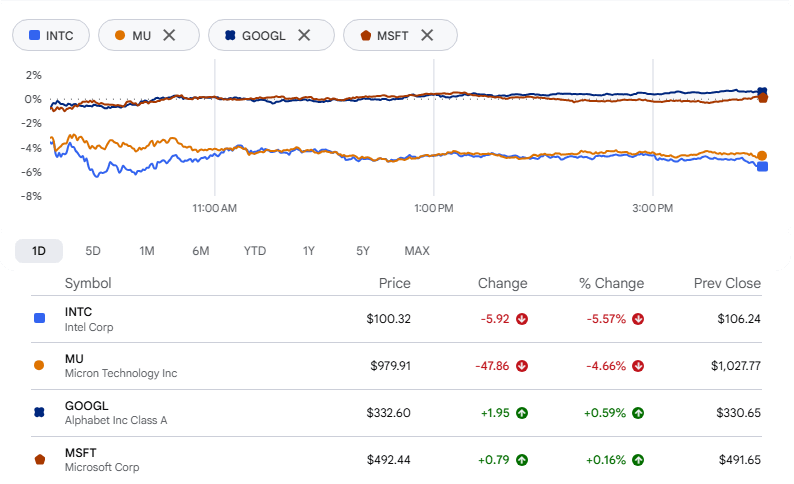
銅は、もっとも奇妙な日だった。ワシントンが、輸入された精錬金属に対する関税を後退させる可能性があるとの報道で、先物は約5%下落した。銅価格をわずか数日前の記録水準まで押し上げたのと同じ関税だ。理屈はおそらく、「国内生産者を守ることが、国内メーカーを罰することになりつつあるように見え始めている」というもの。トレーダーは関税プレミアムを取りに行くため、週の間に出荷先を米国の倉庫へ振り替えていたが、それによって他の場所の供給はさらに締まり、ここに至った。いま、この貿易が解消され始め、採掘株も連れ安となっている。フリーポート・マクモランとサザン・コッパーはいずれも、おおむね7%ずつ下落した。
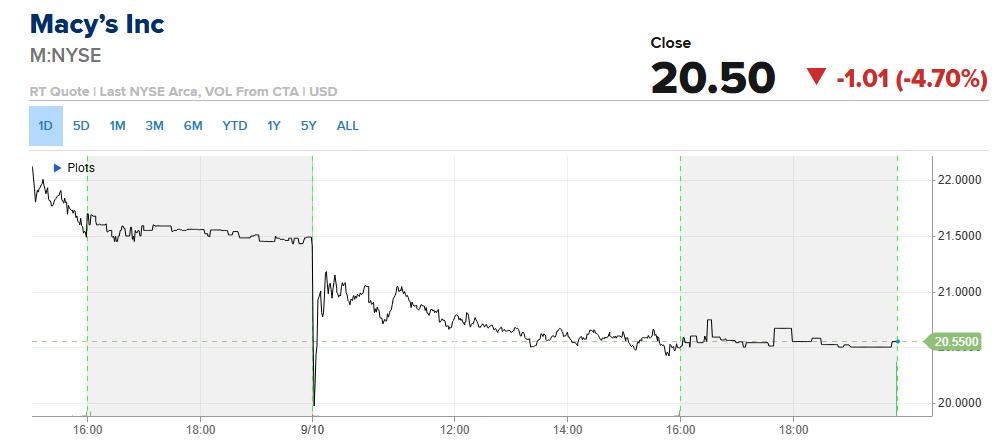
メイシーズは決算で上回った。しかしメイシーズは結局下落した。2四半期決算でもう一段の上振れとガイダンスの引き上げにもかかわらず、株価はほぼ4.7%下落。「良い四半期=自動的に善意を買える」わけではないことの証明だ。CEOトニー・スプリングのもとで3年計画の立て直しを進めており、成長と、すでに稼ぎ頭になっている店舗へのより重い投資に賭けている。とはいえ、百貨店全般には厳しい環境が続いている。調整後利益は1株40セントだったが、LSEGが取材したアナリストが予想していた37セントと、きれいに一致するかは直ちに判然としなかった。売上高は48.7億ドルで、予想の48.3億ドルを上回った。
オラクルは逆の夜だった。財務の第1四半期の数値が見通しを大きく上回り、時間外で株価が4%跳ねた。1株当たり調整後利益は、予想の1.74ドルに対して1.92ドル。売上高は、予想の191.4億ドルに対して193.5億ドルだった。売上は前年同期比でほぼ30%増加。純利益は、29.3億ドルから46.8億ドルへとほぼ倍増した。
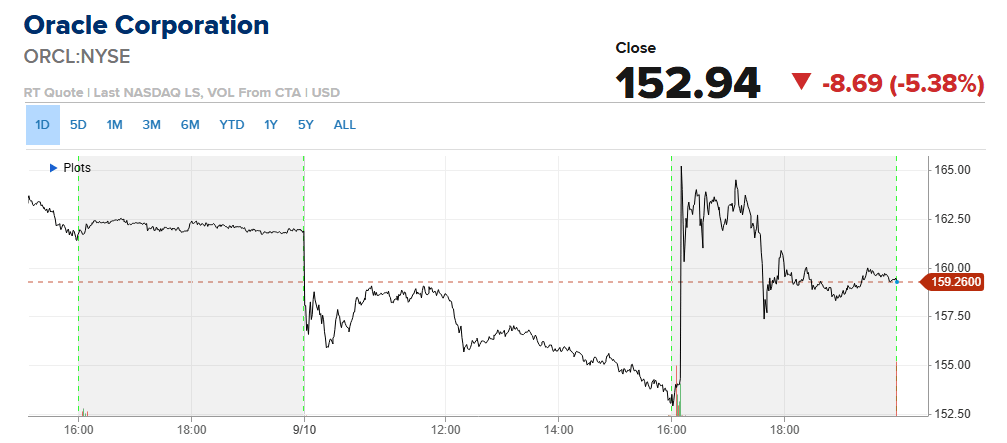
クラウドが重しを担った。クラウドの売上高は62%増の116.1億ドルとなり、見通しをそのまま上回った。さらに、オラクルがAIデータセンター事業への増強を続け、当四半期だけで850メガワットを追加したことで、クラウド・インフラ売上は倍以上(74億ドル)に膨らんだ。来四半期のガイダンスは、調整後利益が1.85~1.93ドル、売上成長率が30%~34%と見込む内容だ。同社はまた、財務年度2027年の目標を売上少なくとも900億ドル、調整後利益8.10ドルに引き上げたが、いずれもウォール街の想定を上回っている。だが、それには代償がある。設備投資は、前年の85億ドルから285億ドルへと急増し、増強のための資金需要が膨らんで負債は1,250億ドルまで押し上げられ、フリーキャッシュフローは54億ドルの赤字に転じた。通期のキャップエックス見通しは据え置かれた。それでもオラクルは、定時取引を5%超下落で終えた。時間外の値上がりは、損傷がすでに起きた後に出てきたものだった。
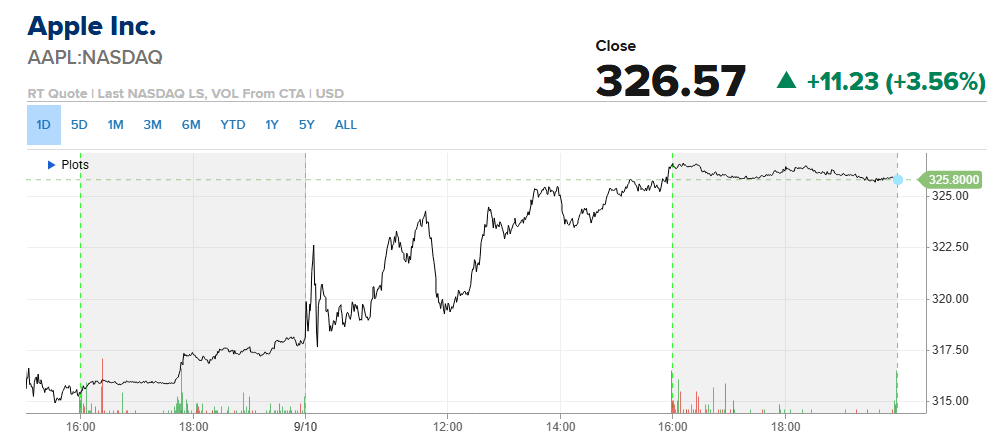
アップルはより単純な1日だった。木曜の株価は、同社初の折りたたみスマホ「iPhone Duo」が市場に投入されたことで、株価は約4%上昇し、その上昇は金曜の取引時間にも引き継がれた。価格面の評価は何よりも「安心」だった。スタートは2,000ドルで、いくつかのアナリストが警戒していた上限2,500ドルを大きく下回った。
セクター分析:
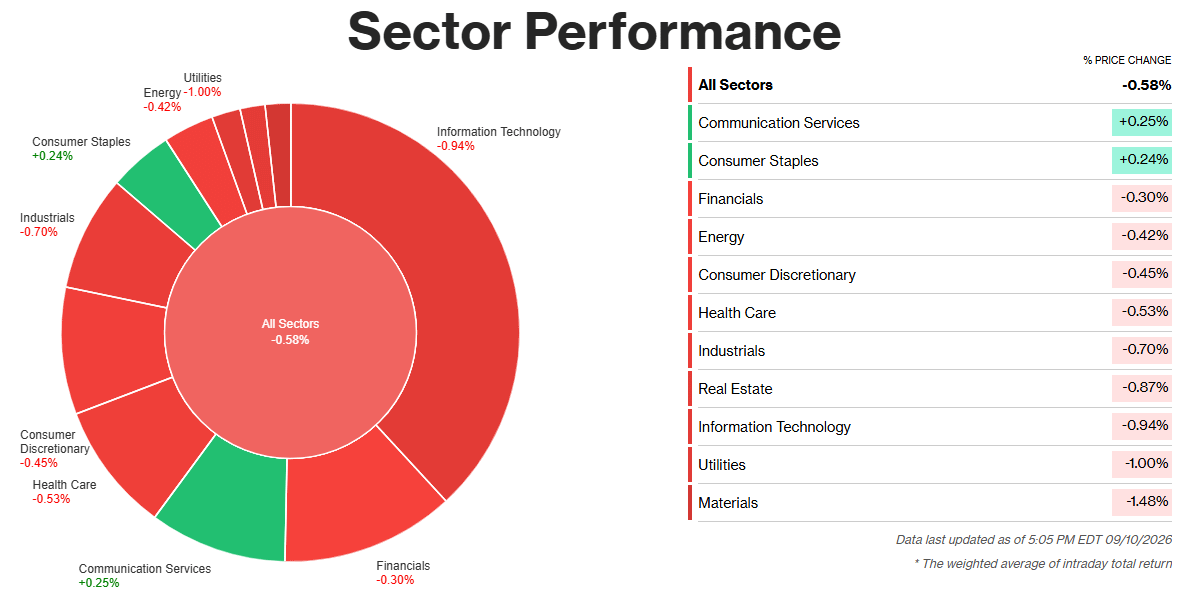
S&P500の11セクターのうち木曜に上げたのは2つだけで、どちらも大きな動きではなかった。コミュニケーション・サービスは0.25%上昇、生活必需品は0.24%上昇。控えめな上昇ではあるが、市場は4日連続で下落している状況の中で、それらを分けるのに十分な程度だった。
メタ・プラットフォームズがコミュニケーション・サービスの強さの大半をけん引した。自律型のAIアシスタントを披露し、旅行の予約からメール作成、購入の完了までを自力で行えるという。株価は取引開始直後に跳ねた後、引けにかけてその分をやや戻した。一方でレディットは直近の上昇基調をさらに伸ばした。アルファベットは出遅れた。
生活必需品(消費者・スタープレース)の前進は、成長シナリオというより「安全な取引」として読まれた。原油が1バレル100ドルに近づき、国債利回りも上昇するなかで、投資家は「双方から隔離されている」と見られる銘柄に傾いた。セクター内のいくつかの食品株は苦戦していたとしても、その流れは変わらない。この種のディフェンシブなポジショニングは、市場が落ち着き始めるとともに解消されがちで、持続的なトレンドの始まりとはならないことが多い。
最も不振だったセクター
素材株が下落を主導し、1.48%安。金と銀が、財務省が長期債の買い戻しを見込んでいたより大幅に少なくするとするニュースを受けて急反転したことが背景にある。この発表が利回りを押し上げ、貴金属の足元を崩した。採掘株も連れ安となり、全体を引きずった。
公益事業株は、より馴染みのある理由で1.00%下落した。このセクターはインフラに資金を投じるため借入が多い。したがって、2023年以来の最高水準近くにある国債利回りの水準には、金利に敏感な配当を出す投資家にとっては特に厳しい環境だ。
情報技術は0.94%下落。アドビの決算後の売りが重しになった。同社は予想を上回ったものの、AIが成長を実質的に加速させていると投資家を納得させるガイダンスにはならず、オラクルのより強い決算が引け後に出る前から株は大きく売られた。高値の成長株から、マネージドケアのようなバリュー・セクターへ資金が回転したことも、圧力を強めた。