🔥米財務省「救済の切り札」を出した結果、債券市場に逆襲を食らった
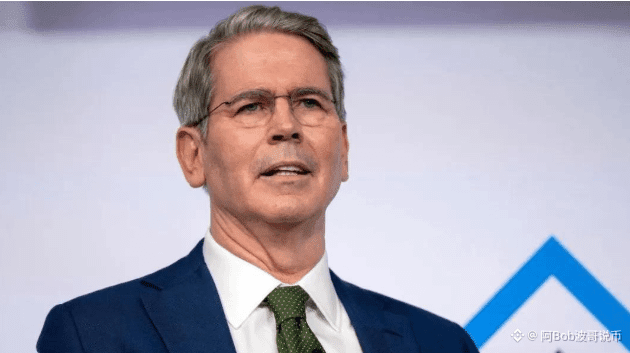
水曜、ベッセントが切り札をめくった。木曜に最大60億ドルの長期国債を買い戻す。これは当初の20億ドルの3倍だ。市場は中身を見た後、10年債利回りが下がるどころか上昇し、4.85%まで到達。2023年11月以来の高水準。30年債は5.3%を突破。
「救済」の2文字は、債券市場にその場で引き裂かれた。
📊なぜ60億ドルでは足りないのか?
米国債の総市場規模は32兆ドル超。在庫ベースで20年・30年物の債券は約5.5兆ドル。60億ドルを投じても、ちょっとした水しぶきすら起きない。
ファバ(バンク・フォリオ)のストラテジストが率直に言う。市場は少なくとも70億ドル程度を「予想外」として受け止める見通しだった。60億ドルはその閾値を下回り、むしろ新たな売りを誘発した。
ドイツ銀行の評価はさらに厳しい。「財務省が自分で怪物を作ってしまい、今はそれを餌で飼い続けるしかない」
🔴より深い問題:これはQEではない
買い戻しの目的は、既存債の流動性を改善し、銀行がバランスシートを空けて新債を買えるようにすることだ。本質的には「市場の潤滑油」であり、「利下げの手段」ではない。赤字拡大、インフレの粘着性、世界的な債券供給過剰といった、利回りを押し上げる根本的な力は変えられない。
ベッセント自身も認めている。米国債の均衡価格は変えられず、変動のペースを緩めることしかできない。
₿暗号資産にとって何を意味する?
短期的には良いニュースではない。
利回りが高いほど無リスク資産の魅力が増し、資金はBTCやアルト(草コイン)から外へ流れやすくなる。ステーブルコイン発行体のテザー(Tether)やサークル(Circle)は大量の米国債を保有しているため、債券市場の急激な変動は、備え(レザーブ)への信頼感を間接的に揺さぶり得る。
BTCは今も約79000近辺で揉み合いが続いており、この債券市場への衝撃とほぼ同期している。利回りが頭を押し下げない限り、BTCも独自の上昇トレンドを作りにくい。
📌次に何を見ればいい?
木曜PPI、金曜CPI:9月の利上げを「固定」するのか「緩める」のかを決める
10年債が5%の節目を守れるか
FRBが「買い手(接戦役)」のシグナルを出すか——それこそがリスク資産の本当の転換点
ボーガ(波哥)の一言:60億ドルで32兆ドルの債券市場を押さえ込もうとするのは、茶杯で山火事を消そうとするようなものだ。ベッセントの手はもう伸びているが、市場は納得していない。CPIが出るまで、債券市場に逆らうな。利回りが下がらなければ、BTCも上がる頭を持ち上げられない。
#美财政部拟回购最多60亿美元国债
水曜、ベッセントが切り札をめくった。木曜に最大60億ドルの長期国債を買い戻す。これは当初の20億ドルの3倍だ。市場は中身を見た後、10年債利回りが下がるどころか上昇し、4.85%まで到達。2023年11月以来の高水準。30年債は5.3%を突破。
「救済」の2文字は、債券市場にその場で引き裂かれた。
📊なぜ60億ドルでは足りないのか?
米国債の総市場規模は32兆ドル超。在庫ベースで20年・30年物の債券は約5.5兆ドル。60億ドルを投じても、ちょっとした水しぶきすら起きない。
ファバ(バンク・フォリオ)のストラテジストが率直に言う。市場は少なくとも70億ドル程度を「予想外」として受け止める見通しだった。60億ドルはその閾値を下回り、むしろ新たな売りを誘発した。
ドイツ銀行の評価はさらに厳しい。「財務省が自分で怪物を作ってしまい、今はそれを餌で飼い続けるしかない」
🔴より深い問題:これはQEではない
買い戻しの目的は、既存債の流動性を改善し、銀行がバランスシートを空けて新債を買えるようにすることだ。本質的には「市場の潤滑油」であり、「利下げの手段」ではない。赤字拡大、インフレの粘着性、世界的な債券供給過剰といった、利回りを押し上げる根本的な力は変えられない。
ベッセント自身も認めている。米国債の均衡価格は変えられず、変動のペースを緩めることしかできない。
₿暗号資産にとって何を意味する?
短期的には良いニュースではない。
利回りが高いほど無リスク資産の魅力が増し、資金はBTCやアルト(草コイン)から外へ流れやすくなる。ステーブルコイン発行体のテザー(Tether)やサークル(Circle)は大量の米国債を保有しているため、債券市場の急激な変動は、備え(レザーブ)への信頼感を間接的に揺さぶり得る。
BTCは今も約79000近辺で揉み合いが続いており、この債券市場への衝撃とほぼ同期している。利回りが頭を押し下げない限り、BTCも独自の上昇トレンドを作りにくい。
📌次に何を見ればいい?
木曜PPI、金曜CPI:9月の利上げを「固定」するのか「緩める」のかを決める
10年債が5%の節目を守れるか
FRBが「買い手(接戦役)」のシグナルを出すか——それこそがリスク資産の本当の転換点
ボーガ(波哥)の一言:60億ドルで32兆ドルの債券市場を押さえ込もうとするのは、茶杯で山火事を消そうとするようなものだ。ベッセントの手はもう伸びているが、市場は納得していない。CPIが出るまで、債券市場に逆らうな。利回りが下がらなければ、BTCも上がる頭を持ち上げられない。
#美财政部拟回购最多60亿美元国债